90年代中后期国企改制高峰的历史旧账,只要线索属实、证据能够固定,就可以启动核查追责,无时间封顶。
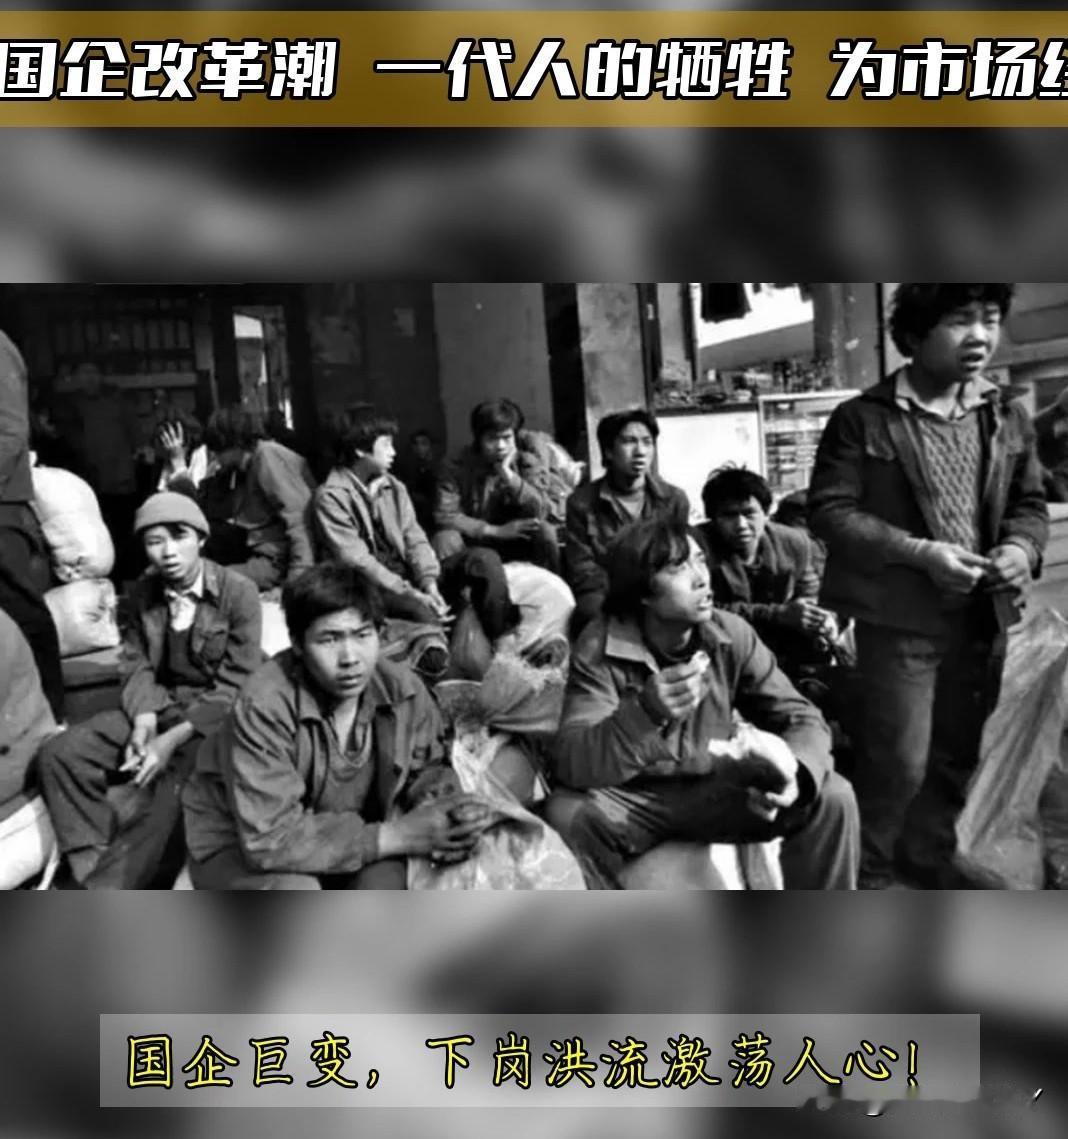
1. 适用场景:特指90年代中后期、2000年前后国企改制浪潮中形成的历史问题,典型就是低价转让国有产权、隐匿国资、虚评低估、代持股权、关联输送等改制类国资流失问题。
2. 追责逻辑
- 国资委46号令本身没有设置追溯截止年限;常规经营问题一般以近15年为重点排查区间,属于工作筛查口径,不是法定时效。
- 改制贱卖国资、政商勾连、隐性利益输送这类重大问题:只要有可靠线索、证据能够查实固定,不受15年筛查窗口约束,可以回溯到行为发生当年,不存在时间封顶。
- 哪怕当事人早已退休、调离、辞职,依然适用终身追责;集体决策不能自动免责。
3. 要区分【国资责任追究】和【刑事追诉时效】(容易混淆)
- 国资监管层面的违规经营责任追究:按46号令终身追责,不受15/30年限制;侧重国资损失认定、组织处理、经济处罚、行业禁入。
- 贪污、受贿等刑事犯罪:严格依照刑法追诉时效;一旦立案、行为人逃避侦查的,不受追诉时效限制。
4. 边界提醒(避免表述绝对化)
不是所有几十年前的改制事项都会无条件翻旧账。前提两个:①有明确线索;②证据能够固定。很多年代久远、档案灭失、事实无法查清的,很难启动实质性追责。同时合规改制、程序完备、没有利益输送的,适用尽职免责。
备忘简要
90年代国企改制历史旧账,有线索、证据可查实的重大国资流失、政商勾连、隐性腐败问题,不受15年常规排查区间限制,可追溯至事发当年,终身追责;证据灭失、程序合规无利益输送的不予追责。