凌晨4点多,几条数据前后脚弹出来,我把刚点开的行情软件,又切回了宏观页
不是一条消息,是一组互相打架的信号。
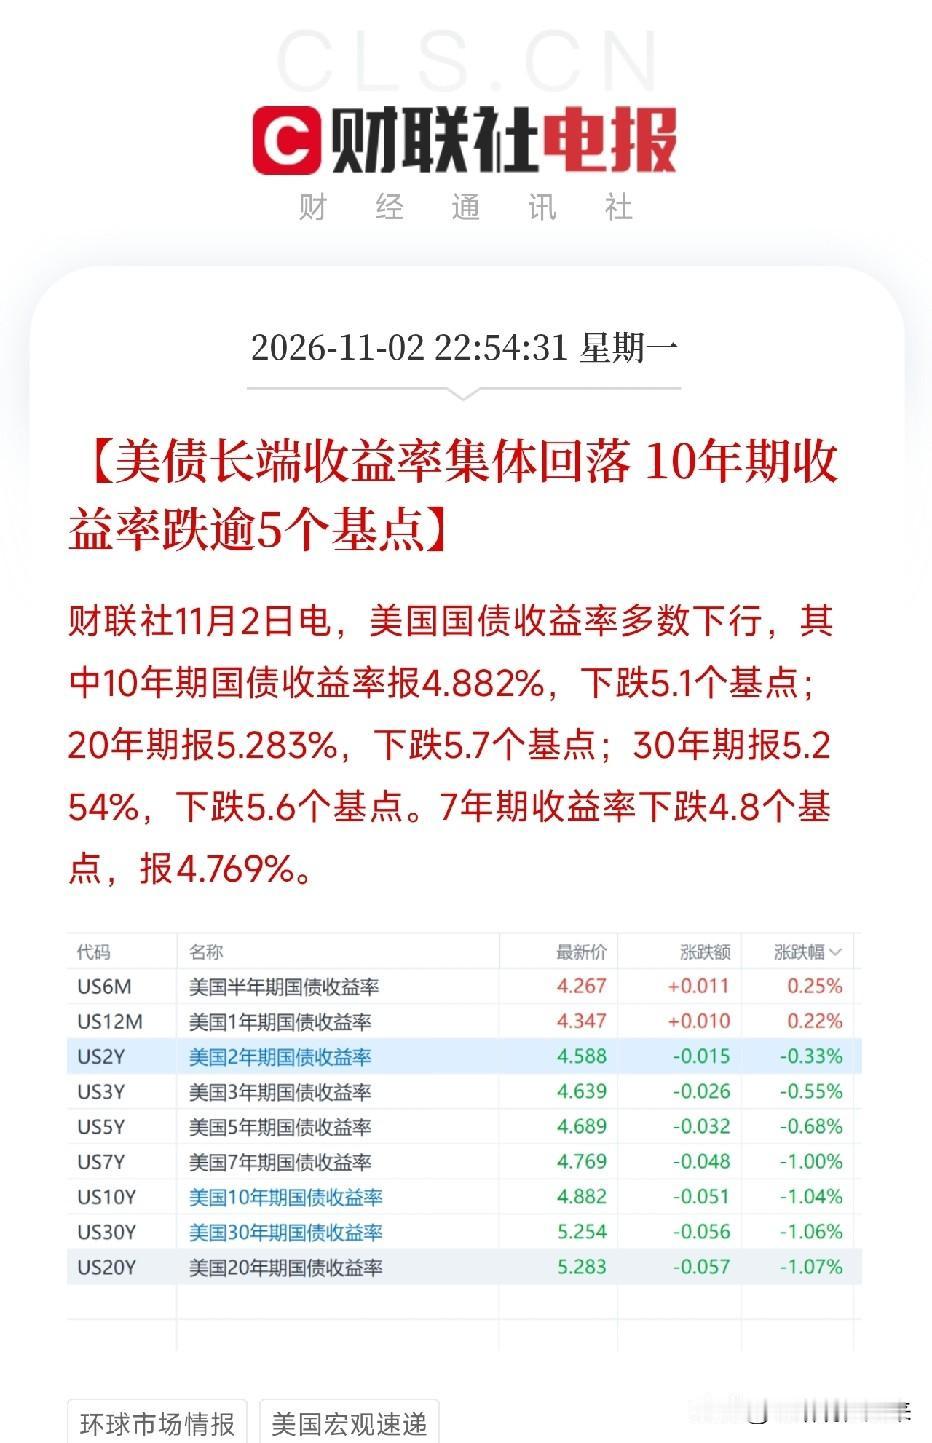
一边,是油价大幅下降了。布伦特原油期货降幅扩大至8.23%,报104.098美元/桶;WTI走低7.73%,报96.076美元/桶。另一边,是美债长端集体回落。10年期收益率降至4.871%,9月10日以来最低;30年期降至5.243%,9月9日以来最低,单日调整了6.57个基点。美元指数也降了0.16%,收在101.719。
油价降、长端收益率降、美元降,这三样摆在一起,市场交易的是一件事:通胀压力在降温。
但同一晚,美国ISM制造业指数出来了。10月升到55.5,逾四年来第二高,高于几乎所有经济学家预期。生产指标创2021年底以来最高,新订单指标升到7月以来最高,工厂就业连续第四个月增加,12个行业实现增长。
制造业在加速扩张。
这就拧巴了。油价大幅回调,本该给通胀松绑;长端收益率回落,本该给加息预期降温。可CME美联储观察显示,12月加息25个基点的概率,是74.9%。比前一天的72%还高了一点。
市场在给通胀降温定价,美联储的加息概率却在往上走。为什么?
因为ISM这份数据,给的是另一套叙事。制造业加速、新订单扩张、就业连续增长,这是经济韧性,不是衰退信号。油价回调能压通胀,但制造业强会撑住需求,通胀的黏性未必跟着油价一起下来。更麻烦的是,ISM报告里受访者说:制造商的信心近几个月一直在恶化,通胀压力和原材料供应受限,伊朗冲突和关税贸易战还在让情况更糟。
数据强,信心弱。这就是美联储面前的夹心层。
所以,昨晚这组信号的真实含义,不是加息要停,也不是通胀彻底输了。它是两条线在往相反方向跑:油价和长端收益率在交易通胀回落,ISM和加息概率在交易增长韧性和通胀黏性。市场用油价投了降息的票,又用加息概率投了不降的票。
更值得琢磨的是长端收益率的回落。30年期从5.5%上方回调到5.243%,10年期回调到4.871%,这不是小幅波动。长端往下走,说明债市在给通胀预期降温、给期限溢价松绑。但短端的加息概率还在75%附近,长短端之间的分歧,就是当下宏观定价比较真实的裂缝。长端在说未来会松,短端在说现在还不能松。
这就是当下市场的微妙处。单看油价,是利好;单看ISM,是利空;单看加息概率,是紧绷;单看长端收益率,是松绑。四个信号撞在一起,谁也不能单独定义方向。真正的定价,藏在它们的错位里。
当然,风险也在。油价单日回调8%,有地缘事件驱动的成分,不一定线性外推;ISM的强数据如果延续,加息概率还有往上走的空间;长端收益率回落如果只是避险情绪,不是通胀预期真降温,那反弹也会很快;法国预算案、国债拍卖这些边角变量,也可能在流动性层面放大波动。
所以,别只盯着75%这个加息概率。要去看,油价跌下去之后,通胀预期指标跟不跟;长端收益率回落,是通胀预期在降,还是增长预期在降;ISM的强数据,能不能传导到薪资和服务价格;以及短端加息概率和长端收益率之间的裂缝,是在收窄还是在扩大。宏观的错位,从来不是靠一个数据解决的。那才是这轮利率重定价里,真正值得盯住的锚。
美联储加息 美债收益率