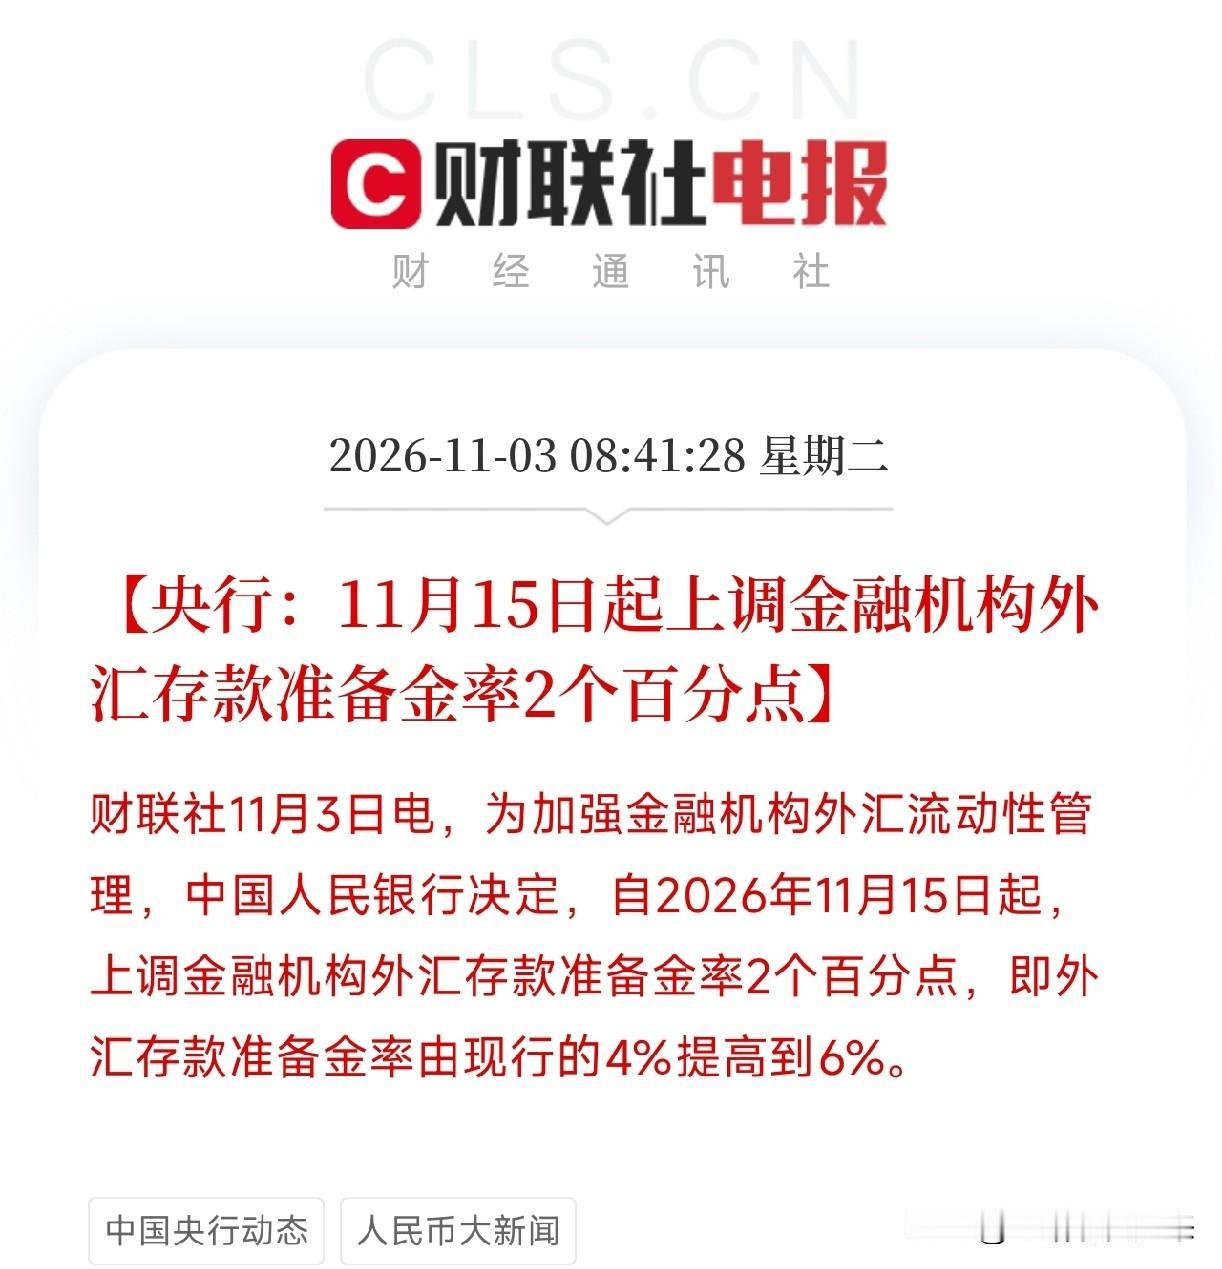
早晨8点多,一条消息弹出来,把市场的注意力从加息和财报上,拉到了汇率这条线
央行决定,自2026年11月15日起,上调金融机构外汇存款准备金率2个百分点,由现行的4%提高到6%。
注意,这不是利率工具,是外汇流动性管理工具。动的是金融机构外汇存款的准备金,不是人民币贷款,也不是存款利率。
先把机制说清楚。外汇存款准备金率上调,意味着金融机构吸收的外汇存款里,要交存央行的比例提高。4%到6%,多冻2个百分点。境内可动用的美元流动性,会相应收紧。境内美元少了,做空人民币的成本就高了,跨境套利的空间也会被压一压。它释放的信号很直接:稳汇率预期,防单边波动。
这跟加息不是一回事。加息调的是人民币资金价格,外汇存款准备金率调的是外汇资金的数量。一个管价,一个管量。在汇率承压的时候,数量工具往往先于价格工具出手,因为它更精准,副作用也更可控。
更值得琢磨的是时点。11月15日起施行,给金融机构留了调整窗口。不是立刻收紧,是让银行有时间调头寸、企业有时间调摆布。这种提前给预期的做法,比突然出手更温和,也更明确:要的是稳,不是急转弯。
影响会落在几个地方。银行的外汇头寸管理会更紧,美元贷投放和跨境资金摆布要重新算账;有美元债的企业,融资和滚续成本要重新评估;做跨境套利的资金,空间会被压窄;出口企业的结汇节奏和外汇套保需求,也会跟着变。反过来,外汇套保、跨境结算、汇率风险管理这些方向,需求会更实在。
当然,风险也在。外汇存款准备金率是数量工具,如果美元外部走强、单边预期没散,政策效果需要时间;银行外汇流动性收紧,可能传导到企业美元融资成本;跨境资金摆布如果转向其他通道,监管还得跟着补;汇率预期如果反复,套保和结汇的行为会更短期化。
所以,别只把这条消息当成又出一个利好。要去看,谁的外汇敞口大、美元债滚续集中,谁在做跨境结算和外汇套保,谁的银行外汇业务占比高,谁又在汇率波动里靠套保锁住了成本。汇率防御工具动的是数量,最后落到的,是企业资产负债表上的币种和期限。那才是这轮汇率预期管理里,真正需要算清楚的一笔账。