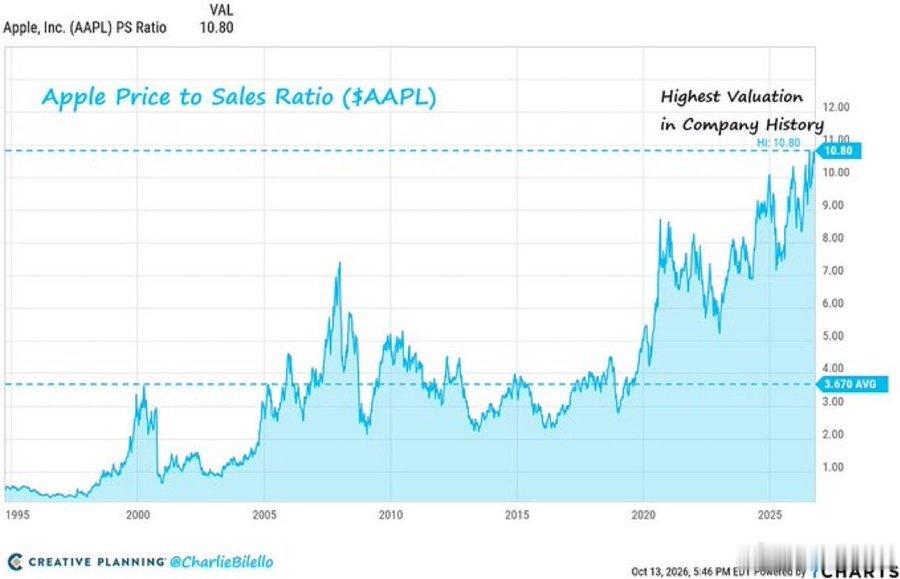
苹果今晚发布财报,正站在历史估值的悬崖边。市销率达10.8倍,市盈率近40倍,均为公司史上最高。作为纳斯达克的权重支柱,其表现直接牵动指数神经,但这份昂贵的定价令市场难以从容。
回顾2011年乔布斯最后一年,苹果营收激增66%,iPhone与iPad重塑世界,当时市盈率仅约14倍。如今营收增速回落至16%(华尔街预期11%),仅为当年的四分之一,投资者却愿意支付近三倍的溢价。同样的品牌,更慢的增长,更贵的价格。
尽管拥有超20亿活跃设备和极高的转换成本,苹果仍是卓越的企业。但“好生意”不自动等于“好投资”。支撑当前高估值只有两条路:要么业绩爆发式增长以消化估值,要么依靠下家接盘的信念。新任CEO约翰·特努斯首次亮相财报会,市场支付的价钱,仿佛期待苹果再次发明iPhone。