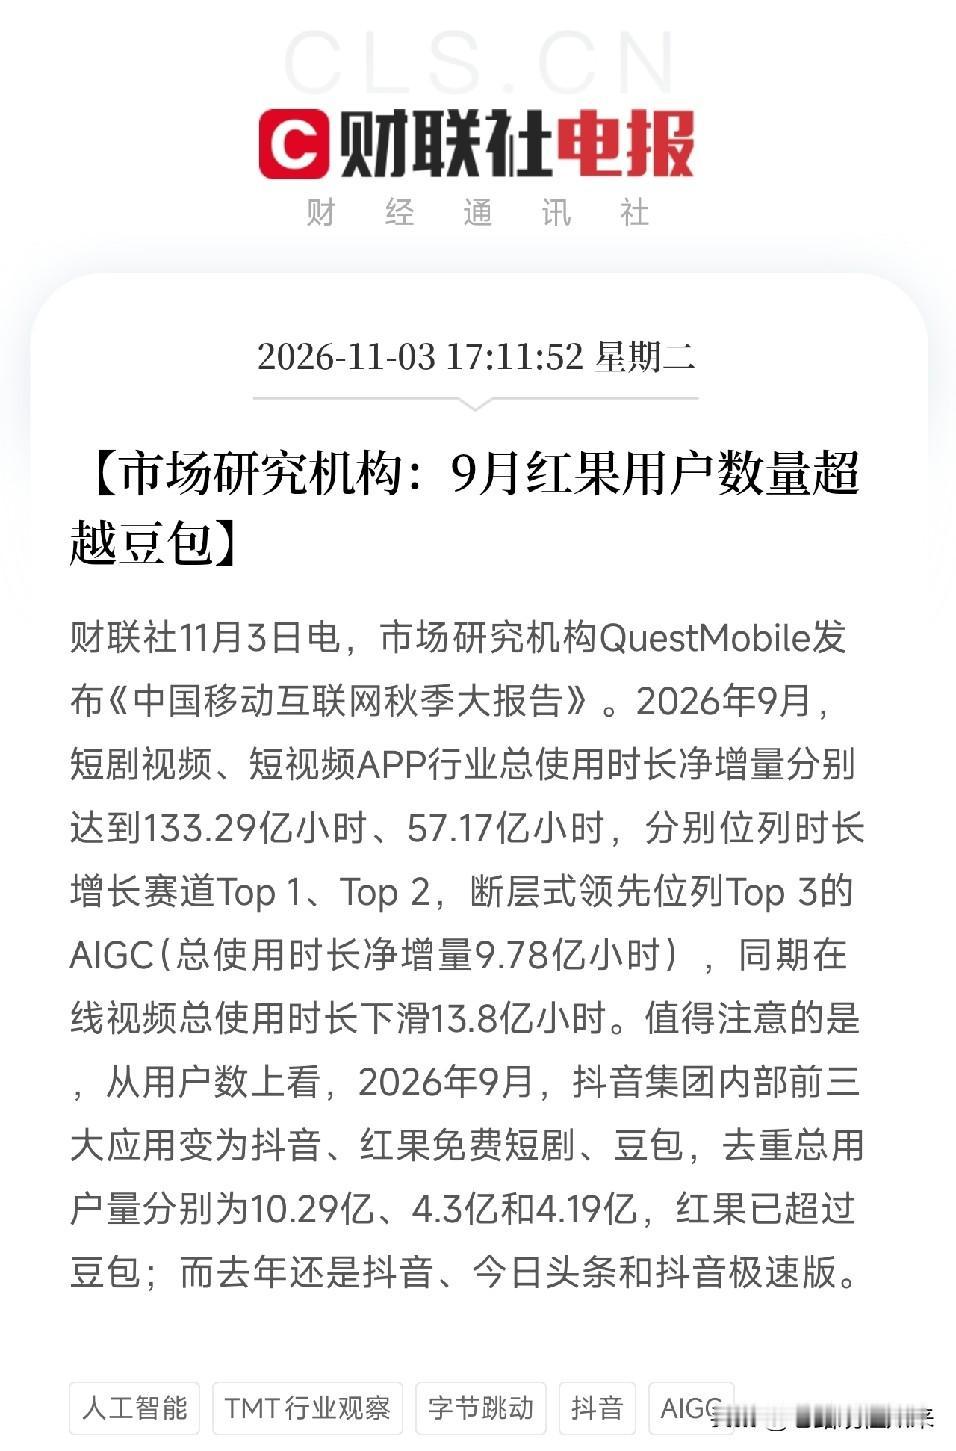
下午翻到这份秋季报告,一组时长数据,把AI很热和用户在用什么之间的距离,量了出来
2026年9月,短剧视频行业总使用时长净增133.29亿小时,短视频APP净增57.17亿小时,断层式领先第三名AIGC的9.78亿小时。同期,在线视频总使用时长下滑13.8亿小时。
133亿对9.78亿,差了十几倍。AIGC连短剧的零头都不到。
再看用户数。抖音集团内部前三大应用,变成抖音、红果免费短剧、豆包,去重用户量分别是10.29亿、4.3亿、4.19亿。红果超过豆包。去年这个位置还是今日头条和抖音极速版。
这组数据的味道,不在短剧赢了AI,在它把注意力的真实分配摊开了。
短剧吃掉的,是在线视频下滑的那13.8亿小时。用户没有多出时间,是把长视频的时间挪给了短剧。一集几分钟,竖屏,强钩子,免费入口,红果用这个模型把用户时长吸了过去。它不靠AI讲故事,靠的是内容供给和分发效率。
AIGC的9.78亿小时净增,放在整个盘子里不算小,但和短剧比,差了一个量级。这说明AI应用的使用时长,还处在工具调用阶段,不是时间消耗阶段。用户打开豆包问一个问题、生成一段东西,用完就走。短剧是打开就停不下来。一个是效率工具,一个是时间黑洞。两者在注意力经济里的位置,完全不同。
更值得琢磨的是红果超过豆包这件事。豆包是AI助手,红果是短剧应用。在同一个集团内部,短剧的用户量跑到了AI前面。这不是说AI不重要,是说在用户端,短剧的渗透速度和粘性,比AI助手更快、更直接。AI的叙事在产业端、在资本端、在战略端;短剧的叙事在用户的手指上。
这跟今天Seedance那条消息,是一个硬币的两面。Seedance讲的是视频生成模型在B端卖Token、出海创收;红果讲的是短剧在C端吃时长、抢用户。AI在供给端造工具,短剧在需求端消耗注意力。两条线不在一个层面上竞争,但都在抢同一块屏幕时间。
当然,风险也在。短剧的监管在收紧,内容同质化和投流成本会压利润;在线视频的下滑如果延续,长视频平台的广告和会员收入会承压;AIGC的使用时长基数小,但增速和场景还在变,不能只看一个月的绝对值;红果的用户量超过豆包,不等于商业价值超过豆包,用户量和收入是两本账。
所以,别只看红果超豆包这个排名。要去看,谁在给短剧供内容、做分发、扛投流成本,谁在给短剧提供AI降本工具,谁在AIGC的使用时长里卡住了高频场景,谁又在长视频下滑里找到了新的变现口。注意力的投票,不看概念热不热,看用户的手指停在哪个屏幕上。那才是这轮内容消费变迁里,真正被时长验证的方向。