标签: 伊利
一个在超市干理货的员工,手里只死磕了一只伊利的股票。她买股根本不看什么复杂的分
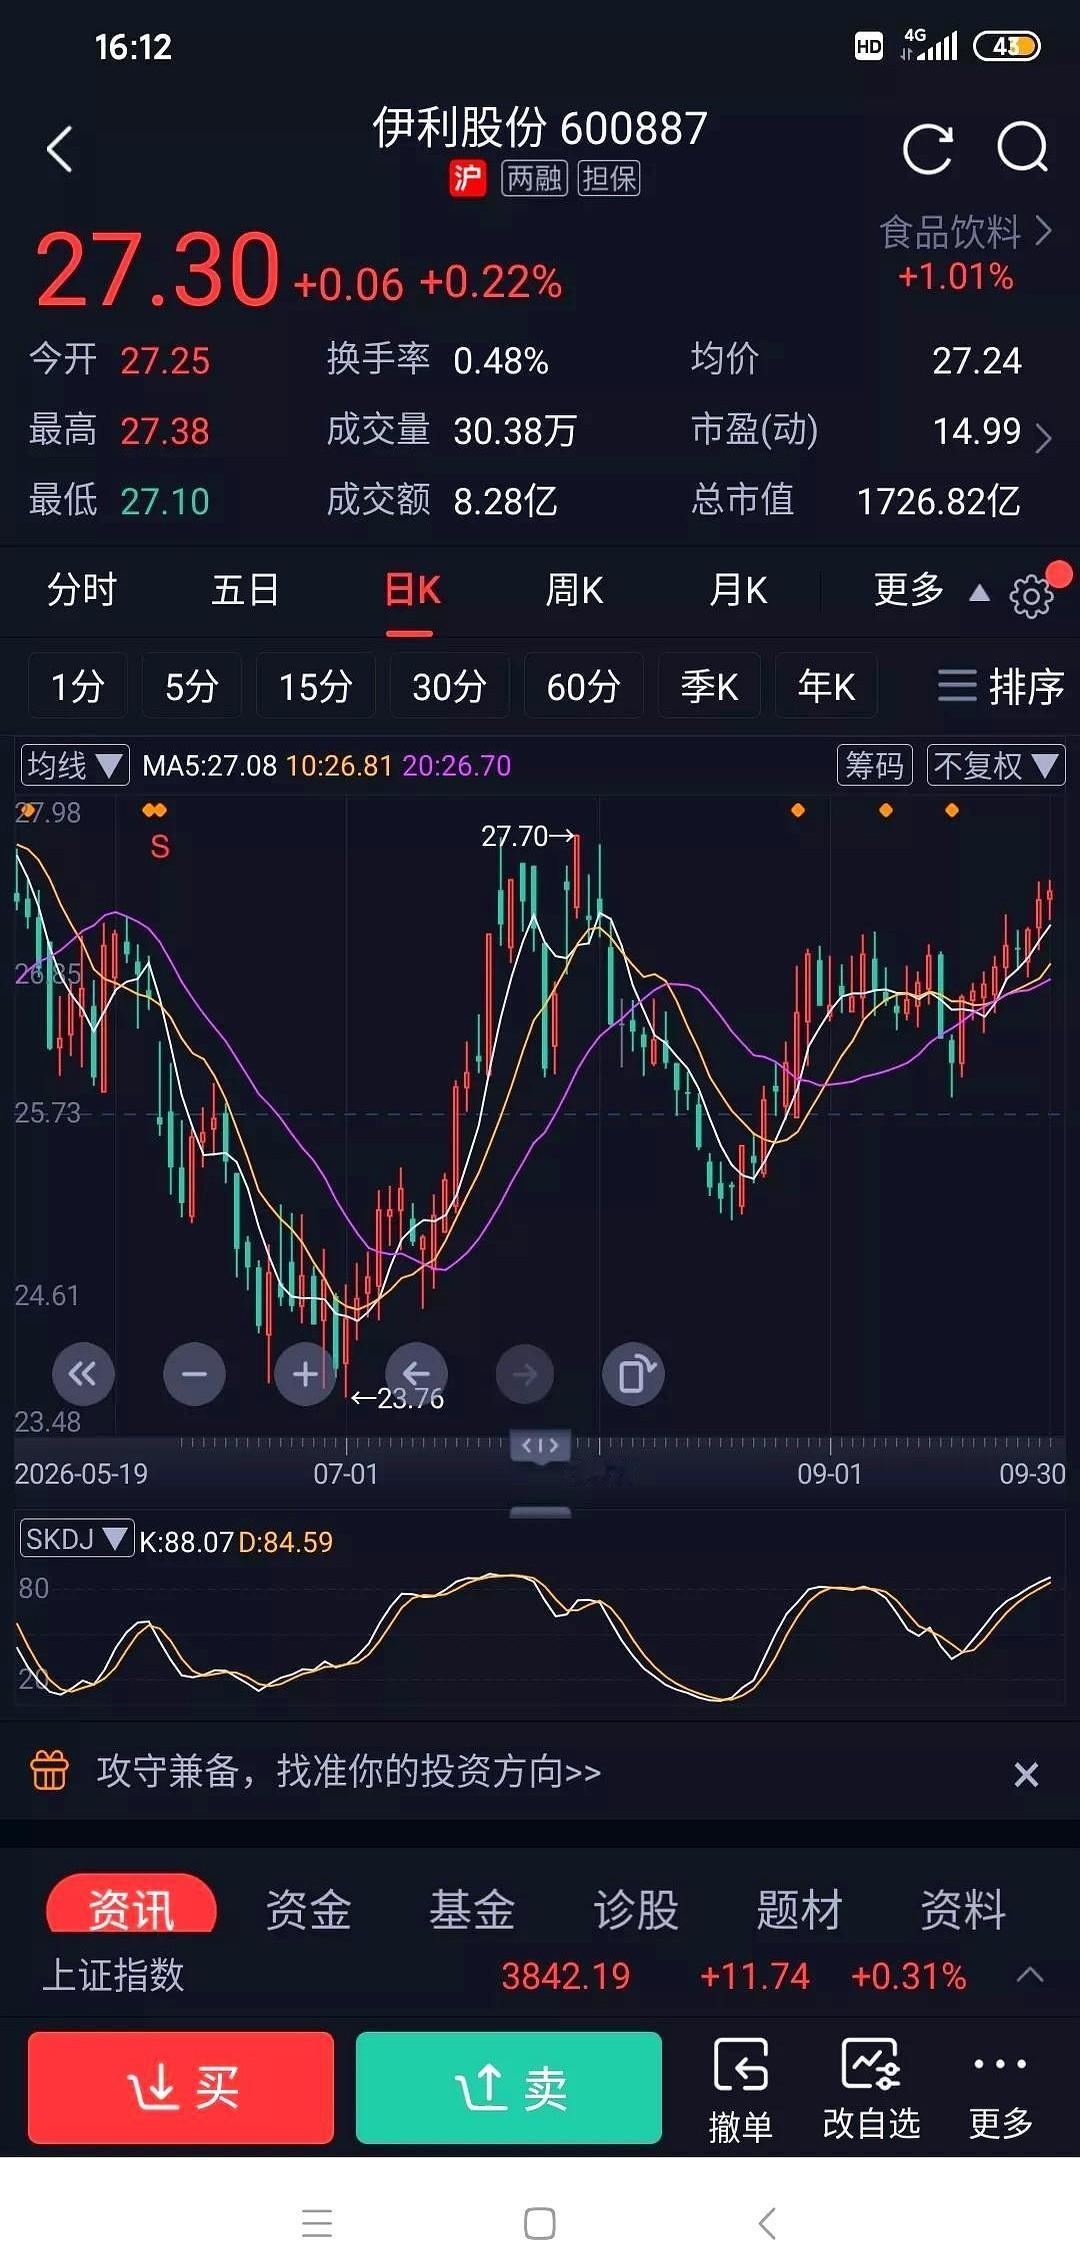
一个在超市干理货的员工,手里只死磕了一只伊利的股票。她买股根本不看什么复杂的分析,就天天数店里乳品区那快占了三分之二面积的冷柜。至于卖出的底线也早就定好了,就是等哪天最显眼入口处的常温奶堆头必须得靠频繁搞促销才能卖得动。炒股这事儿,太多普通人天天到处打听消息,跟着各种不知真假的说法杀进杀出。但你仔细掂量掂量这个理货员的套路,逻辑不仅粗暴,而且实在得让人没脾气。她人就在超市,这份工作就是她最真实的市场调研一线。东西好不好卖,没人比她更清楚。每天上架、理货,哪个牌子走量快,哪种货摆在C位,全在她的眼皮子底下。人家发现这牌子的奶走量太快了,快到连临期品都很少见,这就是她敢把钱砸进去的底气。你能把账面利润做得很漂亮,但你骗不了货架。货要是真卖不动了,最先察觉的绝对不是高字楼里的研究员,而是天天在超市里摸着纸箱子的理货员。她就靠着这么朴素的笨办法一直拿着,光是吃分红就已经赚到了实实在在的钱。相比之下,发帖说这事儿的那位作者,反倒更像个典型的炒股人。看了人家的操作,心里琢磨的是这股票还真有希望翻倍,甚至开始预测这牌子现在已经是国内的绝对龙头,要是未来能打开国际市场,那想象空间得多大。一个是盯着手边能摸得着的货架,一个是望着天边看不见的“国际市场”和“翻倍”大饼。普通人对商业世界最敏锐的直觉,往往就藏在最接地气的营生里。至于这股票到底能不能靠着龙头地位飞上天,那是后话。眼下最要紧的试金石,还是得看超市里那些常温奶,什么时候会沦落到不得不贴上降价标签去清库存。
别猜了!人大捐款5.03亿大概率是伊利了,我是说伊利老板潘刚,因为曾就读人大的大
别猜了!人大捐款5.03亿大概率是伊利了,我是说伊利老板潘刚,因为曾就读人大的大人物里面就他没给母校捐钱了。刘强东:捐了3个亿张磊:捐了3个亿段永平:捐了3000万美元基金叶澄海:已经多次大额捐赠裘国根:捐了2个亿潘刚:无捐款记录,作为国内乳业龙头的董事长,排除给母校捐钱也该轮到他了吧!人大捐款
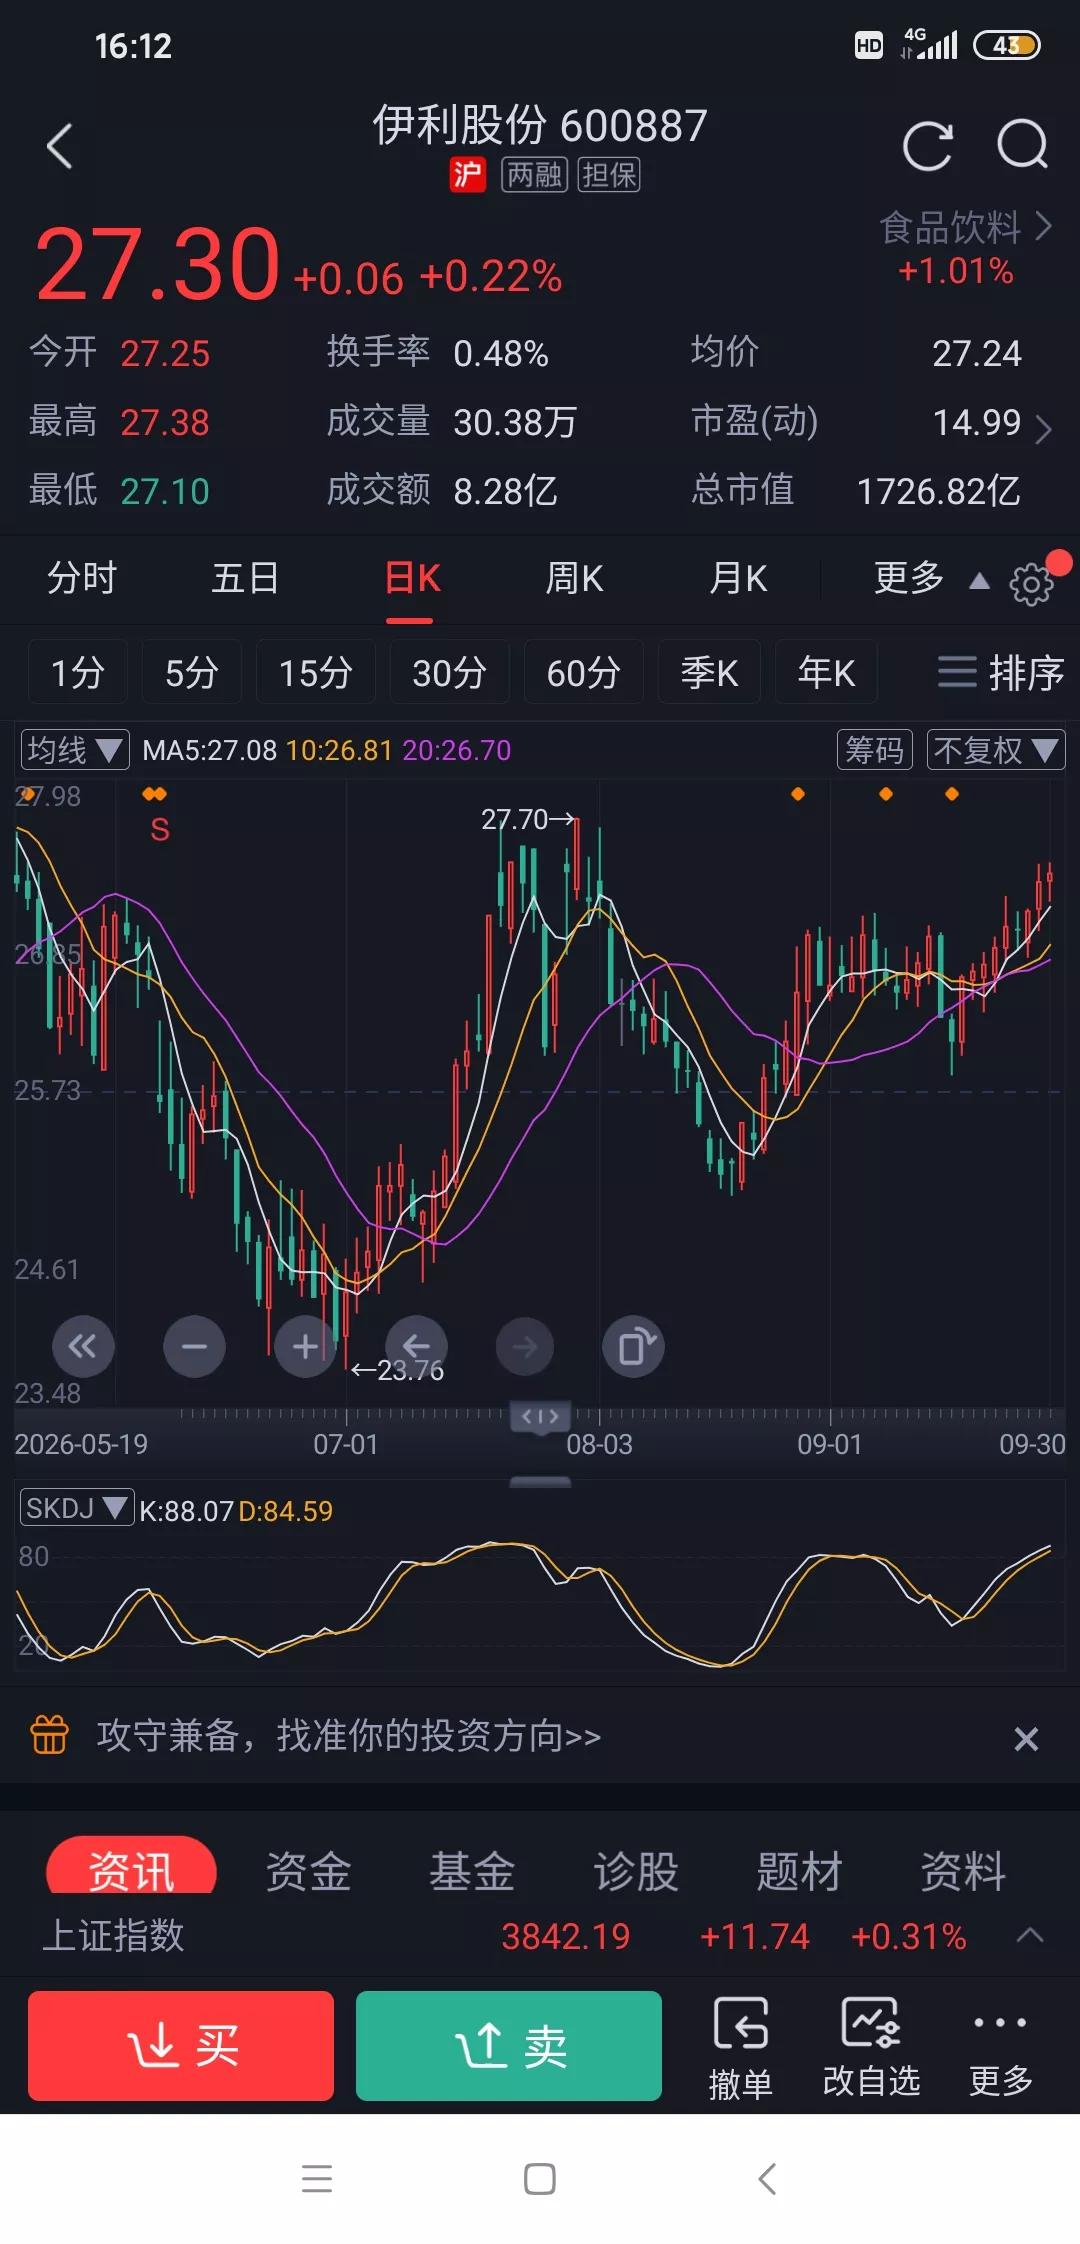
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利销
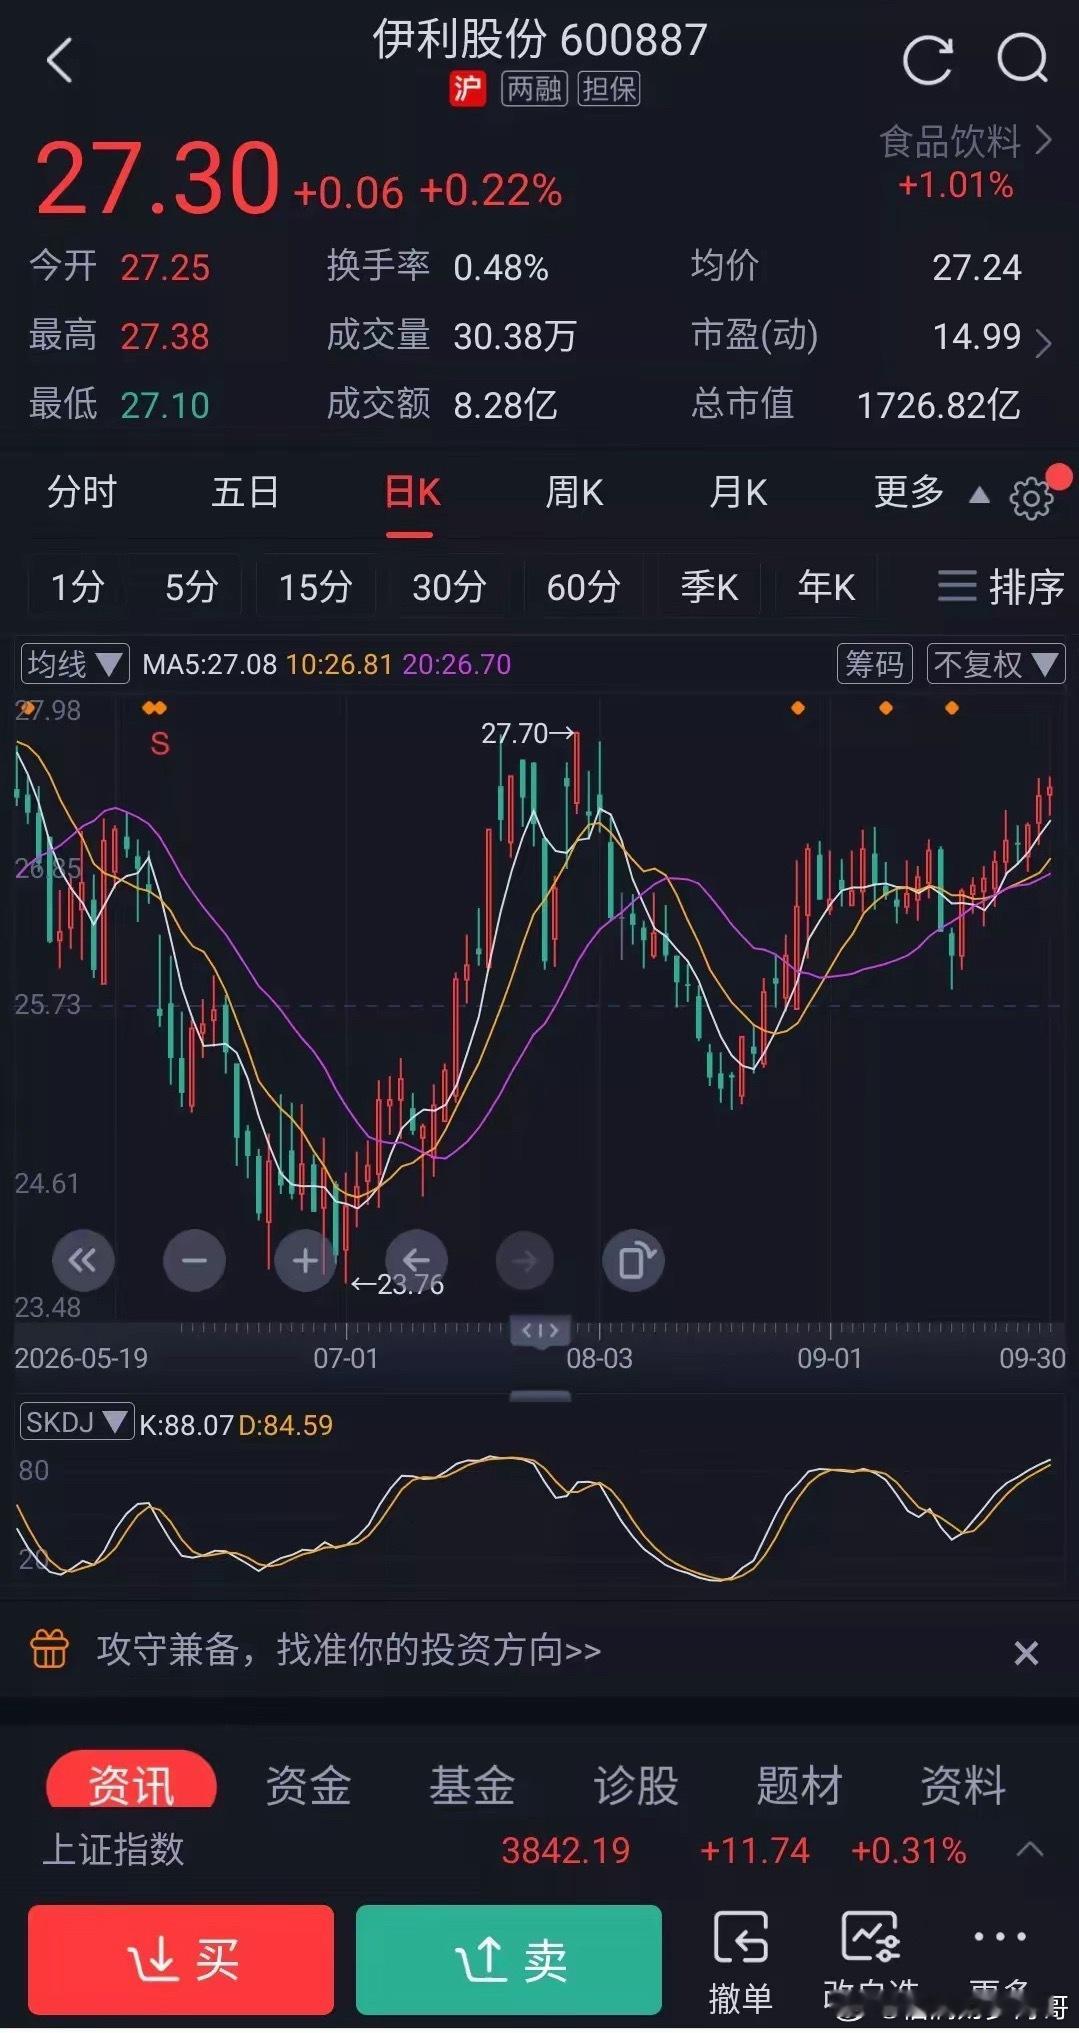
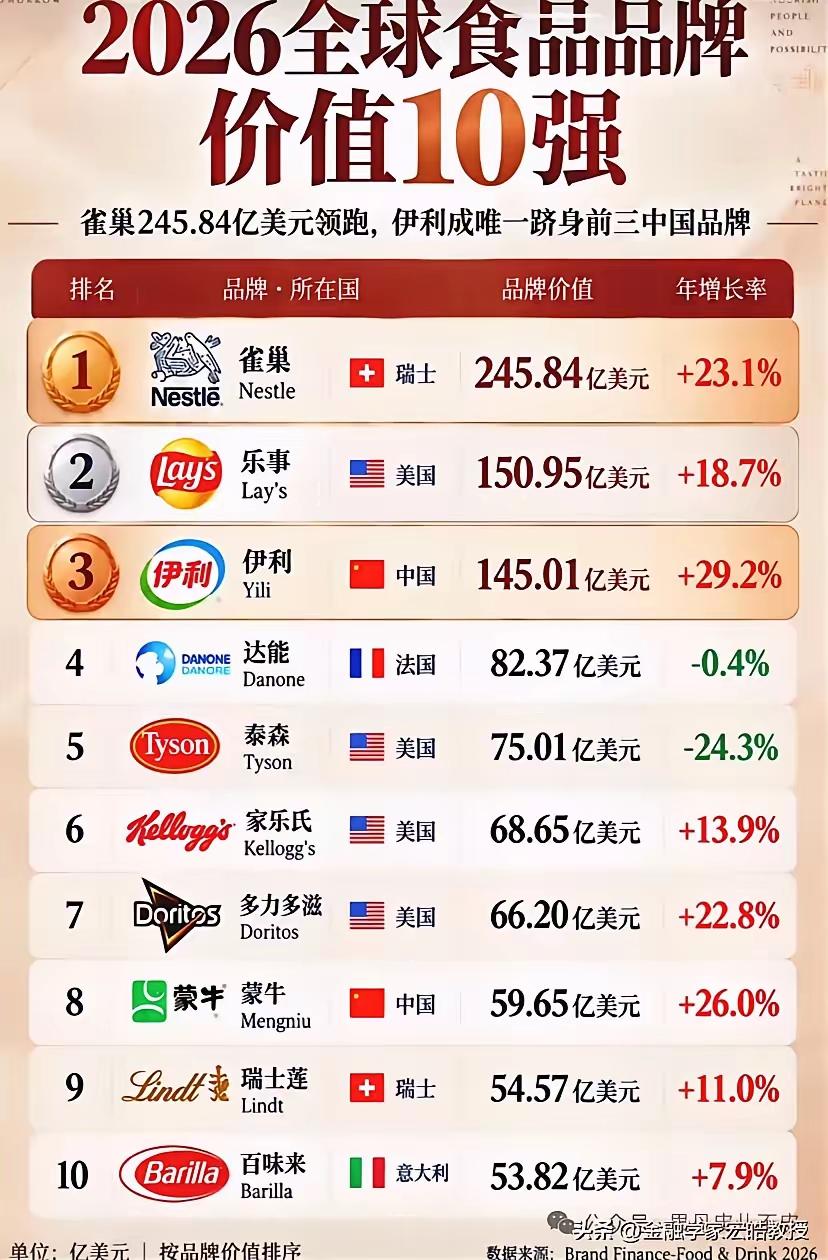
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利销量好,伊利的冷柜占了乳品区快三分之二的位置,常温奶堆头永远是最显眼的入口C位,走量快到临期品都很少见。问她什么时候卖,她说等到销量不好意思,要经常促销就卖了。想想看可能这个方法还真管用,她现在还继续持有,光分红就已经赚了不少了。伊利现在国内应该是绝对龙头了,只要打开国际市场那应该有很大的想象空间吧?
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利销量好,伊利的冷柜占了乳品区快三分之二的位置,常温奶堆头永远是最显眼的入口C位,走量快到临期品都很少见。问她什么时候卖,她说等到销量不好意思,要经常促销就卖了。想想看可能这个方法还真管用,她现在还继续持有,光分红就已经赚了不少了。伊利现在国内应该是绝对龙头了,只要打开国际市场那应该有很大的想象空间吧?
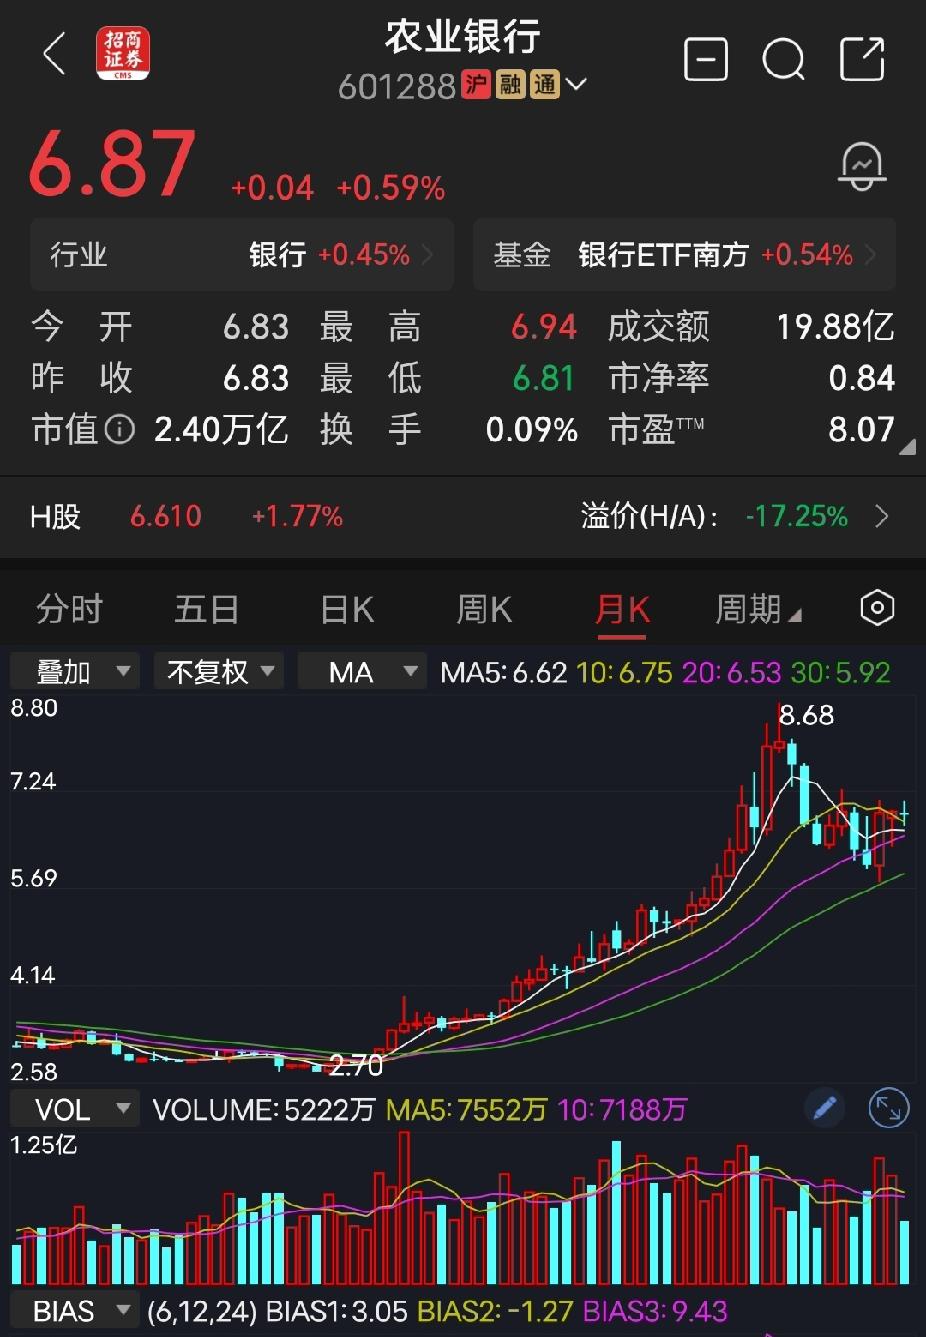
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元
农业银行持有了6年,50万股,成本2.269,现在每年分红就有10多万,可惜8元高点没减半仓,少赚很多。伊利2019年买的,成本20元,10500股,每年分红一万多。这两只股是我持有最长的,也是分红最多的。我还持有中信证券、中国平安、长江电力、农业银行、招商银行,这几个仓位不大,买得比较散,下次改进,尽量散中优质高分红派息个股。反正我08年入市,从来只买高股息的股票,攒股收息。农业银行这六年,走得不容易。2023年那会儿银行股被踩到泥里,多少人劝着割肉跑路。扛住了,50万股一股没动。现在回头看,每年的分红已经稳稳覆盖生活开销。算笔实在账。农业银行2025年全年每股分红0.2495元(含税),中期0.1195元,末期0.13元。50万股按这个标准,光去年一年到手就是12万4千多。当初投进去的本金不到114万,现在光分红回报率就超过11%。伊利也争气。2019年20块买进去的时候,有人说乳业竞争太激烈,增长到顶了。拿到现在,10500股每年分红稳稳一万多。2025年伊利每股派0.90元(含税),分红总额87.29亿元,分红率75.48%。买的时候没人看好,分红的时候才知道谁在踏实做事。现在银行存款是什么利率水平。三年期大额存单最高才1.55%,五年期最高1.6%。100万存银行,一年利息一万五。买农业银行的股票,一年分红超12万。差了多少倍,心里有数就行。有人说银行股涨得慢。慢是慢,但稳。农业银行股价52周最高到过8.43元,当时要是减半仓,能多落袋不少。这事确实可惜。但话说回来,谁也没长后眼,能扛住六年不动摇已经不容易了。股价波动天天有,分红到账是真金白银。用户提到其他几只票仓位散,说得实在。中国平安当前股息率约5.97%,招商银行约4.44%,长江电力约3.7%,中信证券约3.23%。方向没错,都是高分红路子。分散是好事,但太散了精力顾不过来。挑三四个行业龙头集中拿着,比分七八只更有底气。08年入市到现在,十八年了。见过6124的疯狂,也见过1664的绝望,熔断千股跌停都扛过来了。那些年追涨杀跌的,早被市场扫地出门了。反而是这种笨办法,每年拿着分红,安安心心过日子的人,活得最滋润。什么叫攒股收息。就是把好公司的股票当房子收租。不用天天盯着K线看,公司替你赚钱,每年给你分钱。股价涨了是意外之喜,不涨分红照拿。时间越长,成本越低,分红比例越高。这个市场从来不缺聪明人,缺的是笨功夫。用最笨的方式赚最稳的钱,这就是攒股收息的真正含义。信息来源:农业银行:2025年派发A股现金红利约415.02亿元(含税)股权登记日为5月12日-上海证券报·中国证券网
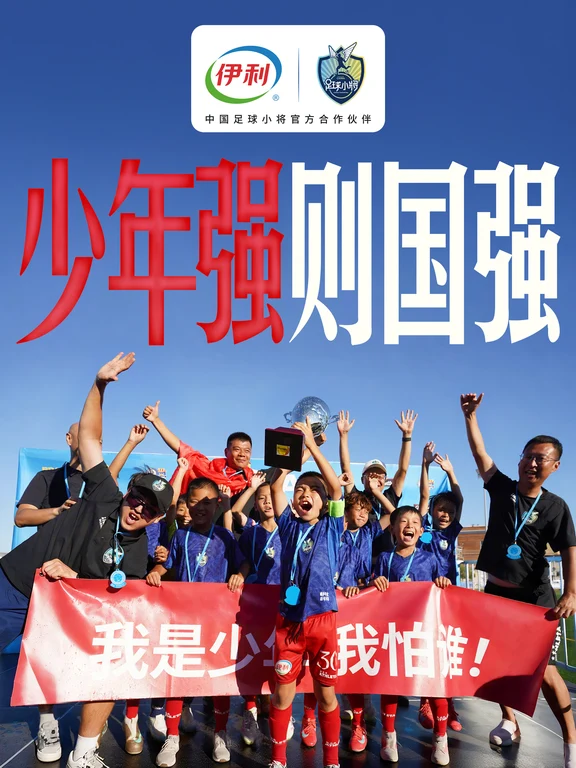
少年强则国强
少年强则国强伊利持续以品质营养守护@中国足球小将成长,祝贺#中国足球小将西班牙捧杯#伊利携手中国足球小将#足球搭子有伊利


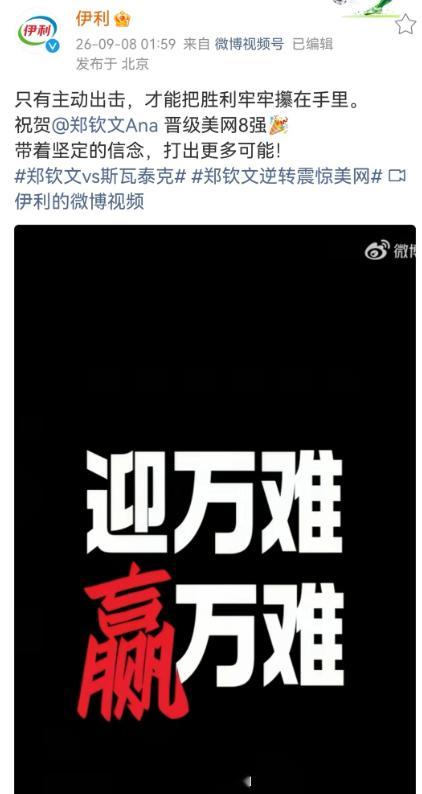
这算造星成功了吧🤔,🐮🐮从待爆一路升咖
这算造星成功了吧🤔,🐮🐮从待爆一路升咖
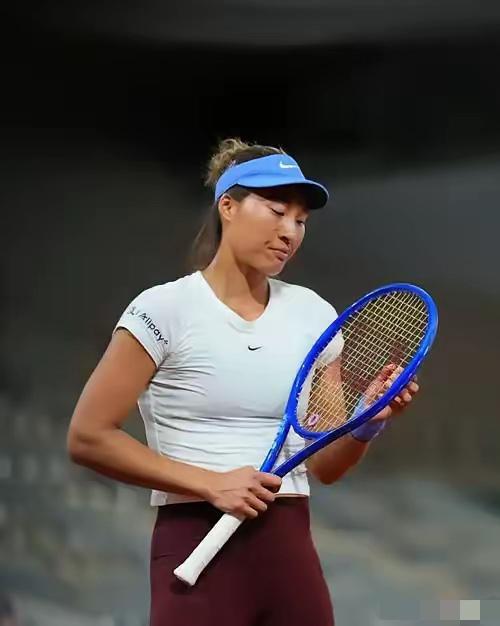
郑钦文打进美网第三轮,赞助商弹冠相庆,但没人算过她这趟纽约之行的成本。团队机票、
郑钦文打进美网第三轮,赞助商弹冠相庆,但没人算过她这趟纽约之行的成本。团队机票、教练日薪、理疗师各项开销,每天一睁眼就要消耗几万美金。倘若缺少赞助商的资金支撑,普通人根本负担不起这项体育运动。美网的直播镜头扫过郑钦文的球员包厢时,那种震撼其实跟球技无关。主教练里巴、理疗师、体能师、陪练,四五个人的团队围坐在那里,这已经是一支战术指挥部的配置。一个包厢坐几个人,直接反映的是这个球员在圈内的段位。职业网球有一条残酷的规律:大多数人靠打球挣钱,顶尖球员靠身份挣钱。郑钦文2025年全年收入2260万美元,其中赛事奖金只占160万,剩下2100万全靠在赛场上攒下来的商业影响力支撑。这个比例放在任何行业都称得上“反常”,可在网球圈,这就是顶级球员的生存法则。但这些光鲜不是免费的。2024年的数据显示,郑钦文有一个7人团队,包括主教练、经纪人、理疗师、体能师和两位陪练。团队一天的开销大约3.5万元人民币,一年下来超过1200万元。到了2026年,这个数字已经涨到1500万以上。换句话说,她在场上赢的每一分,背后都有真金白银在燃烧。所以29万美元的第三轮奖金,不是“赚了”,是“回了一点血”。对普通上班族来说,这是十年的收入。对她来说,这笔钱大概只够支撑团队运营两三个月。真正决定她是盈利还是亏损的,从来都不是WTA的奖金支票,而是美网直播镜头里那几十秒的品牌标识特写。她的商业盘子确实够大。耐克、劳力士、迪奥、奥迪、威尔胜、伊利、霸王茶姬……14个代言覆盖了运动、奢侈、汽车、互联网和食品饮料。外界估算代言总价值在1.3亿到1.7亿元之间。可这些合同的背后,都绑着隐形的成绩条款——跌出前100那段时间,部分品牌的绩效奖金已经被冻结,新代言也停了整整半年。这才是问题的核心。资本愿意给她顶级配置,是因为她能持续站上大赛舞台、持续制造曝光。一旦排名持续下跌,那座商业大厦不需要彻底倒塌,只需要晃一晃,压力就会全部压在她一个人身上。她不能只靠排名活着,也不能只靠代言活着,她得同时被两个系统需要——而这两套系统,随时可能翻脸。当美网直播镜头再次扫过她的包厢时,所有人都看到了一个事实:职业网球不止是挥拍击球,更像是运营一家以自己名字命名的跨国公司。公司的营收来源,不靠卖票,靠的是每一个回球、每一次晋级、每一秒坐在镜头前的机会。而那个每天都在烧钱运转的团队,是她唯一可以依赖的生产线。郑钦文这次美网从资格赛打进32强,五连胜,即时排名重返第94位,基本保住了正赛直通的资格。但这只是止血,不是痊愈。多赢一轮,品牌方的续约谈判桌就多一张椅子的位置;止步于此,新合同的报价就会被重新校准。这条路的成本不低,可她已经没有回头路了。信息来源:综合自腾讯新闻、网易体育、搜狐体育等多家媒体2026年9月关于郑钦文美网征程及商业价值的分析报道。