标签: 杰克逊
我们东北舞王大碴子杰克逊赵四
我们东北舞王大碴子杰克逊赵四
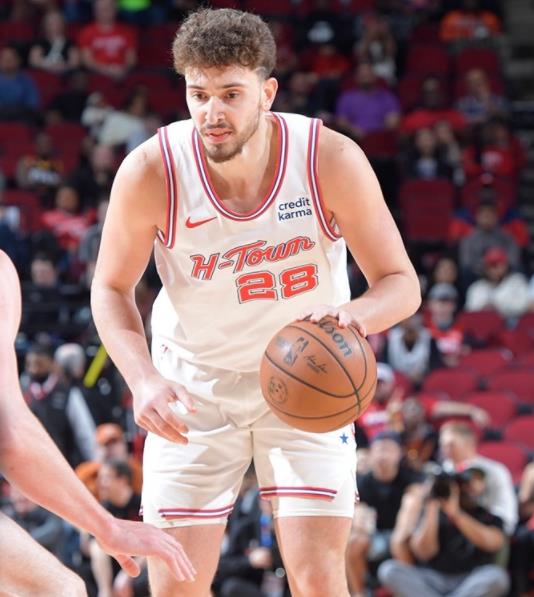
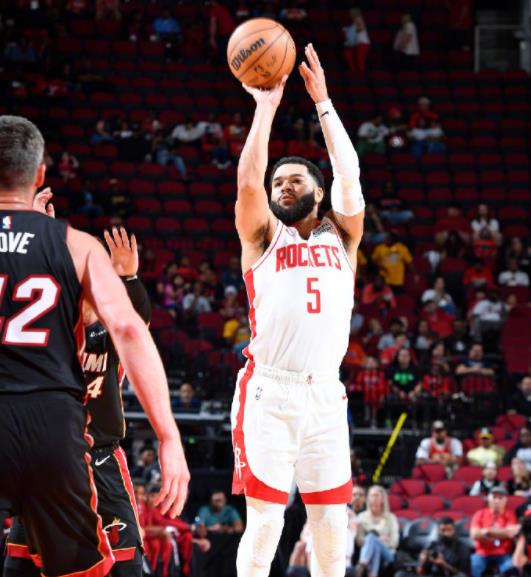
申京有没有机会在提升投篮的同时提升防守的质量呢?火箭队的媒体人杰克逊加特林认为,
申京有没有机会在提升投篮的同时提升防守的质量呢?火箭队的媒体人杰克逊加特林认为,内线中锋申京是有能力成为一位防守贡献者的。但是他在进攻端演了太重要的角色,很多顶级进攻球员都会在防守端有所保留。但是作为火箭队的先发中锋,如果申京在防守端不专注的话,那么这支火箭队就会非常的被动,这就体现了亚当斯的价值,新赛季亚当斯也会在训练营当中正式复出。他可以每场打20多分钟,火箭队还能够排出双塔阵容去应对比赛。有亚当斯在,申京的防守压力就会减轻很多,他可以在进攻端投入更多的体能和精力,也能够避免申京在防守端被对手去针对。


美联储已经被逼到了墙角。 沃什8月28日在杰克逊霍尔刚放完鹰,巴尔就公开喊话
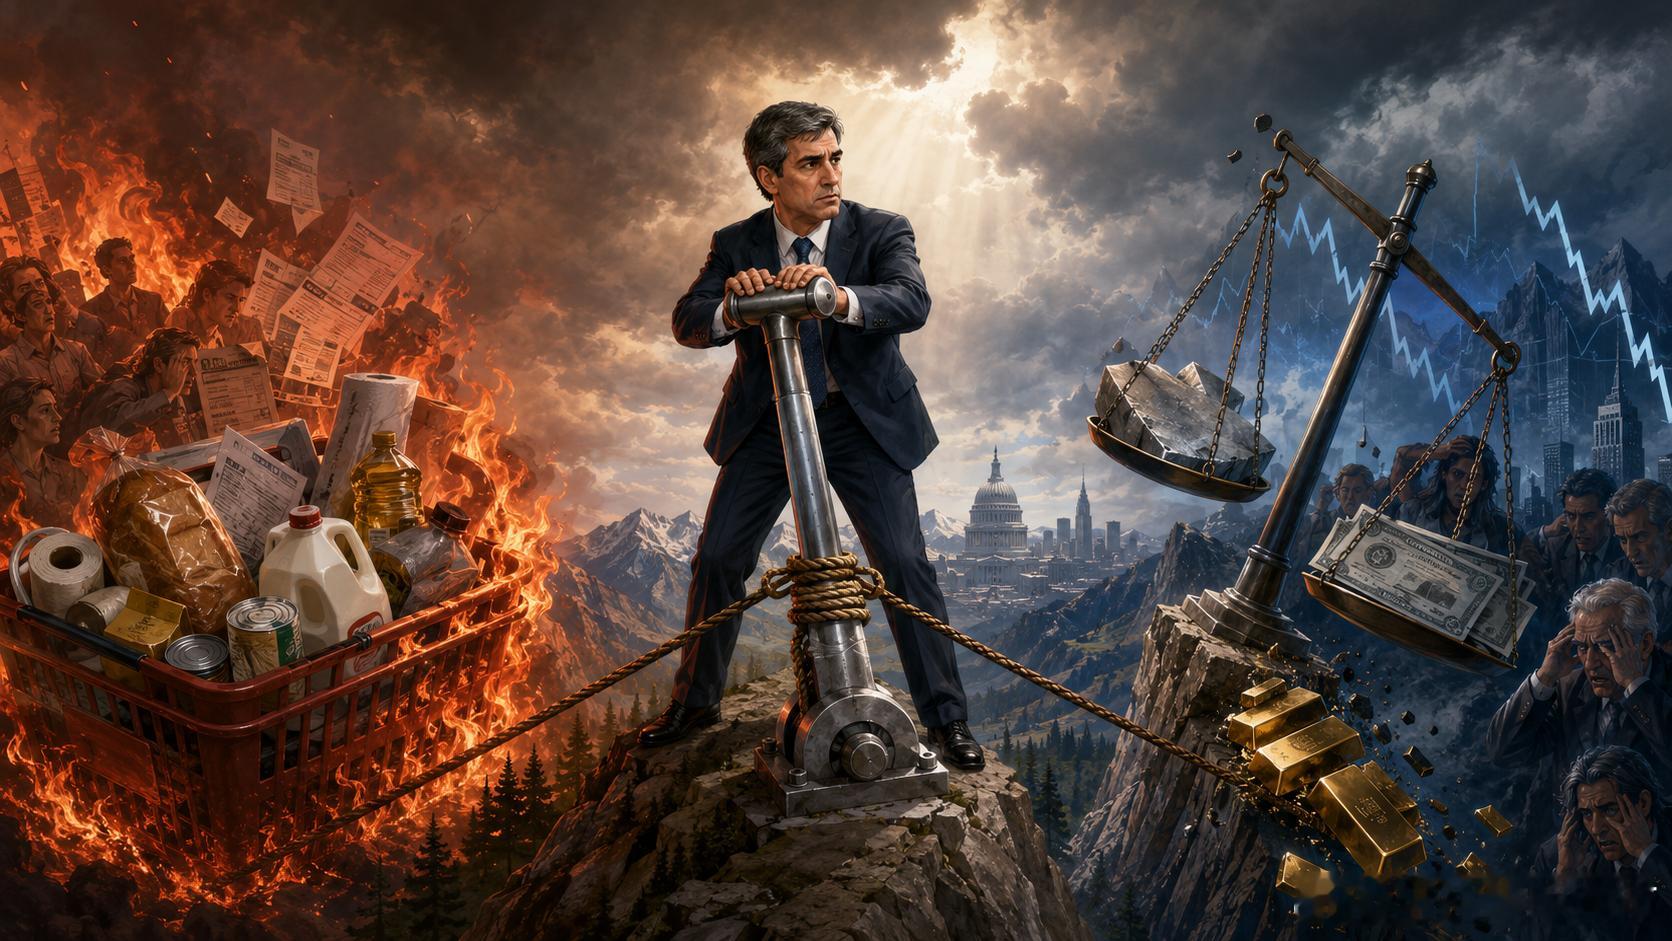
美联储已经被逼到了墙角。沃什8月28日在杰克逊霍尔刚放完鹰,巴尔就公开喊话“若通胀不降温,就果断加息”,9月加息概率从30%一路飙到66%。更棘手的是,大摩闭门会上邢自强却坚持“不加息”,理由是PCE中超3%的产品占比已从77%降至54%。一边是市场定价铁了心,一边是内部声音各说各话,这不是政策分歧,这是政策瘫痪。沃什的鹰派讲话经不起细看。他承认通胀偏高,暗示利率可能进一步上调,却没有直接释放9月会议的政策信号。他说的是“基础通胀”而非总体通胀,却并未界定基础通胀到底指什么,更没有说明199个PCE分项中哪些属于基础通胀、权重如何。我认为,这种有意为之的模糊恰恰暴露了美联储的心虚。巴尔喊出“果断加息”的时机耐人寻味。他在9月1日华盛顿银行业论坛上表态,当时距离9月15日至16日议息会议仅剩两周。美国通胀已连续近五年半高于2%目标,整体价格同比上涨3.7%,核心PCE同比上涨3.3%。巴尔是在为可能的加息提前铺路,但这条路未必走得通。市场定价的66%加息概率本身就值得警惕。就在一周前,这个数字还不足40%。CME数据显示,交易员在沃什讲话后迅速重新定价。我认为这不是理性分析的结果,而是情绪驱动的集体踩踏。市场把沃什的“不指引”当成了最凌厉的指引,反而制造了更大的不确定性。邢自强的判断提供了完全不同的视角。他指出PCE中涨幅超3%的产品比例已从77%高点降至54%,后续有望继续下降。沃什自己都承认这个比例“明显低于疫情后的高峰”。既然如此,加息的紧迫性到底在哪里,我认为这才是大摩坚持不加息的真正底气。沃什的“不指引”策略正在制造反效果。他反对前瞻指引,主张更安静的沟通方式,拒绝给出“什么数据触发加息”的明确答案。但市场需要锚,没有锚就只能靠猜。这种刻意模糊不是纪律,而是不负责任,美联储的信誉不是靠沉默来修复的。三张反对票已经暴露了内部的撕裂,7月会议上,卡什卡利、哈马克和洛根三位地区联储行长罕见联手投票支持加息。这说明分歧不是沃什与巴尔之间的个人分歧,而是整个FOMC的系统性分裂。用“政策瘫痪”来形容,恰如其分。特朗普的降息施压让局面更加混乱。他8月31日公开表示美国利率“太高了”,而巴尔却在同一天呼吁加息。白宫要降息,美联储理事要加息,主席在打太极。这不是三权分立式的制衡,而是三头马车各拉各的方向。关税、油价、AI基建三重冲击正在推高通胀预期。巴尔明确指出,中东紧张局势可能通过能源价格影响通胀前景,新一轮关税冲击和AI数据中心大规模建设带来的需求增长,都可能令价格压力持续更久。这些都不是货币政策能解决的问题,却要美联储来买单,这才是真正的困境所在。邢自强还提到一个被忽略的事实。美债突破40万亿美元,但美国老百姓的杠杆是健康的,家庭负债占GDP比例仅67%,比2000年还低。这意味着加息对居民部门的伤害有限,但也意味着政府债务压力更加突出。加息的代价最终由财政来承担。9月11日公布的8月CPI将成为最后的判官。在这之前,所有的鹰派喊话和鸽派坚持都只是博弈筹码。但无论结果如何,美联储已经失去了最重要的东西,那就是市场对它判断力的信任。当政策变成猜谜游戏,受损的不只是华尔街,还有全球每一个持有美元资产的人。美联储被逼到墙角,不是因为通胀太难对付,而是因为它自己把路走窄了。沃什想用沉默重塑信誉,巴尔想用狠话抢占先机,市场想在混乱中收割利润。三方博弈的结果,是美联储正在从一个政策制定者退化为一个被市场牵着走的被动角色。