标签: 紫金矿业
2026半年报,大A散户最多的top10:京东方A紫金矿业东方财富隆基绿能中国
2026半年报,大A散户最多的top10:京东方A紫金矿业东方财富隆基绿能中国能建洛阳钼业包钢股份长江电力利欧股份中国船舶京东方,192.5万户,再次一骑绝尘,遥遥领先啊!

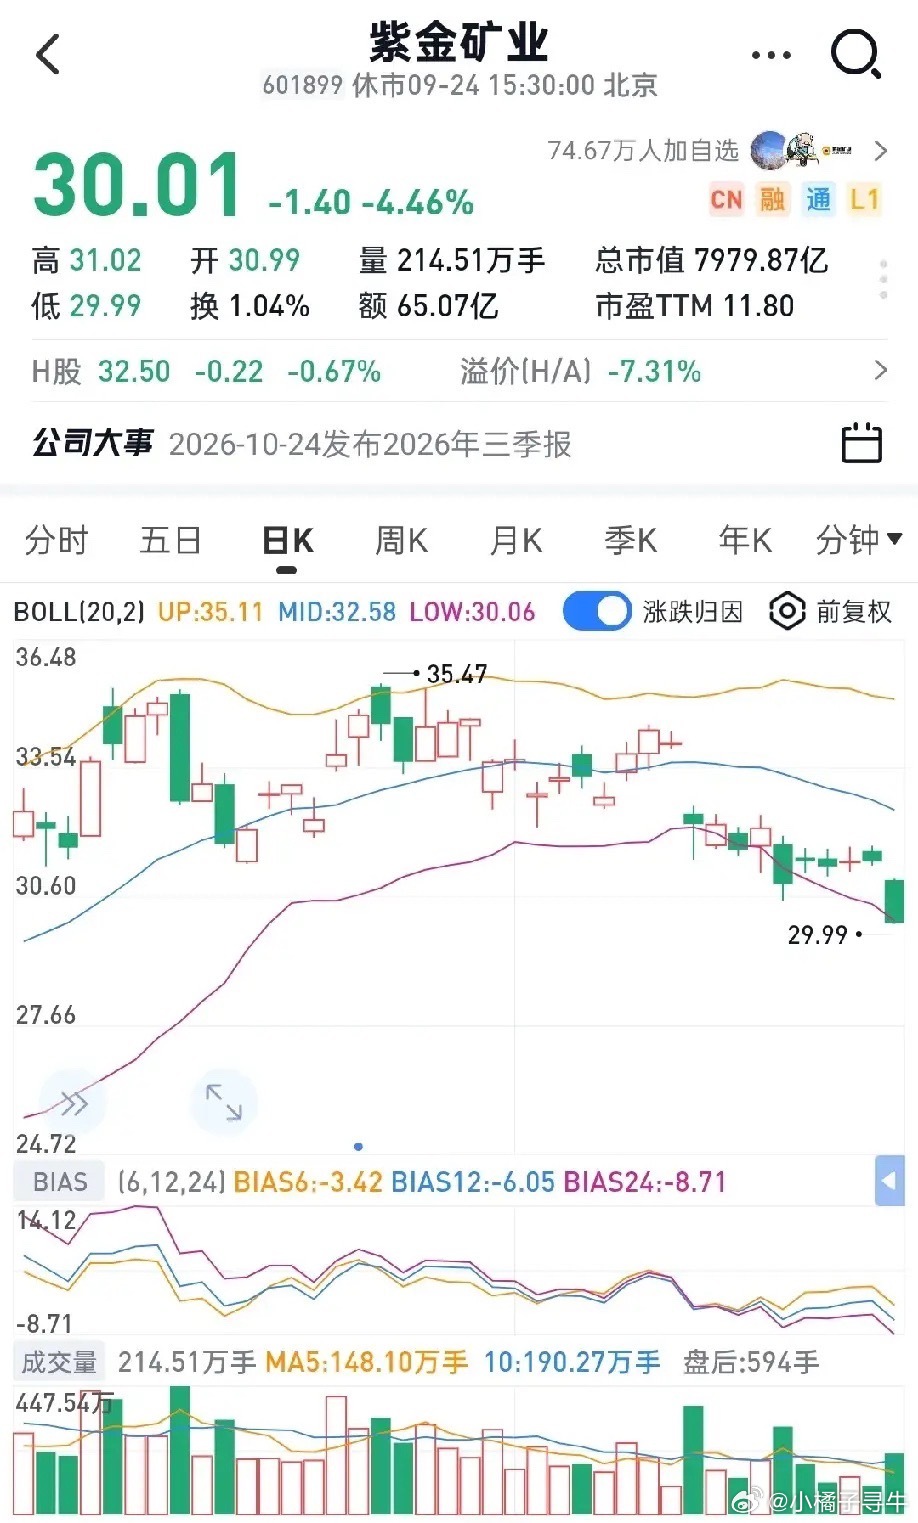
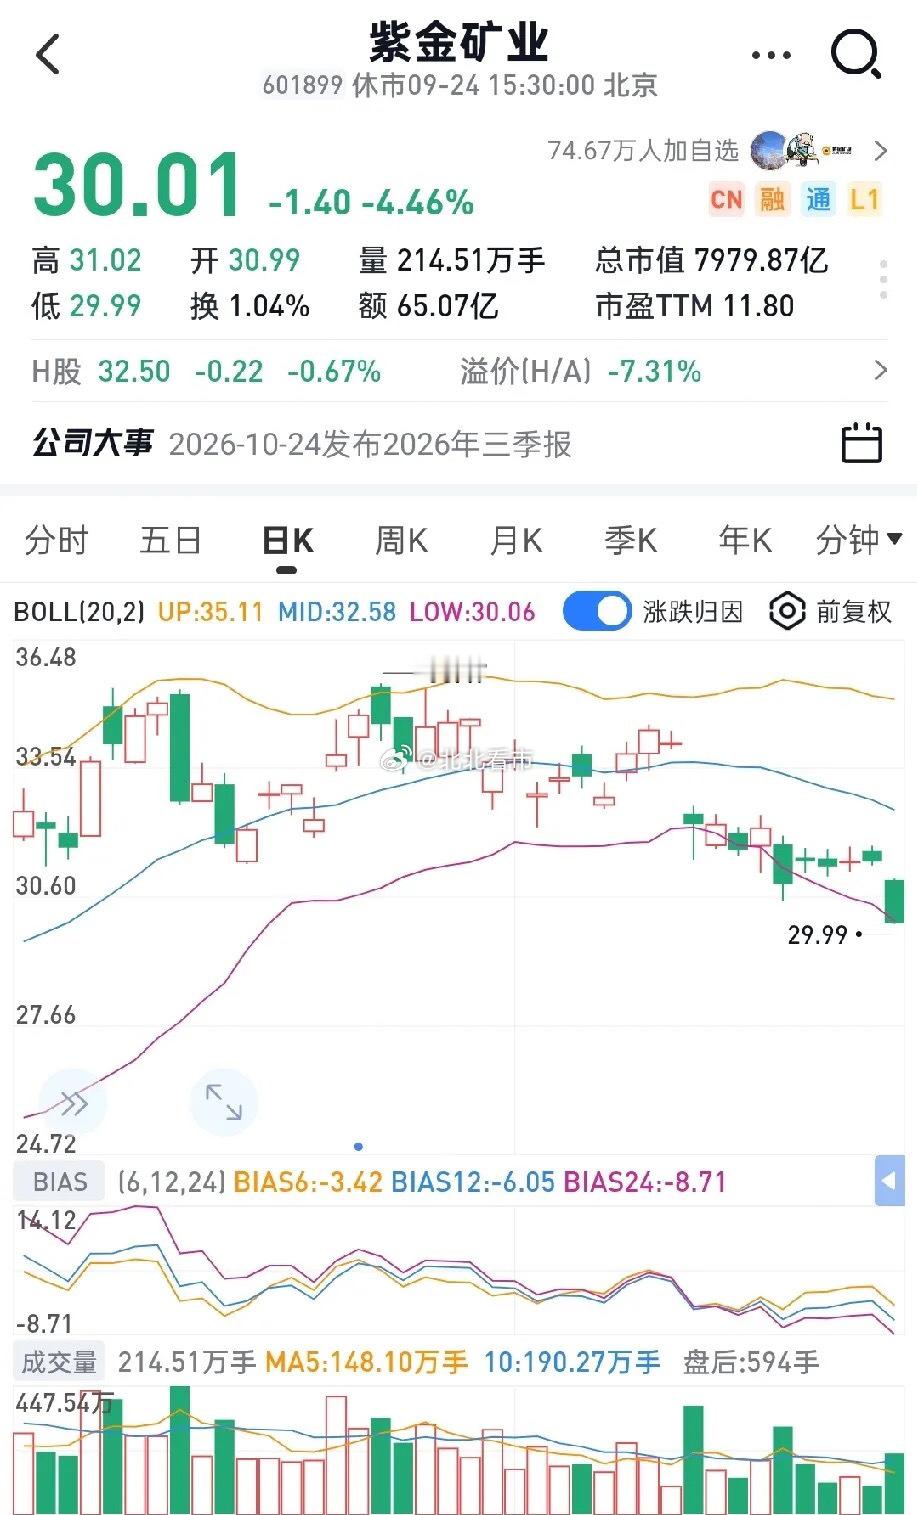
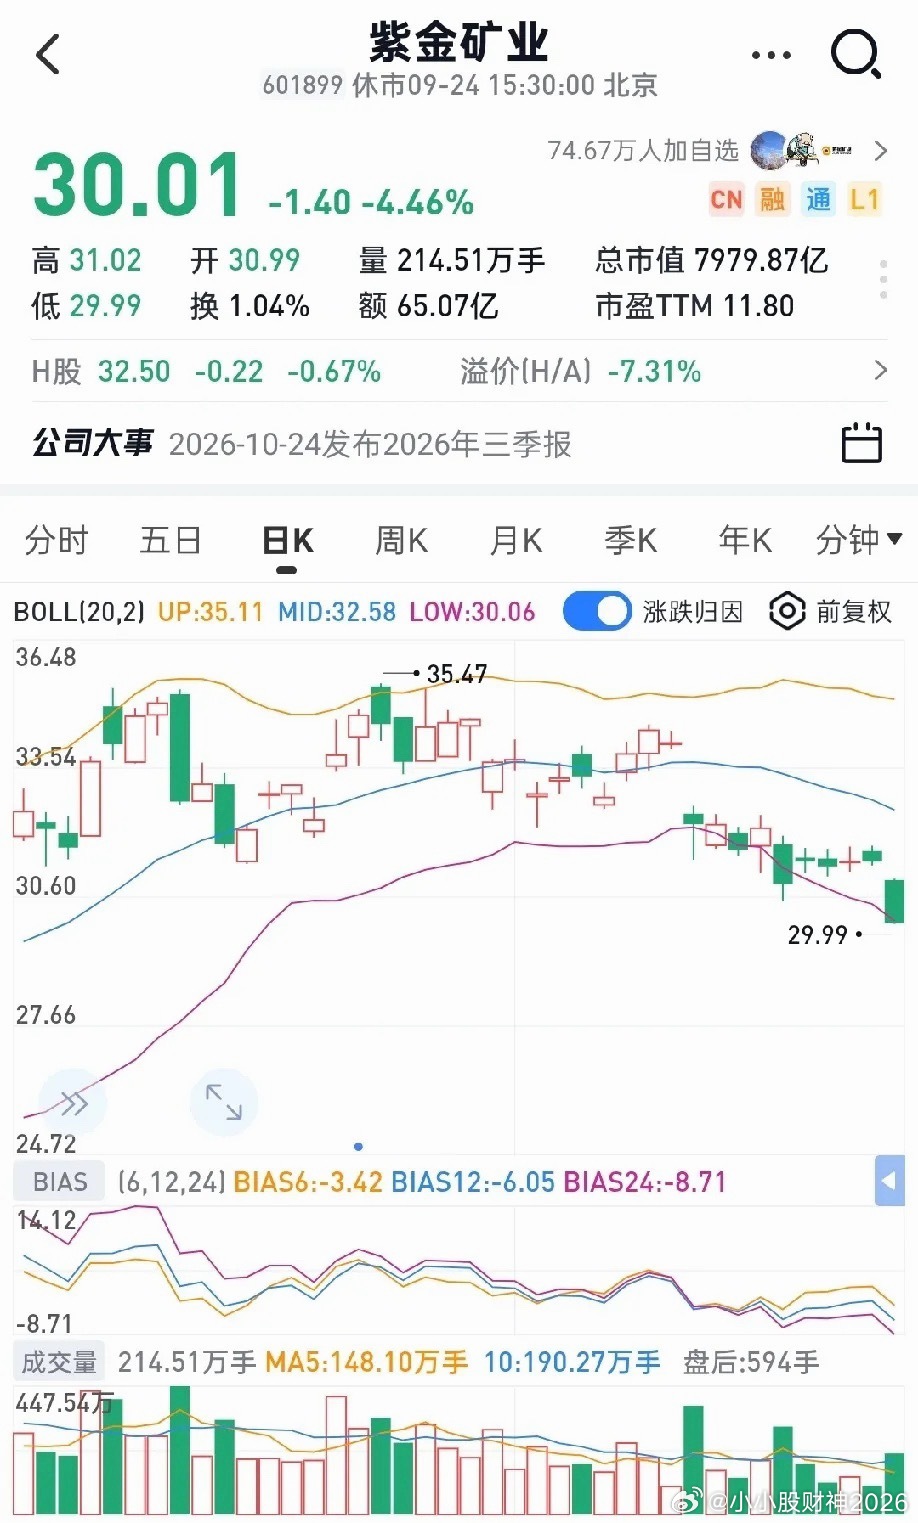
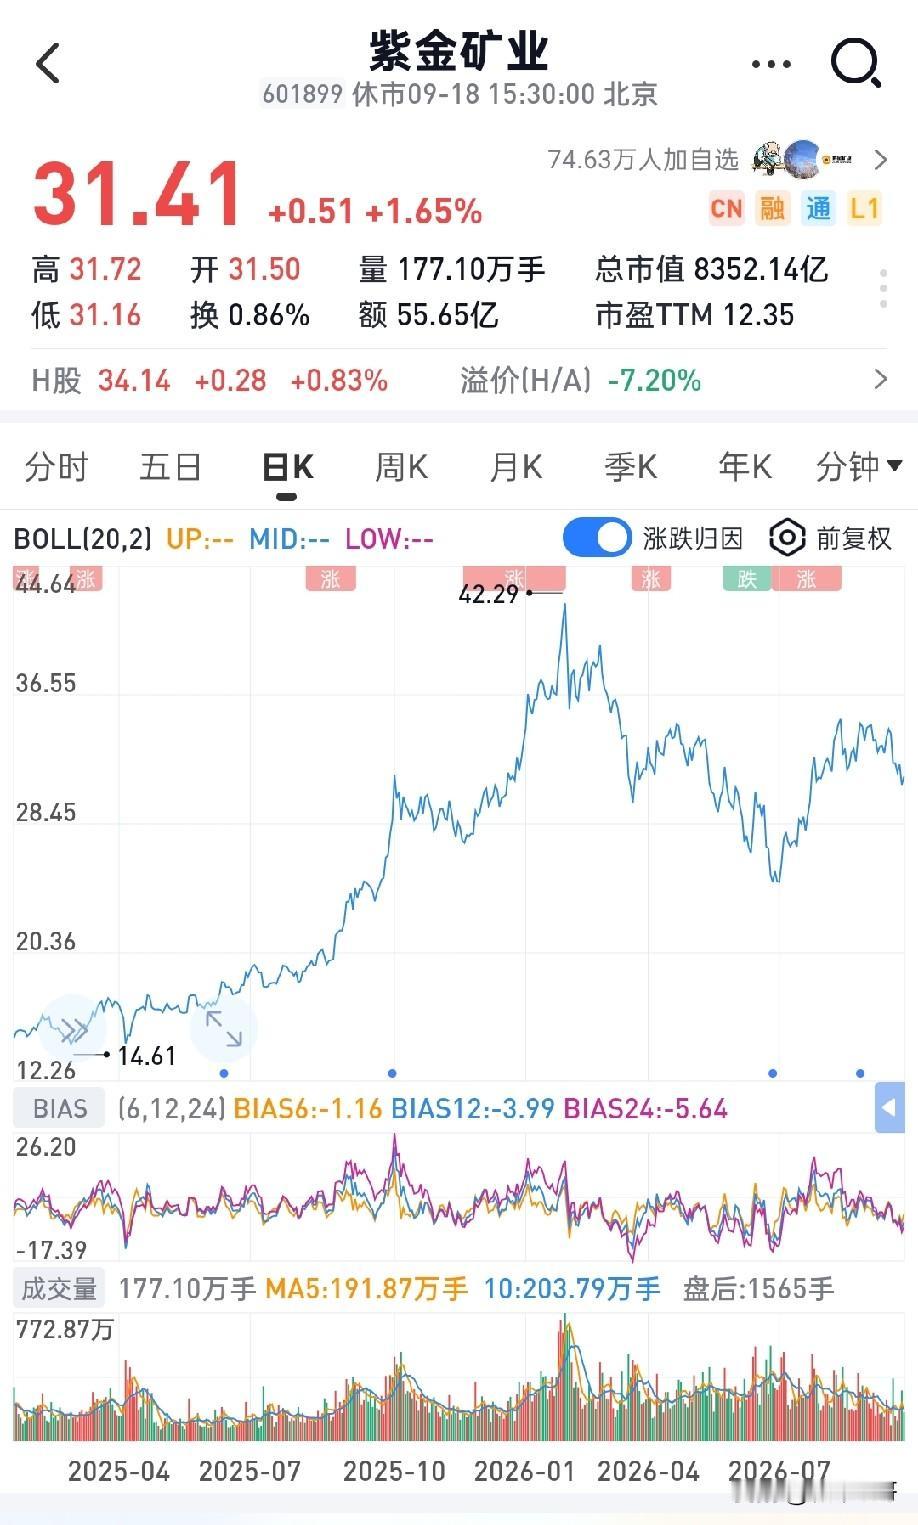
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面:美国
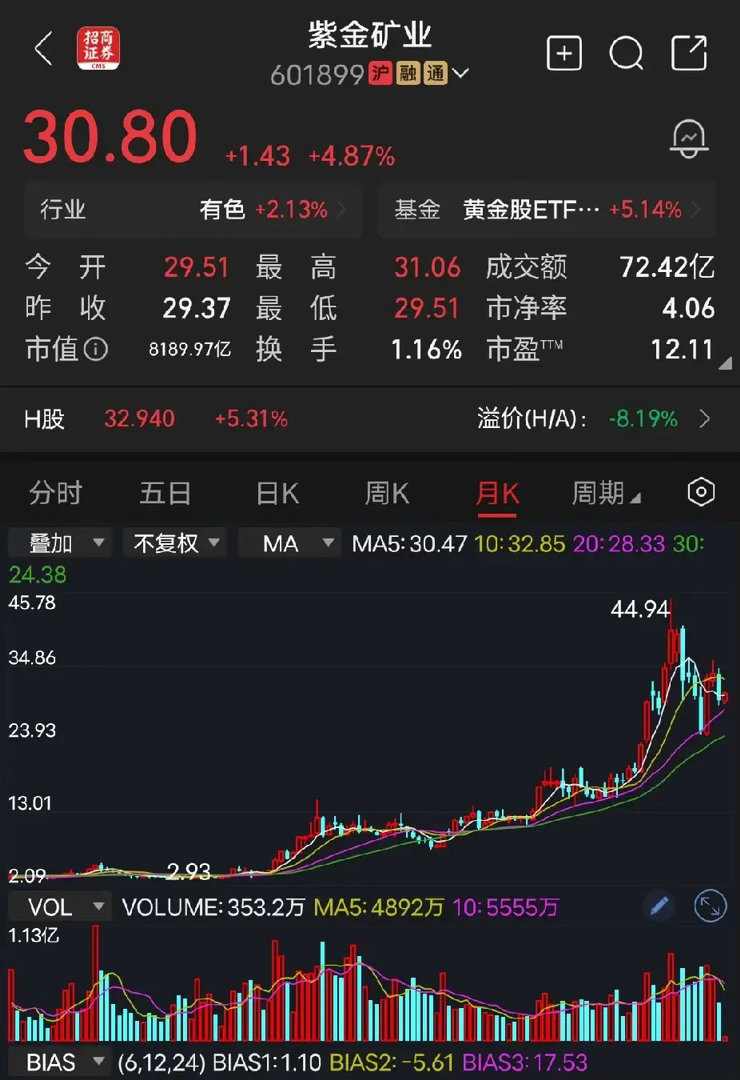
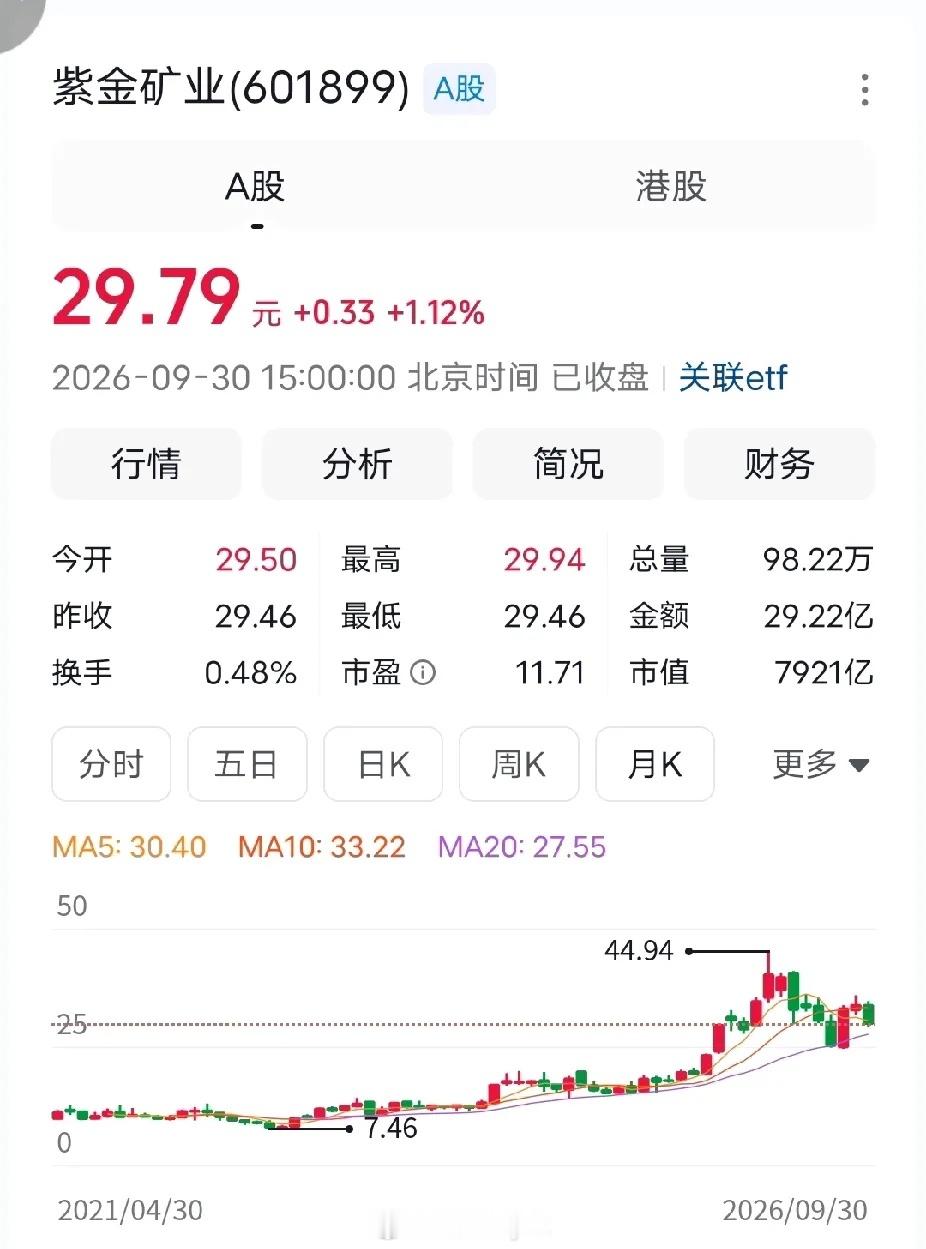
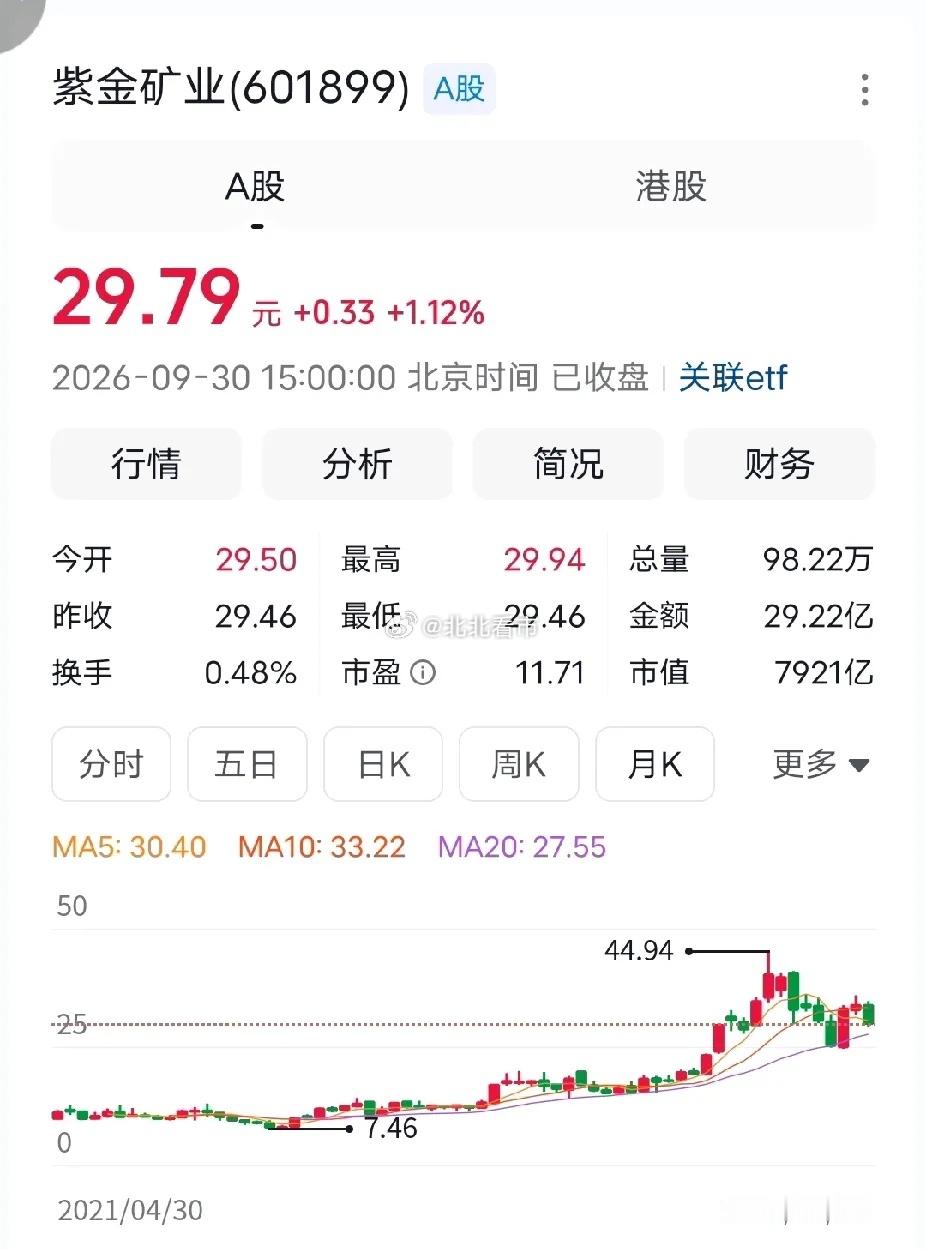
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1.宏观层面:美国不愿黄金替代美元体系,叠加美元维持高利率,直接压制金价上行空间。2.筹码层面:黄金板块积累了大量获利盘,稍有风吹草动就容易出现资金集中出逃,筹码稳定性偏弱。3.交易层面:板块缺乏持续赚钱效应,量化交易策略偏向快进快出,只要有盈利就兑现离场,形成短期抛压。4.套牢盘压力:紫金矿业30元上方堆积了大量套牢盘与前期获利盘,现阶段不具备直接大幅拉升的基础。5.资金面:短期成长性预期偏弱,部分私募选择逐步减仓,一涨就有抛压,股价大概率会震荡下探,寻找新的支撑平台。6.长期判断:近几年紫金矿业的业绩是稳定上涨的,2027年紫金矿业的产量仍有可观的增长。等待黄金大牛市来临,紫金矿业依旧会是板块龙头。总之,不用那么纠结,就老美那制造业空心化,和债务,根本压不住黄金。最悲观情况黄金铜10年不涨,配合3%分红和紫金的扩产计划,年化回报也有6%。万一压不住黄金,以后黄金翻5倍呢?下有保底上无上限。看短期没意义,控制好仓位,长期持有即可。
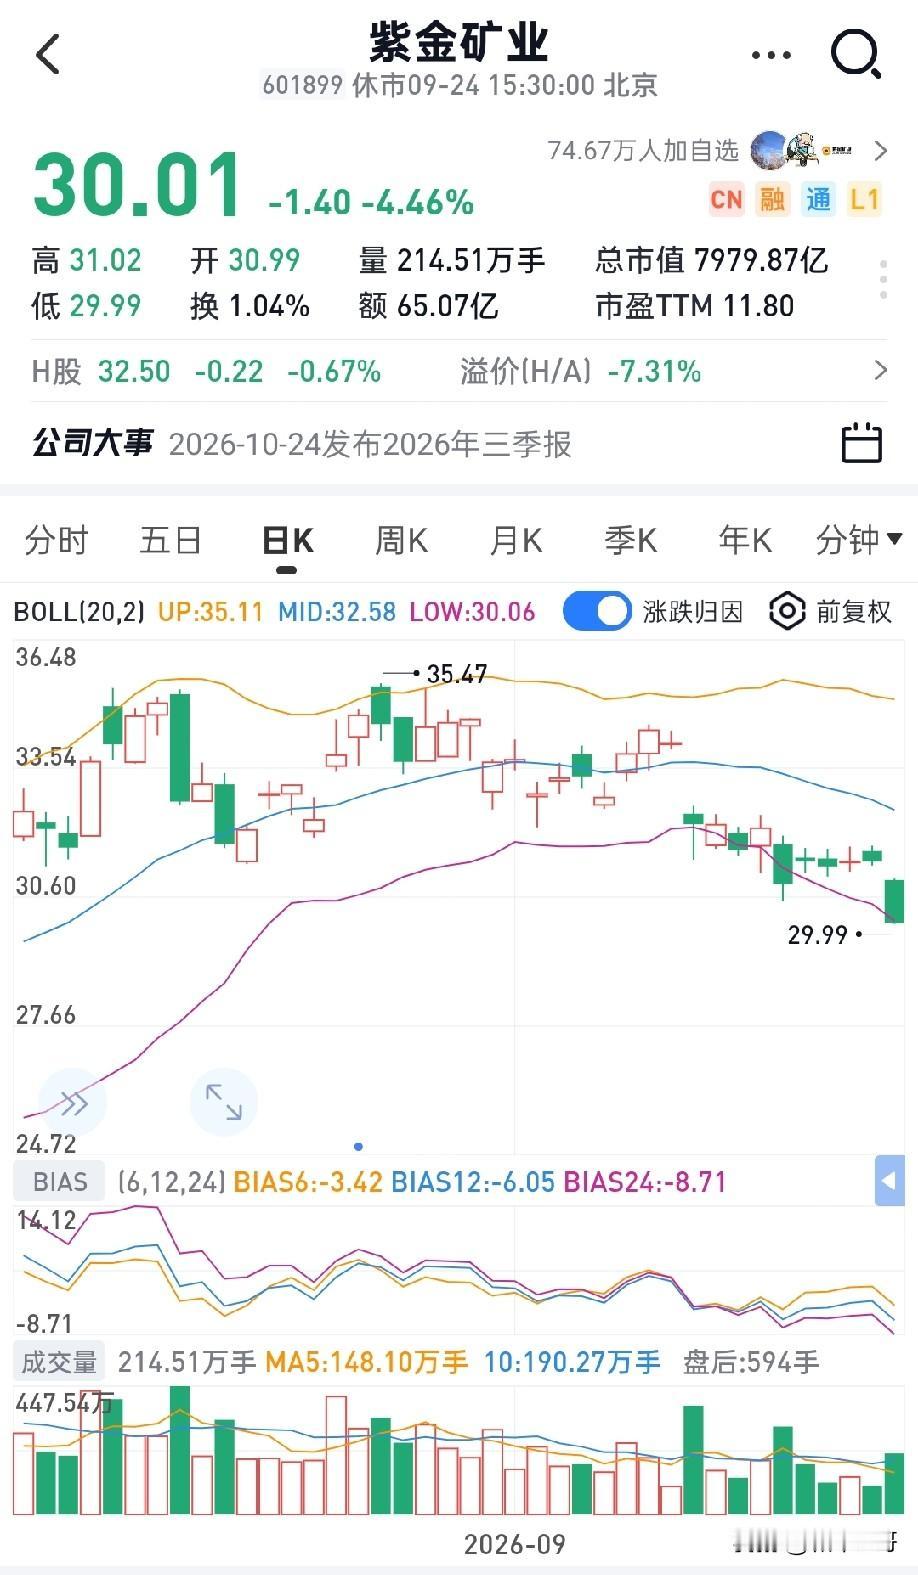
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1.宏观层面:美国不愿黄金替代美元体系,叠加美元维持高利率,直接压制金价上行空间。2.筹码层面:黄金板块积累了大量获利盘,稍有风吹草动就容易出现资金集中出逃,筹码稳定性偏弱。3.交易层面:板块缺乏持续赚钱效应,量化交易策略偏向快进快出,只要有盈利就兑现离场,形成短期抛压。4.套牢盘压力:紫金矿业30元上方堆积了大量套牢盘与前期获利盘,现阶段不具备直接大幅拉升的基础。5.资金面:短期成长性预期偏弱,部分私募选择逐步减仓,一涨就有抛压,股价大概率会震荡下探,寻找新的支撑平台。6.长期判断:近几年紫金矿业的业绩是稳定上涨的,2027年紫金矿业的产量仍有可观的增长。等待黄金大牛市来临,紫金矿业依旧会是板块龙头。总之,不用那么纠结,就老美那制造业空心化,和债务,根本压不住黄金。最悲观情况黄金铜10年不涨,配合3%分红和紫金的扩产计划,年化回报也有6%。万一压不住黄金,以后黄金翻5倍呢?下有保底上无上限。看短期没意义,控制好仓位,长期持有即可。
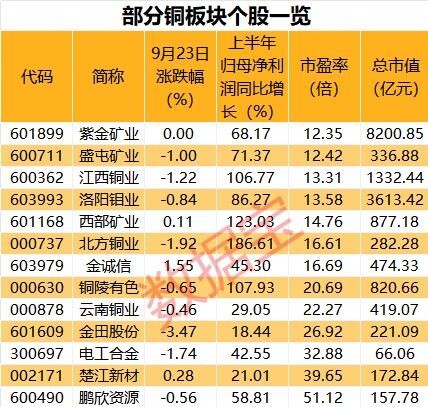
创业早报|2026.9.22星期二1.紫金矿业:全资子公司拟10亿元参投基
创业早报|2026.9.22星期二1.紫金矿业:全资子公司拟10亿元参投基金,投资人工智能、具身智能等领域。(新浪财经)2.英伟达与EmeraldAI、谷歌成立联盟,共同推进灵活AI数据中心建设。(新浪财经)3.恒工精密:拟发行不超8.1亿元可转债用于具身智能机器人等项目。(36氪)4.瑞丰高材:拟4.99亿元取得觅拓新材68.065%股权。(36氪)5.金博股份获国内新能源一线新势力主机厂碳陶制动盘定点。(钛媒体)6.科达制造:拟1.68亿元受让控股子公司6.82%股权。(钛媒体)7.浪潮集团与枣庄市政府签署战略合作协议,双方将围绕人工智能创新应用、产业数字化转型、数据要素流通等领域深化务实合作。(钛媒体)8.经纬股份:中软西安拟受让29.68%股份,拟成为控股股东。(创业邦)9.ST派瑞:签订联合研发暨研究生培养基地框架性协议,合作周期5年。(创业邦)10.字节跳动分拆出来的AI制药业务AnewLabs独立完成2.9亿美元首轮融资,投后估值约15亿美元。(创业邦)11.心灵点滴:细想起来,每个人的生活同样也是一个世界。即使最平凡的人,也得要为他那个世界的存在而战斗。
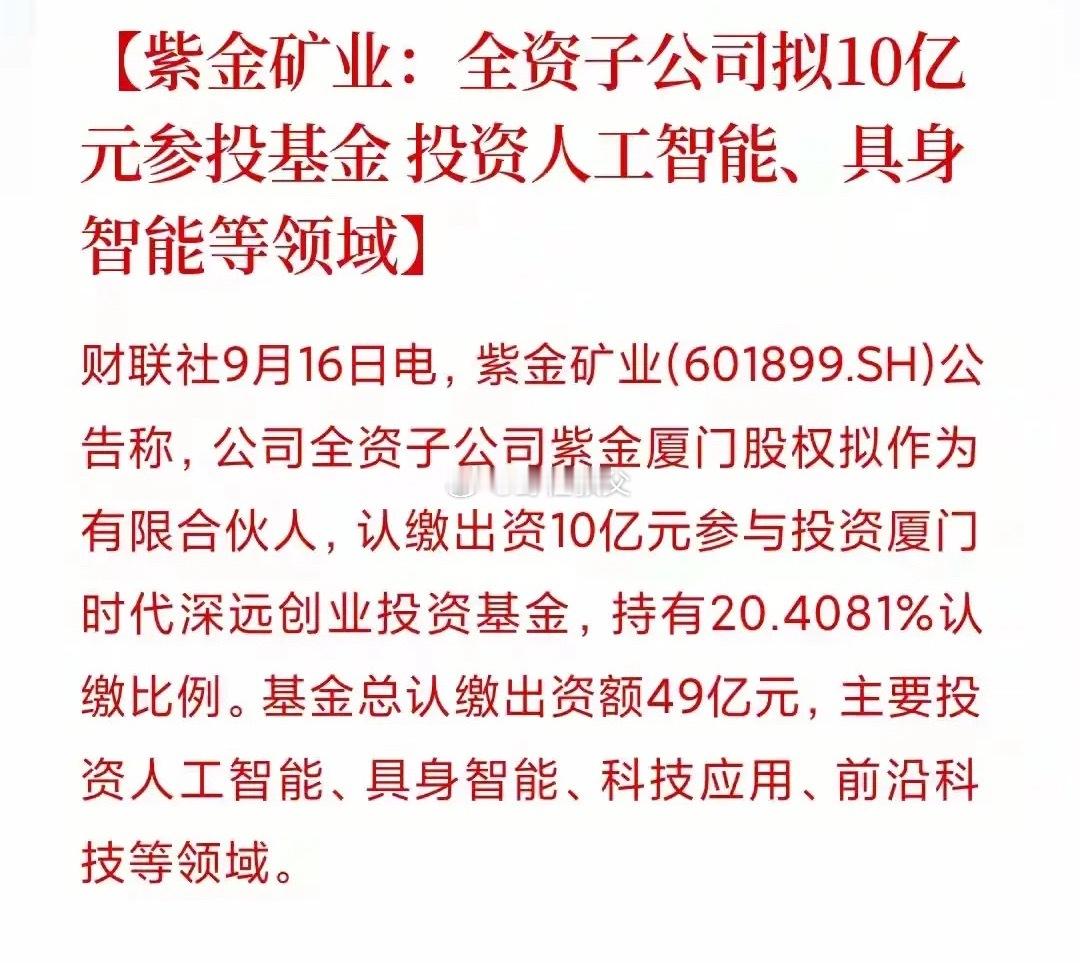
紫金矿业也要进军投入人工智能,具身智能等领域,而且这一次,是全资公司用十亿参股投基金投资人工智能!看
紫金矿业也要进军投入人工智能,具身智能等领域,而且这一次,是全资公司用十亿参股投基金投资人工智能!看来,人工智能确实是很多企业看重的方法,虽然自身企业没有发展人工智能,但是拿钱做投资,投入人工智能的发展也是要分一部分。人工智能是全球发展的战略,也是全球进入人工智能的时代,这些企业紫金矿业也要进军投入人工智能,具身智能等领域,而且这一次,是全资公司用十亿参股投基金投资人工智能!看来,人工智能确实是很多企业看重的方法,虽然自身企业没有发展人工智能,但是拿钱做投资,投入人工智能的发展也是要分一部分。人工智能是全球发展的战略,也是全球进入人工智能的时代,这些企业不想落后,更不想失去人工智能发展所带来的红利
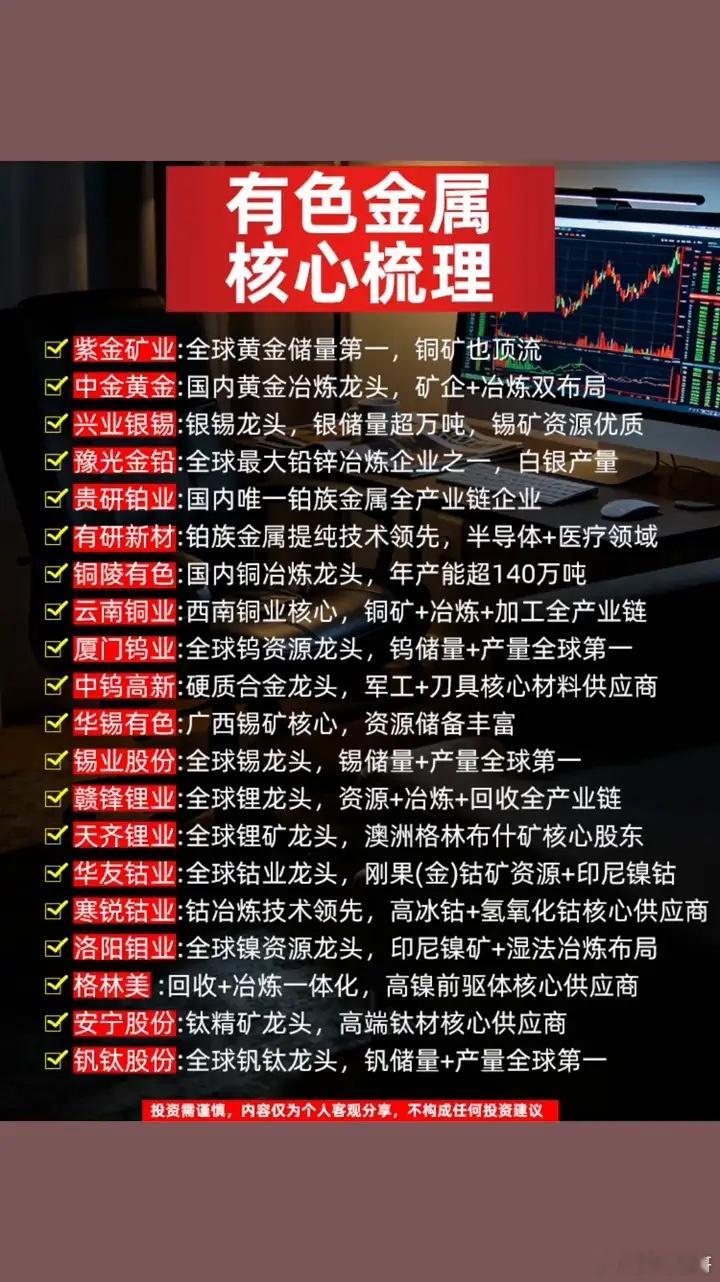
紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜
紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜资源龙头持续下台阶,被市场贴上“老登股”标签,后续到底还有没有机会。周期股的核心逻辑一句话总结:短期看宏观利率与铜价震荡,中期看国内需求修复,长期看铜矿供给刚性与新能源增量;四家企业基本面差异很大,走势会明显分化。一、短期走势(半年内):震荡磨底,难出现趋势性大涨铜属于强金融属性大宗商品,短期最大的压制来自美联储利率预期。只要市场持续维持高利率预期、美元和美债收益率偏强,铜价就很难走出持续上涨行情,四家资源股大概率延续低位震荡、反复磨底的格局,反弹多为波段行情,很难直接反转走大牛市。国内地产、家电等传统铜消费板块需求偏弱,短期很难出现强复苏。市场资金偏好科技成长主线,存量博弈环境下,资金会持续回避大盘周期股,筹码结构偏弱,每次反弹容易遭遇抛压。-紫金矿业、洛阳钼业:自有矿产占比高,业绩弹性跟随铜价,铜价反弹时反弹力度更强,但下跌时回撤幅度也更大。-江西铜业:以冶炼业务为主,自产铜矿占比偏低,业绩更多看加工费,铜价涨跌带来的弹性最弱,股性最平稳。-西部矿业:体量偏小,核心资产是玉龙铜矿,铜价企稳后弹性介于江铜和紫金之间,但流动性弱于前三家。短期核心观察信号:美债收益率下行、LME铜价站稳关键价位、国内制造业PMI回暖。这三个条件没有同时出现前,板块更多是区间震荡,适合短线波段,不适合重仓长期死拿。二、中期走势(半年到2年):等待周期拐点,业绩分化拉开股价差距铜矿行业有一个核心特点:新建矿山勘探、审批、投产周期长达8-10年,全球优质铜矿资源越来越少,新增供给刚性很强,这是中期板块最重要的基本面支撑。一旦美联储开启降息周期,美元走弱,叠加国内电网、储能、新能源车带来铜需求稳步提升,铜价有望迎来修复行情,资源股会迎来一轮周期修复行情。四家企业中期基本面差异:1.紫金矿业:国内铜金双龙头,海外多个矿山持续释放产能,铜产量稳步扩张,同时有黄金业务对冲铜价下跌风险。成长性在四家里面最强,一旦周期反转,股价弹性最大。风险集中在海外矿山地缘政治扰动。2.洛阳钼业:铜+钴+钼多金属布局,TFM、KFM铜矿储量优质,同时手握钴资源,绑定动力电池产业。铜价、钼价共振时收益可观,但海外矿区位于刚果(金),政策变动是最大隐患。3.江西铜业:国内冶炼龙头,阴极铜产能规模领先,但自产矿少。优势是业务稳定,风险小;短板是缺少资源增量,很难享受矿企的量价齐升红利,行情里往往跟涨不领涨。4.西部矿业:核心资产玉龙铜矿三期持续建设,2027年产能进一步释放,本土矿山地缘风险低。缺点是整体体量小,业务单一,抗风险能力弱,资金关注度偏低。中期行情不是普涨行情,拥有高比例自有铜矿、产能持续释放的紫金矿业、洛阳钼业会更强;冶炼为主的江西铜业弹性偏弱。三、长期走势(2-5年):铜供需缺口逻辑兑现,估值修复,但很难给到成长股估值长期来看,光伏、储能、AI数据中心、新能源汽车持续增加铜消耗;而全球铜矿新增产能有限,行业普遍预期未来会出现持续性供需缺口,铜的长期价格中枢有望抬升。但是要认清市场定价变化:现在市场已经不再愿意给资源股科技赛道那样的高成长估值。未来即便铜价上行,更多赚周期业绩和分红的钱,很难再出现过去那种几十倍估值的大行情。-紫金矿业产能扩张规划清晰,长期最受益铜的供需缺口,是板块首选配置标的。-洛阳钼业铜+钴双赛道,新能源金属带来额外增量。-江西铜业更多是稳健的冶炼资产,适合低风险配置。-西部矿业依托玉龙铜矿增量,会有阶段性机会,但体量限制上限。长期最大风险:全球经济持续低迷,新能源新增需求不及预期;铜矿开采技术突破,大幅缓解供给紧张。四、投资层面需要重点警惕的风险1.宏观风险:美国通胀反弹,降息推迟甚至重启加息,压制铜价。2.需求风险:国内地产持续低迷,新能源装机不及预期,拖累铜消费。3.海外风险:紫金、洛钼海外矿山所在地政策变化、税收调整、劳工问题,影响产能和利润。4.估值风险:周期股的特点是,业绩最好的时候往往是股价高点,利好兑现容易杀估值。五、总结短期:整体磨底震荡,没有趋势行情,只适合轻仓做波段。中期:美联储降息+铜需求回暖,有望迎来周期修复,个股分化明显,紫金、洛钼弹性更强。长期:铜矿供给刚性支撑铜价中枢抬升,但板块估值天花板下降,赚周期和分红收益,不能对标科技成长股。A股有色金属紫金矿业洛阳钼业江西铜业西部矿业周期股投资中国散户免责声明:本文仅为行业与个股基本面逻辑复盘,不构成任何投资建议。大宗商品与周期股票波动巨大,股市有风险,入市需谨慎。
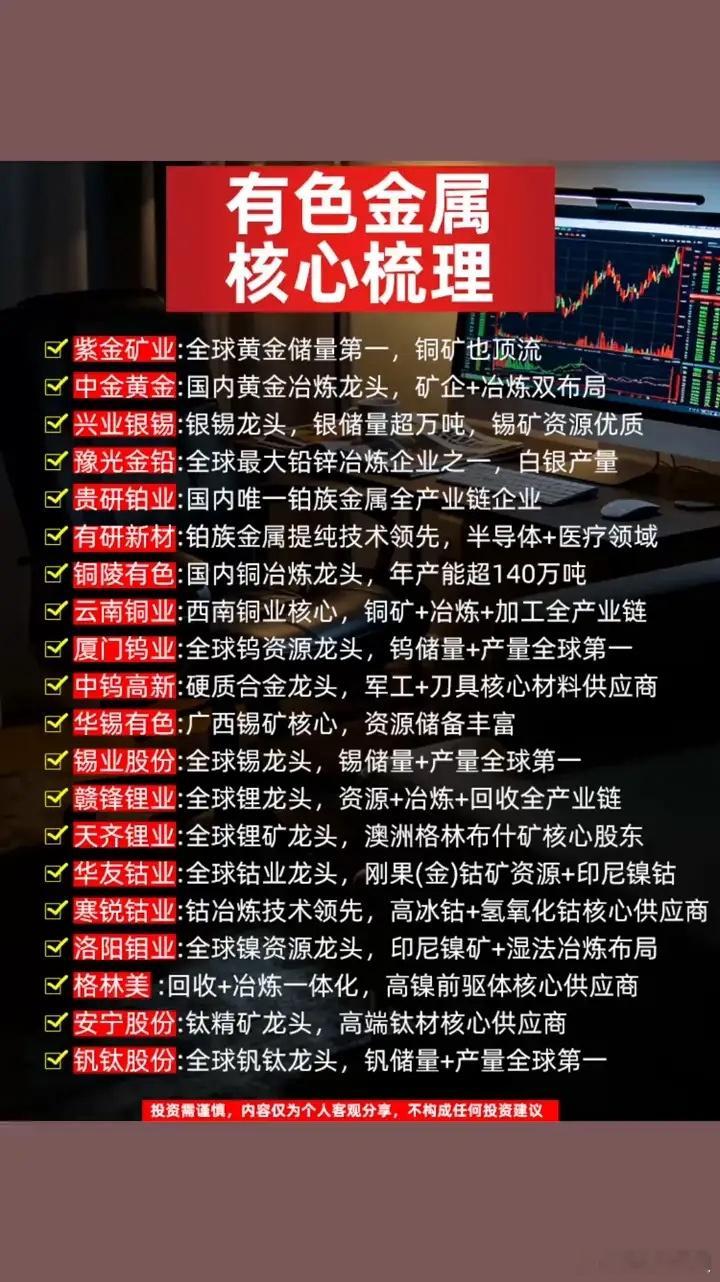

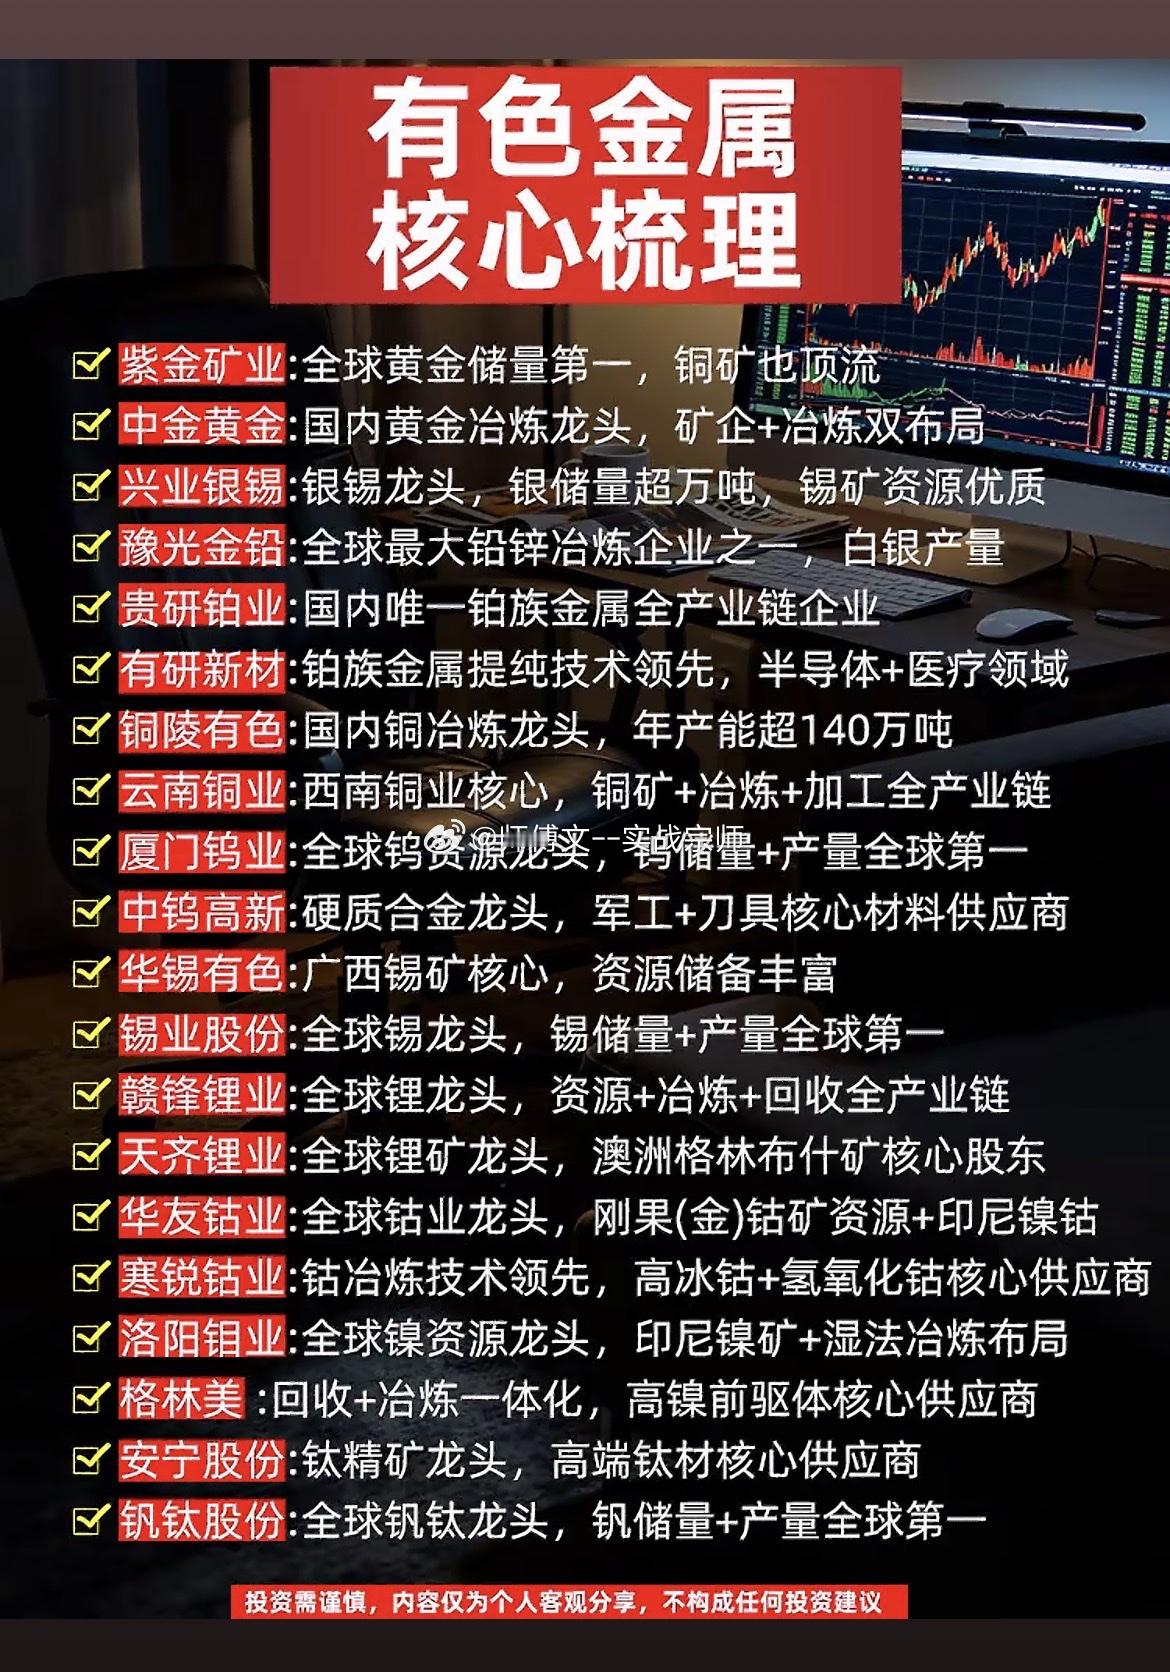
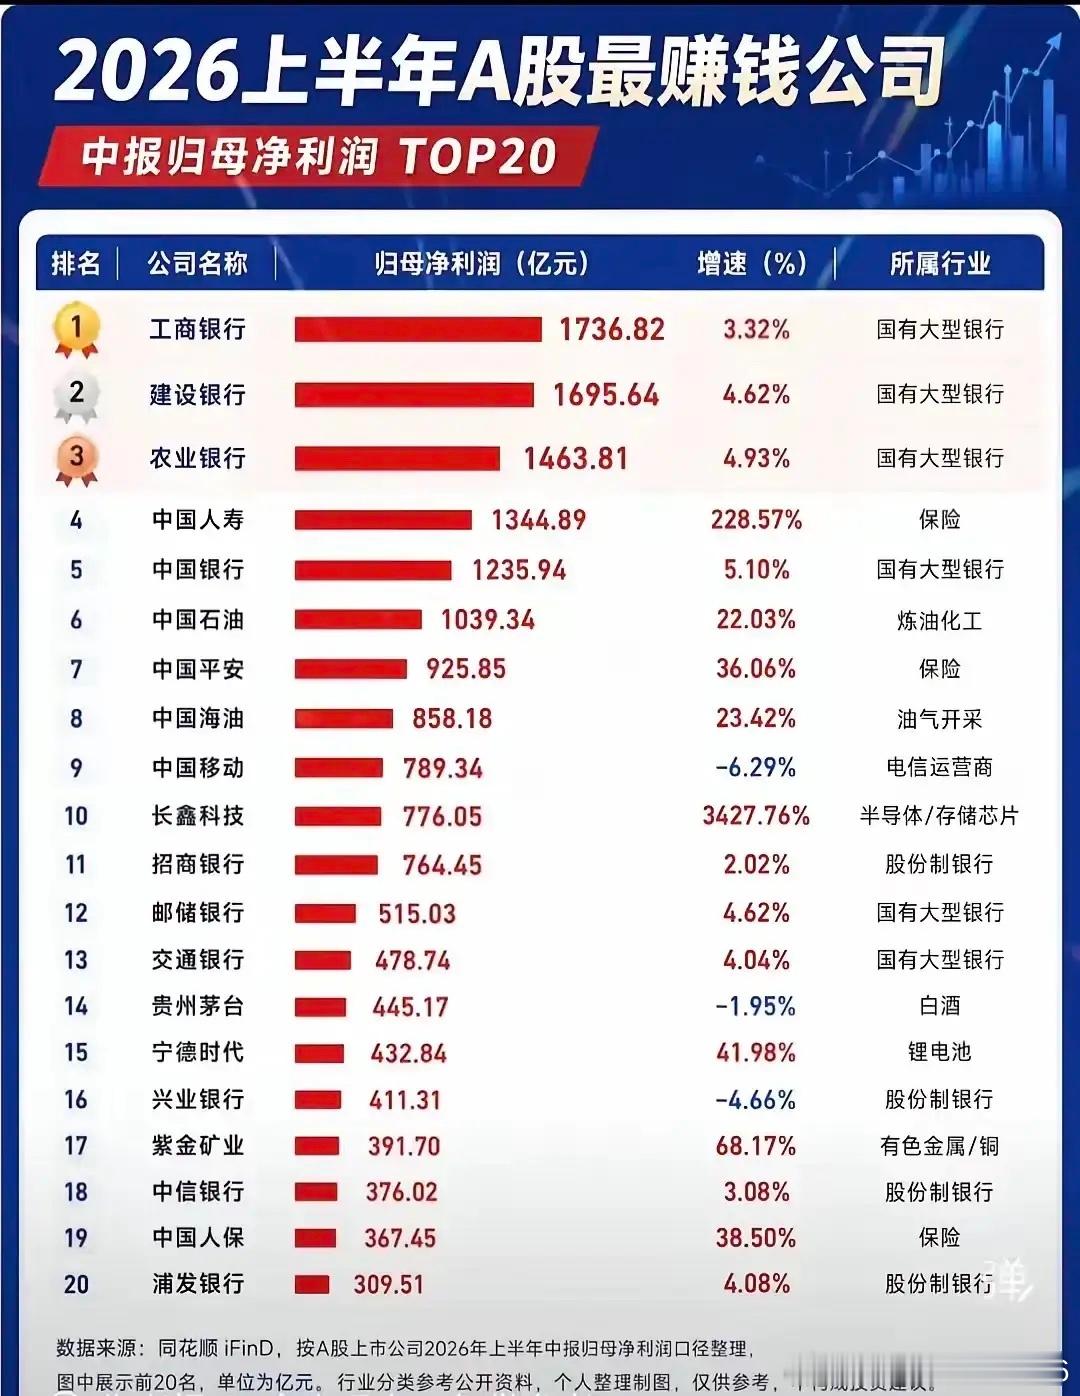
2026年上半年最赚钱的公司,我看了一下,都是老登股。老登股的股票上半年到6月份
2026年上半年最赚钱的公司,我看了一下,都是老登股。老登股的股票上半年到6月份一直是跌的,很多人熬不住,在6月份割了,冲到科技里面。结果科技在在7月份下杀一波,好多跌幅50%以上,左右挨打,还被打的鼻青脸肿,那叫一个惨。我就守着老登股,目前股票账户收益是正的,我觉得挺好的!上半年最赚钱的老登股,你买了吗?
2026年上半年,有色金属最挣钱的公司:第一名:紫金矿业,391.7亿元第
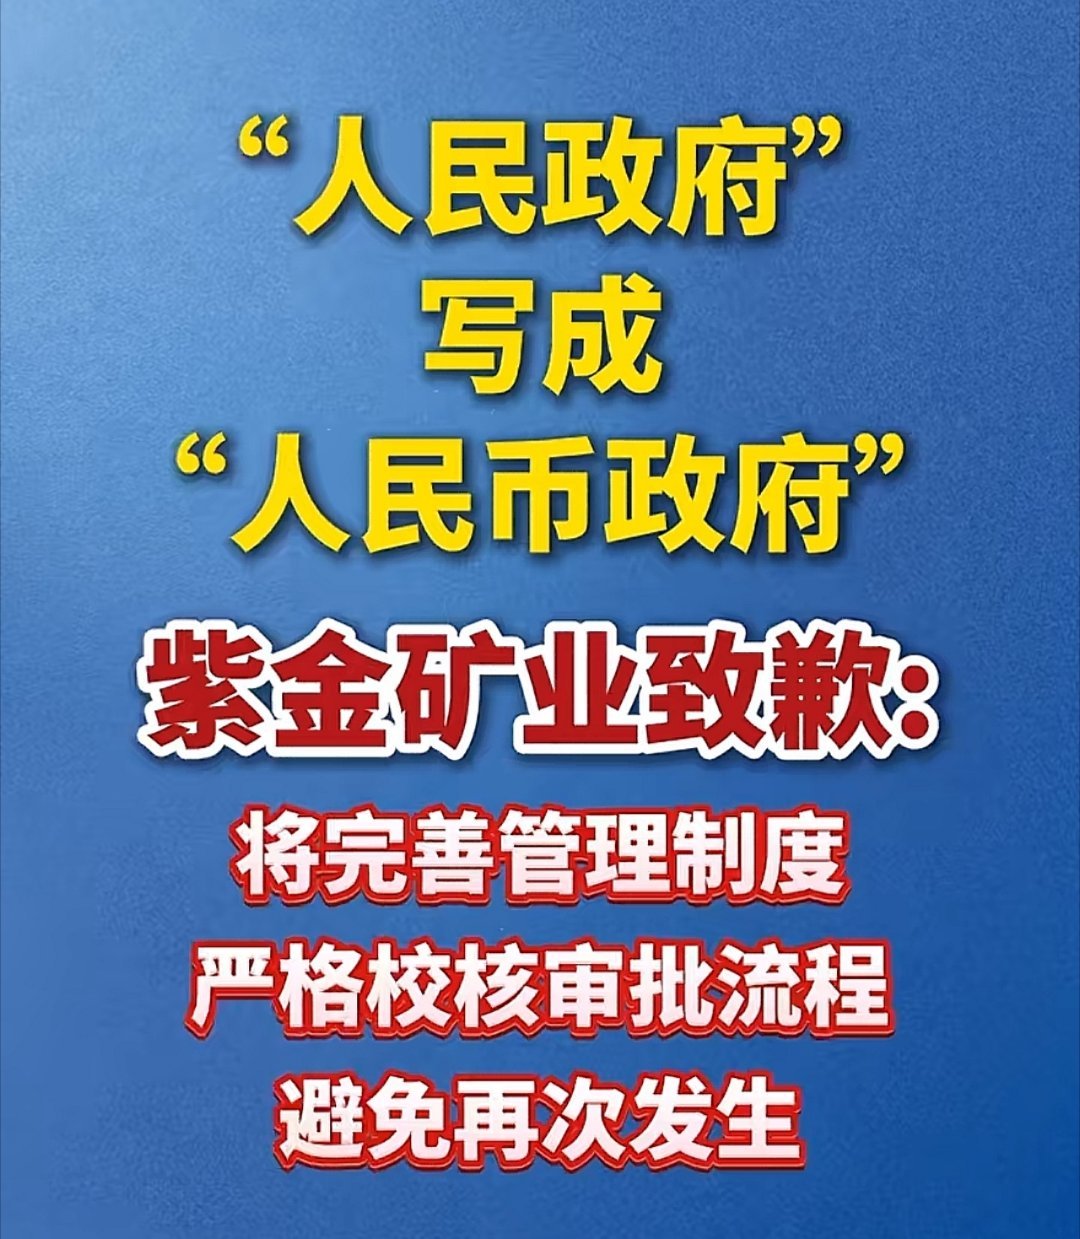
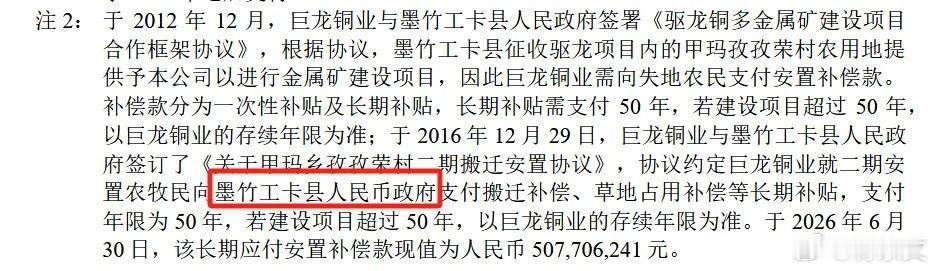
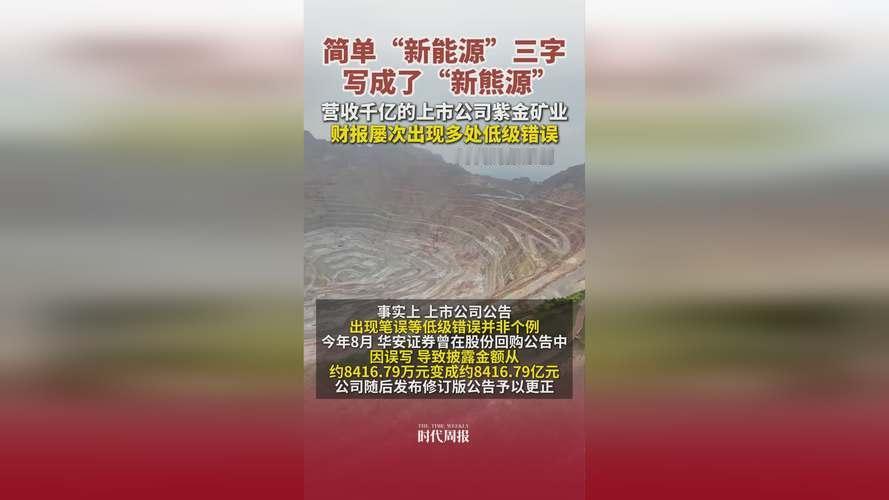
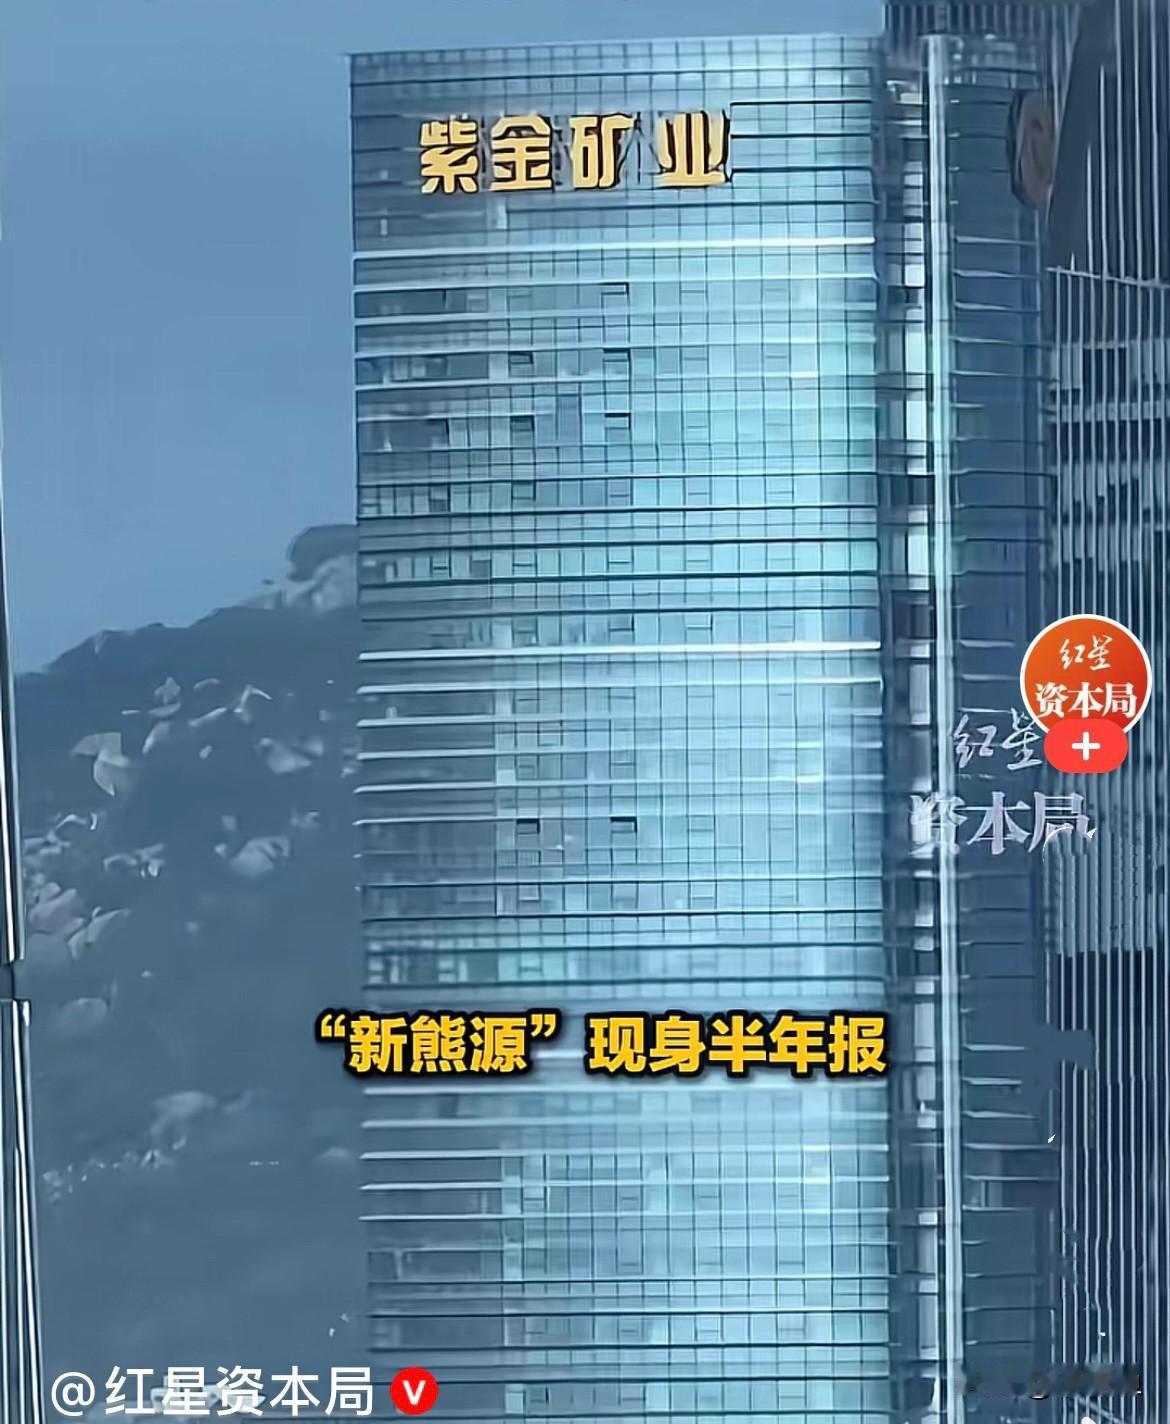
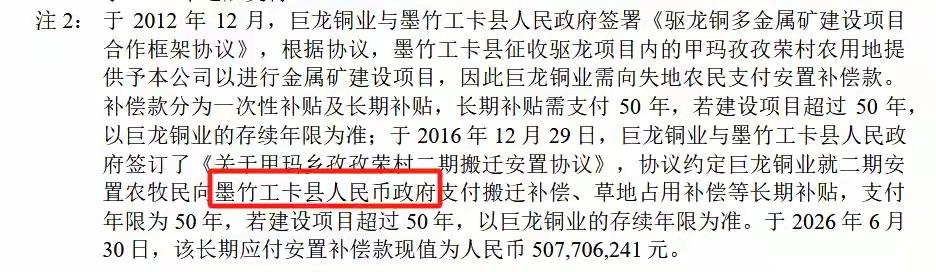
2026年上半年,有色金属最挣钱的公司:第一名:紫金矿业,391.7亿元第二名:洛阳钼业,161.5亿元第三名:中国铝业,118.7亿元第四名:江西铜业,86.3亿元第五名:山东黄金,35.4亿元第六名:云南铜业,19亿元还是紫金矿业最猛,半年赚了391.7亿元,相当于平均每天赚2.16亿元,净利润同比增长68.17%。洛阳钼业也非常夸张,上半年净赚161.5亿元,同比增长86.27%。中国铝业118.7亿元,同比增长67.91%。江西铜业86.3亿元,同比增长106.77%,直接翻了一倍。这也说明,今年有色金属行业确实有点“火”。铜、金、铝等主要产品价格上涨,再加上矿山产量增加,资源型企业的利润明显起来了。数据显示,今年上半年A股有色金属行业145家公司中,超过七成净利润实现增长。不过紫金矿业最近半年报却因为几个错别字上了热搜。“人民币政府”“新熊源”等错误虽然不影响财务数据,但确实让人哭笑不得。公司随后发布更正公告并致歉。大家怎么看呢?欢迎评论区留言。紫金矿业新能源写成新熊源紫金矿业致歉
这错的得有多离谱!紫金矿业发布了2026年半年报,人们发现,报告中出现了多处
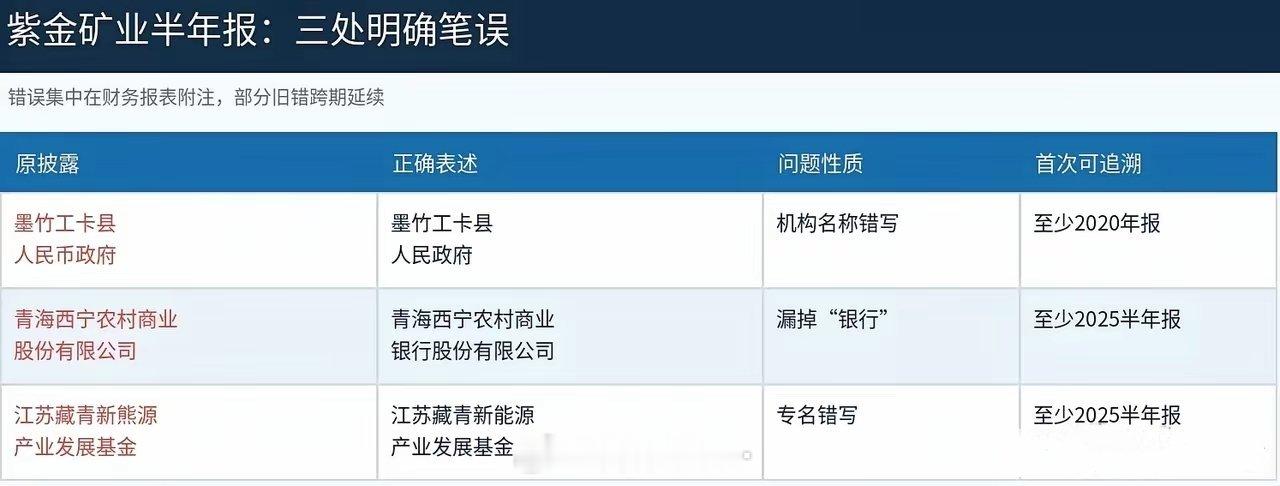
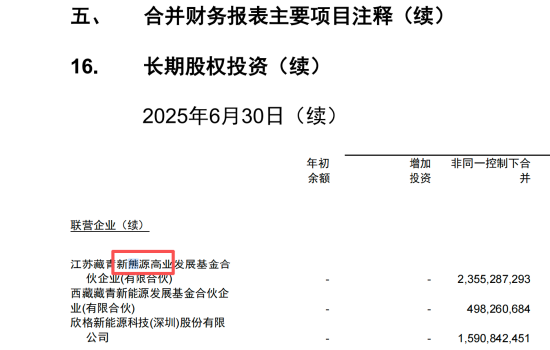
这错的得有多离谱!紫金矿业发布了2026年半年报,人们发现,报告中出现了多处文字错误。“墨竹工卡县人民政府”被写成“墨竹工卡县人民币政府”;“江苏藏青新能源产业发展基金合伙企业“被写成“江苏藏青新熊源产业发展基金合伙企业”。而且这些低级文字错误并非首次出现,很多年前就有了。例如在2020年年报中,就出现了“人民币政府”的错误,到现在仍未被纠正。“新熊源”的错误,在2025年半年报中就曾经出现过。紫金矿业作为一个大型的国有上市企业,出现这种低级性的错误,显然是一件很丢人的事,但这种丢人的事已经好多年了,为什么到现在还没有改正呢?显然是为紫金矿业做报告的会计师事务所这几年都是用的第一版的错版报告,以后每年的报告只是在此基础上改几个数字罢了,其他的都是原封不动的,所以导致每年都会出现同样的错误。还有,紫金矿业公司难道对会计事务所出具的报告不看吗?即使有人细心的看一遍,也不至于发现不了。由此可以看出,一些上市公司对年度报和半年报是极不重视的,他们也只是关注报告里面的相关数据,因为这是要给投资者和证监会看的。
太草台班子了!紫金矿业的半年报中,将“人民政府”写成“人民币政府”,将“新能源
太草台班子了!紫金矿业的半年报中,将“人民政府”写成“人民币政府”,将“新能源”写成“新熊源”。一个市值上千亿的上市公司,财报不是朋友圈小作文,连政府名字都能写错,这已经不是笔误的问题了,是审核流程形同虚设。完全体现不了上市公司的专业水平,很让人怀疑报告是不是找实习生写的。现在AI这么发达,好赖让AI帮忙校对一下啊,也不至于两个错误都漏掉。上市公司半年报是法定披露,每个字都有法律效力,出现这样的错别字。只会降低投资者对公司的信任。对于投资者,又怎么能让人相信它的矿产资源报告、财务数据、经营分析是准确无误的?错字事小,态度事大。希望紫金矿业下次引以为戒。
谁把“新能源”写成“新熊源”?紫金矿业错字为何潜伏6年?来,先坐。今天我给你
谁把“新能源”写成“新熊源”?紫金矿业错字为何潜伏6年?来,先坐。今天我给你讲个事儿,讲完你心里可能会有点不是滋味。9月5号,紫金矿业发了份更正公告,为半年报里的错别字,郑重其事地道歉。就是那个挖金子、挖铜的紫金矿业,半年挣391.7亿、净利润涨了68%的那家。错在哪儿呢?三个单位的名字,全写错了。第一个,“墨竹工卡县人民政府”,被写成了“墨竹工卡县人民币政府”。你先别笑。你把这两个词放在一起,多看几秒——人民政府,人民币政府。一个是替人民办事的,一个是替人民币办事的。公司说是笔误,我信,真信。可这个笔误,怎么就这么巧呢?巧得像半夜里说了句梦话,把心里那点东西,不小心漏了出来。第二个,青海西宁农村商业银行,“银行”俩字丢了,成了“农村商业股份”。一家银行,连“自己是银行”这件事都弄丢了。第三个,“新能源”写成了“新熊源”。搞新能源的基金,愣是被改成了“熊”。你说股市里大家最怕什么?熊市。人家投新能源的,你给人家写个熊,膈应不膈应?要是就这一次,也就罢了。谁还不打个错字呢,对吧?可你猜怎么着——“人民币政府”这个错,最早能追到2020年的年报。五年。整整五年多。2020年错,2021年错,年年错,一直错到今天。中间安永审了五年,2025年换成德勤接着审,四大换了一家,错字原封不动地留在原地。另外那两个错,也至少在2025年半年报里就躺着了。你说这五年里,多少人翻过这本财报?财务总监、董秘、一茬又一茬的注册会计师,还有那么多盯着数字的研究员。没一个人,把这个名字看对。是他们看不见吗?我觉得不是。是没人在乎。你想啊,财报里的数字,错一个小数点都是大事,因为数字连着钱;可名字错了——“哎呀,差不多得了,反正人家知道说的是谁。”你发现没有,这就是问题的根儿:这家公司算钱算得极其精确,391.7亿,一分都错不了;可轮到名字,就“差不多”了。不是请不起一次认真的校对,是觉得名字不值钱。可是名字,真的不值钱吗?你自己的名字被写错过吗?我有过。表上名字错了一个字,我攥着那张表跑去改,跑了好几趟。为什么较那个真?因为名字就是我啊。你写错它,就像你没认出我。墨竹工卡县,在西藏拉萨边上,海拔几千米的高原上。它能出现在紫金的财报附注里,说明两边有实实在在的往来。可就是这么一个跟你的生意、你的利润绑在一起的地方,在你的几百页报告里,被顺手打成了“人民币政府”,一错就是五年。假如哪天,县里有人翻开这本财报,想找找自己的名字,看见的是这个——你替他想想,那一下,心里是什么滋味?青海那家农商行,江苏那个基金的合伙人,也一样。人家都是认认真真注册、认认真真存在的名字,凭什么在你的文件里,可以被随手写错,还错了这么久?好在,人家道歉了。公告里说,错误不涉及财务数据、会计科目和经营指标——这话我信,数字肯定是对的,有钱替它盯着呢。可名字背后站着的,是人,是人心。人心没人盯着,就容易出错。公司也说,往后要完善制度、严格校核。态度,是该有。但我总觉得,比制度更要紧的,是心里那点东西:把名字写对,不是因为怕出错被罚,而是因为那个名字背后,是一群人、一个地方、一段实打实的关系。你对名字的态度,说到底,就是你对人的态度。你我未必管着千亿资产,可这事儿跟每个人都有关。你发的每一封邮件、每一份材料、写下的每一个称呼,里头都有别人。下次打别人名字的时候,多看一眼。就一眼。这一眼,可能是你的教养,也可能是别人心里的一整片天。你呢?有没有哪一次,你的名字被人写错了,你到现在还记得?