DC娱乐网
别说进程了的文章
Evercore ISI:数据中心容量定价> 拥有可用容量的GPU云提供商目前为
2026-10-30 10:18
Evercore ISI:数据中心容量定价> 拥有可用容量的GPU云提供商目前为
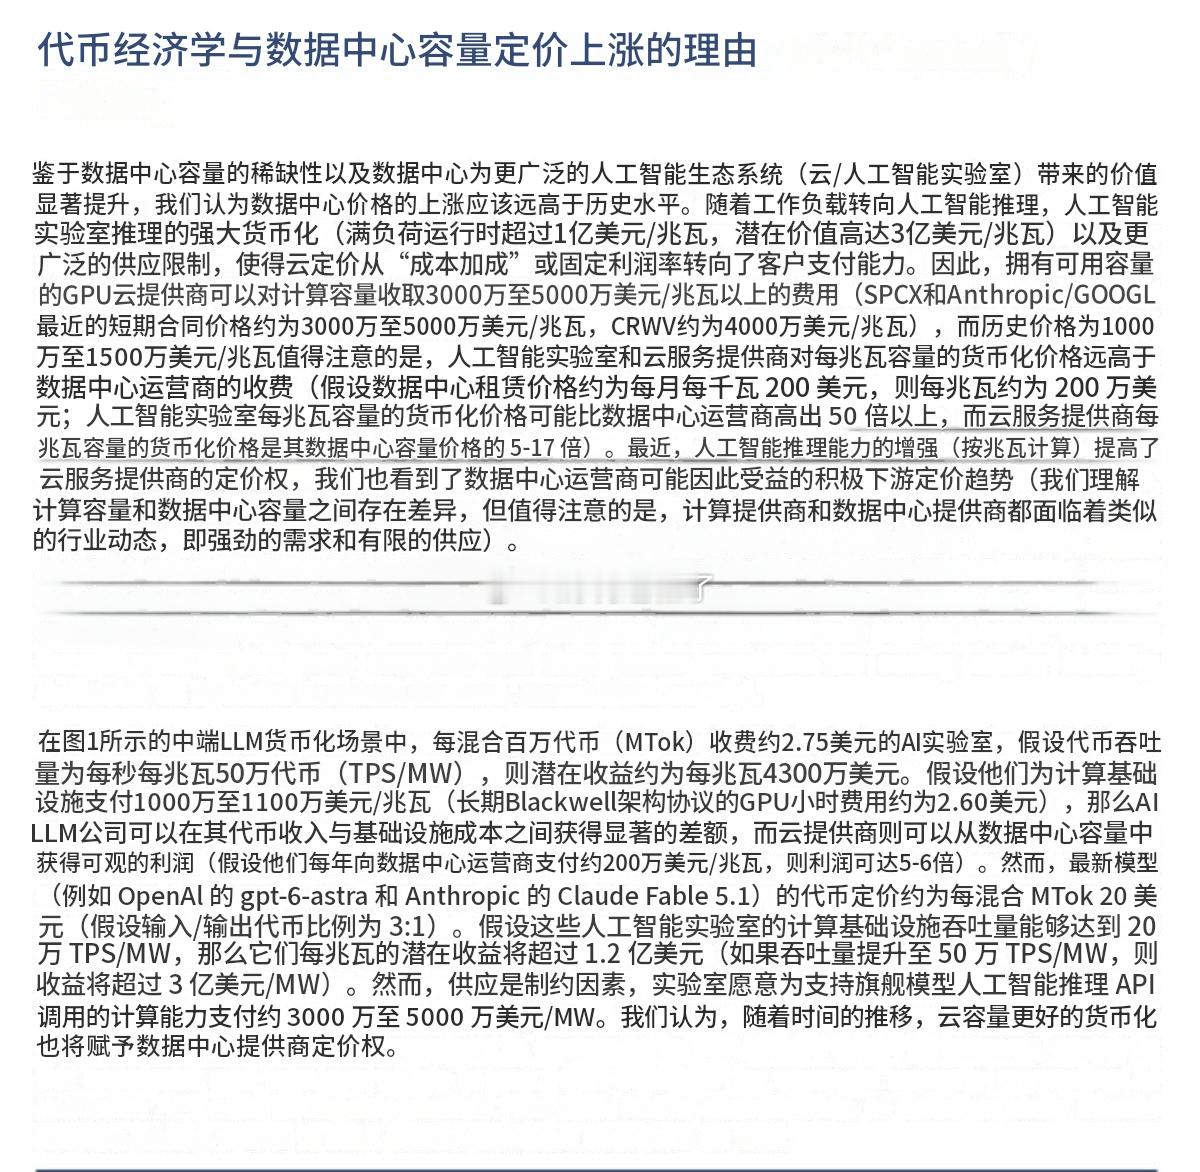
Evercore ISI:数据中心容量定价 > 拥有可用容量的GPU云提供商目前为计算容量收取3000万–5000万美元/兆瓦+的费用(以最近SPCX与Anthropic/GOOGL的交易为例,约为3000万–5000万美元/兆瓦,以及CRWV的短期合约约为4000万美元/兆瓦),这较历史上的1000万–1500万美元/兆瓦大幅上涨。 > 数据中心运营
2026-10-30 14:21
Evercore ISI:数据中心容量定价 > 拥有可用容量的GPU云提供商目前为计算容量收取3000万–5000万美元/兆瓦+的费用(以最近SPCX与Anthropic/GOOGL的交易为例,约为3000万–5000万美元/兆瓦,以及CRWV的短期合约约为4000万美元/兆瓦),这较历史上的1000万–1500万美元/兆瓦大幅上涨。 > 数据中心运营
B200、H100 和 A100 的剩余价值仍然很高。
2026-10-30 10:18
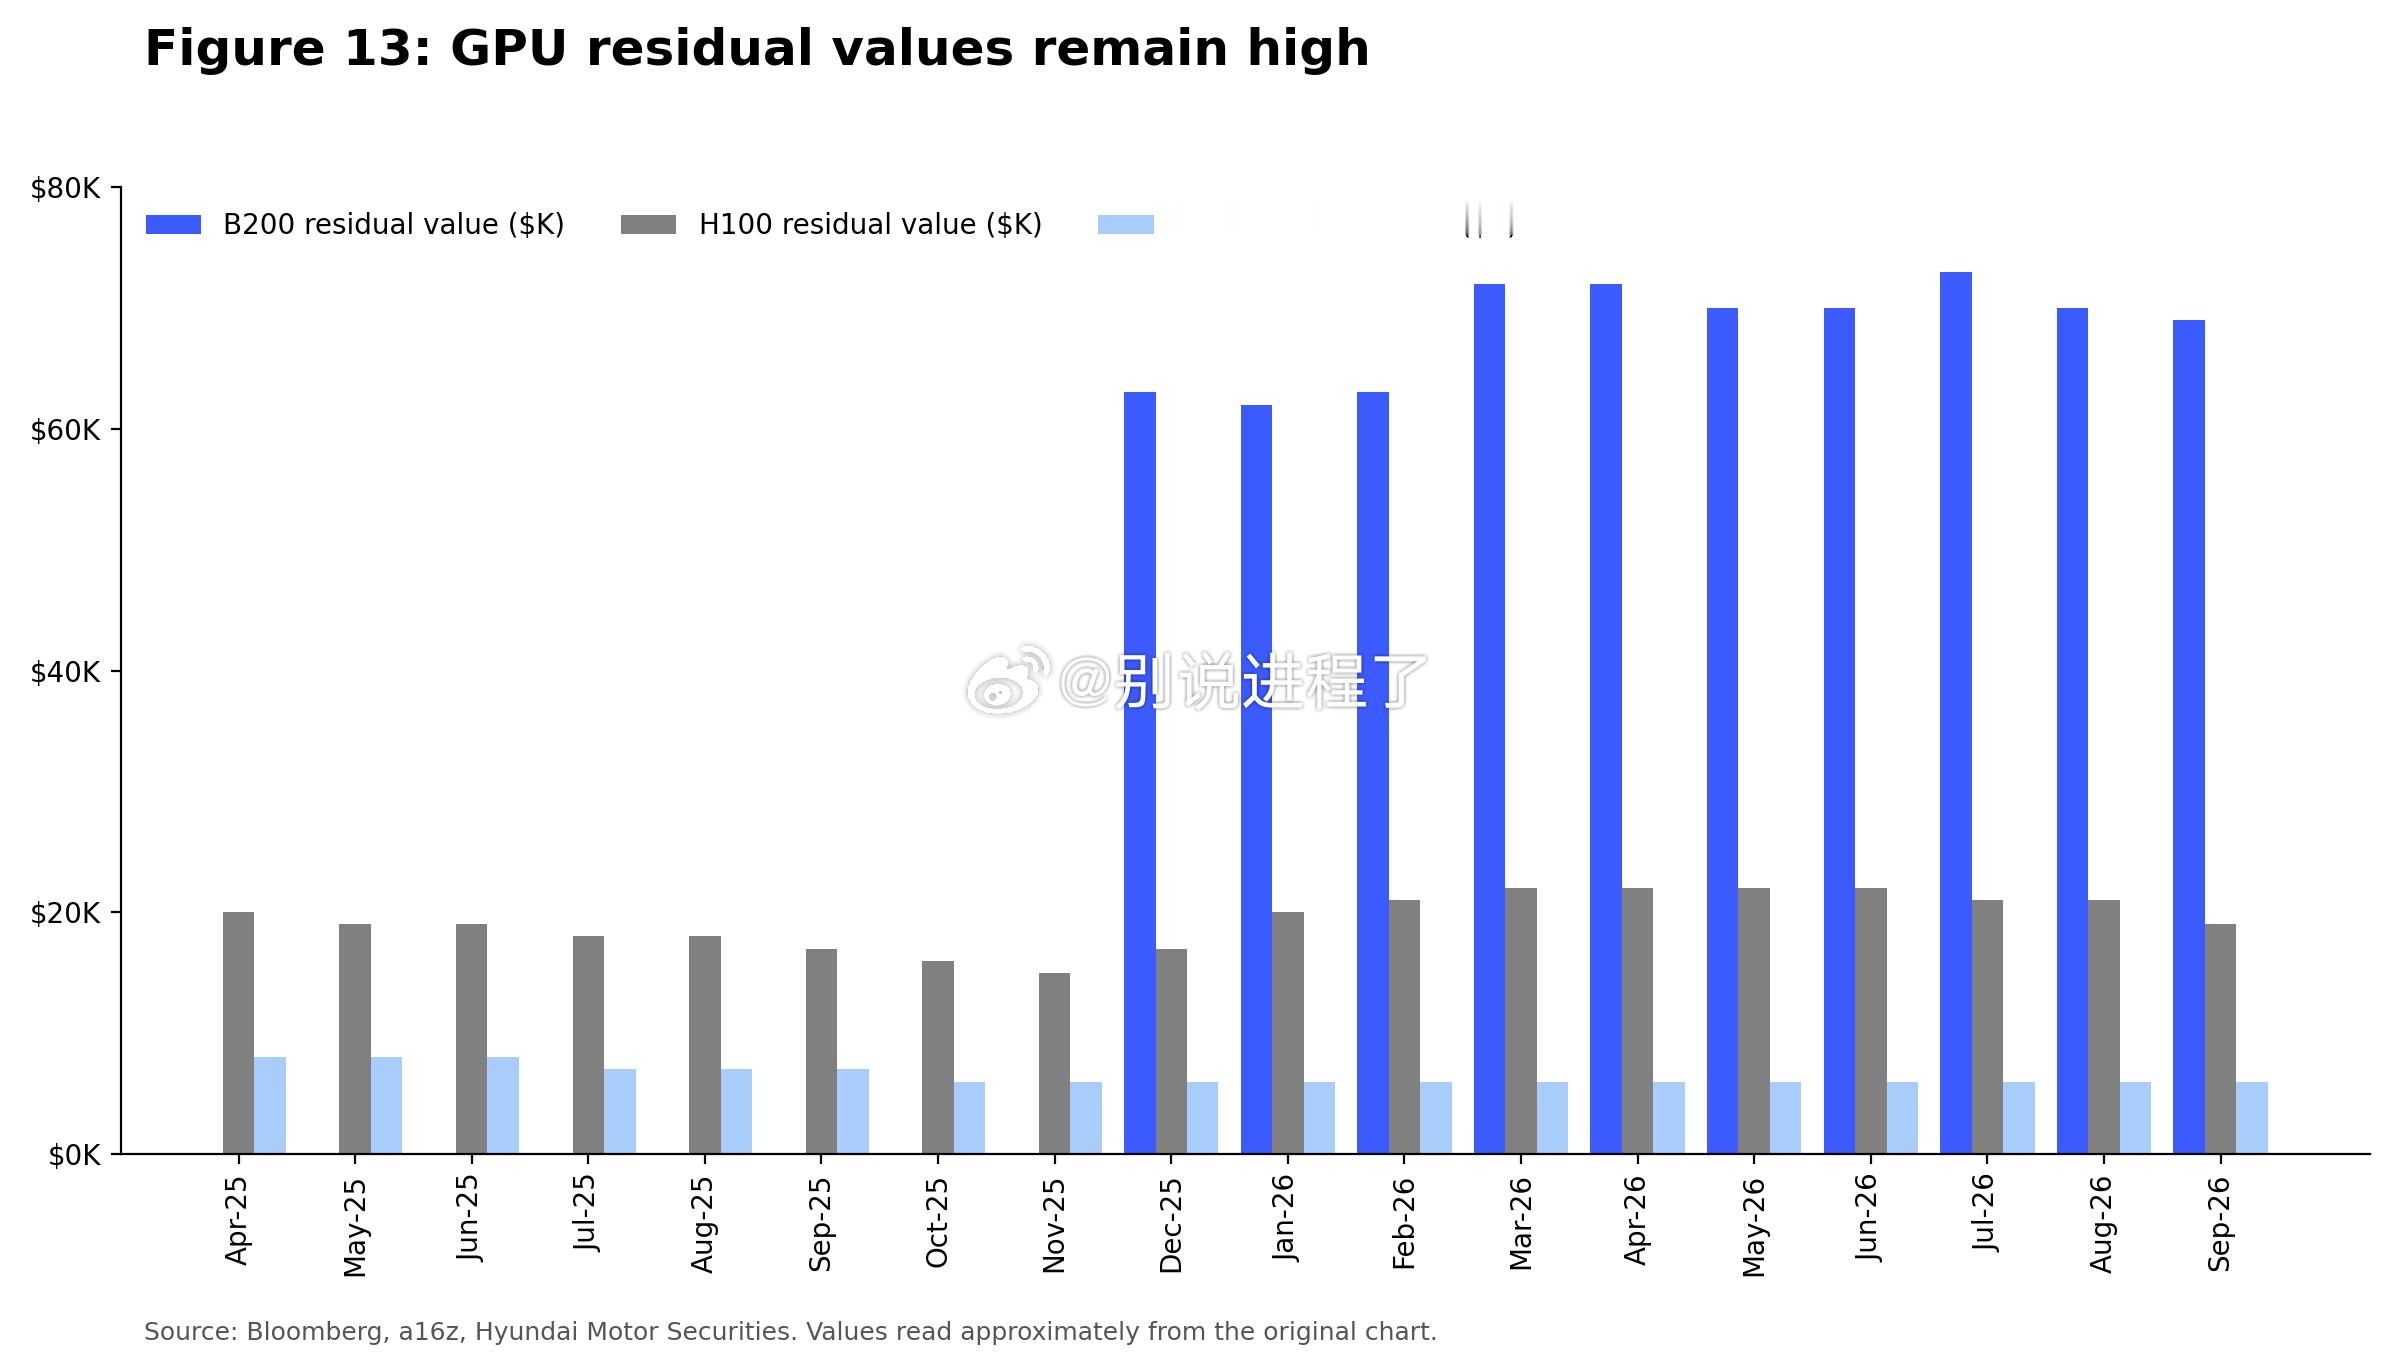
B200、H100 和 A100 的剩余价值仍然很高。
SK证券试图通过视觉方式解释以往内存周期与当前环境的差异,目前有大量供应量绑定在
2026-10-30 09:18
SK证券试图通过视觉方式解释以往内存周期与当前环境的差异,目前有大量供应量绑定在
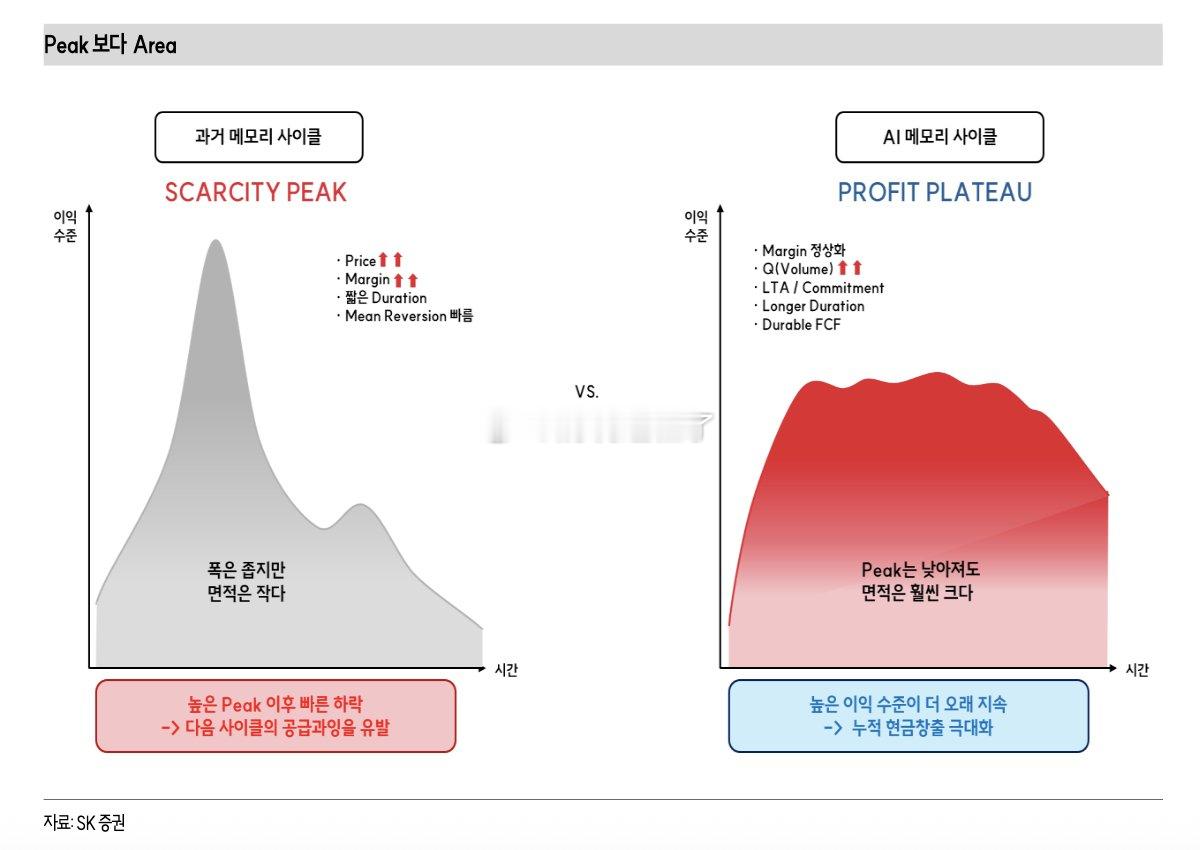
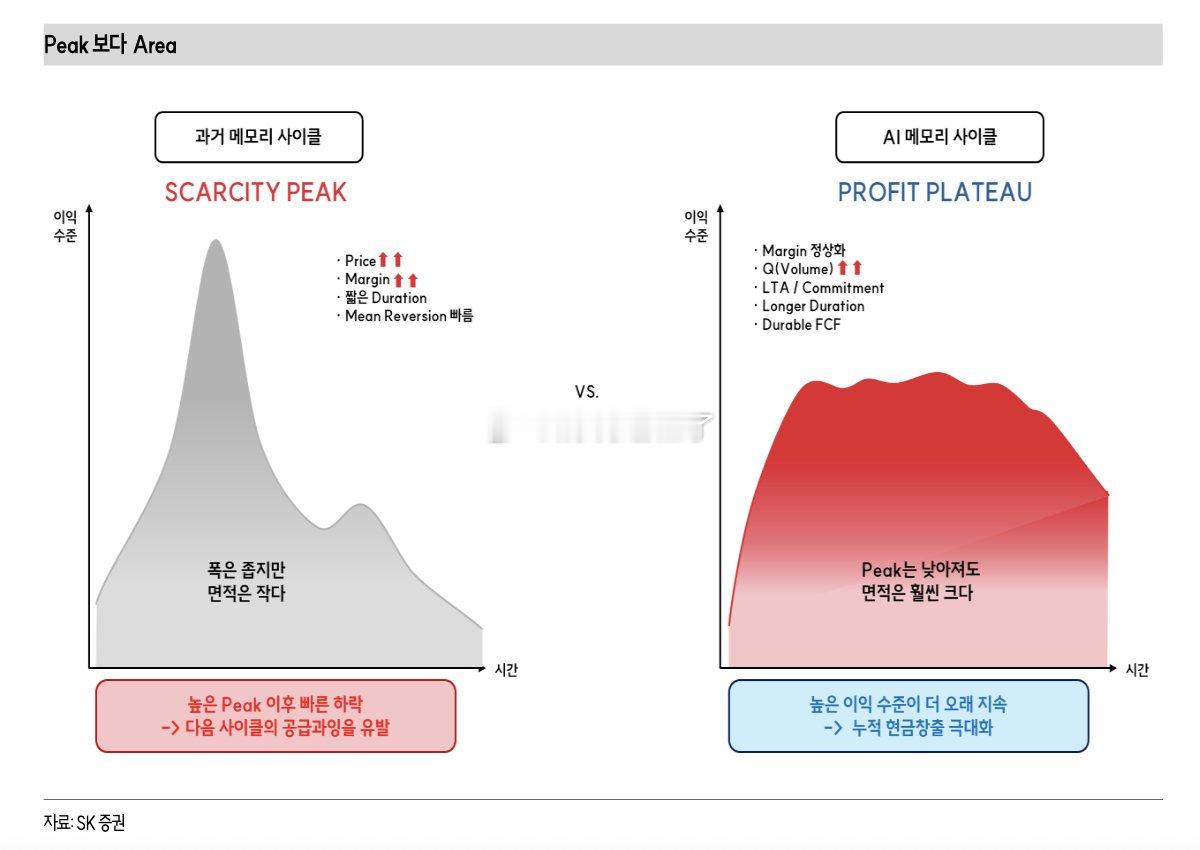
SK证券试图通过视觉方式解释以往内存周期与当前环境的差异,目前有大量供应量绑定在长期协议(LTA)中。
2026-10-30 12:41
SK证券试图通过视觉方式解释以往内存周期与当前环境的差异,目前有大量供应量绑定在长期协议(LTA)中。
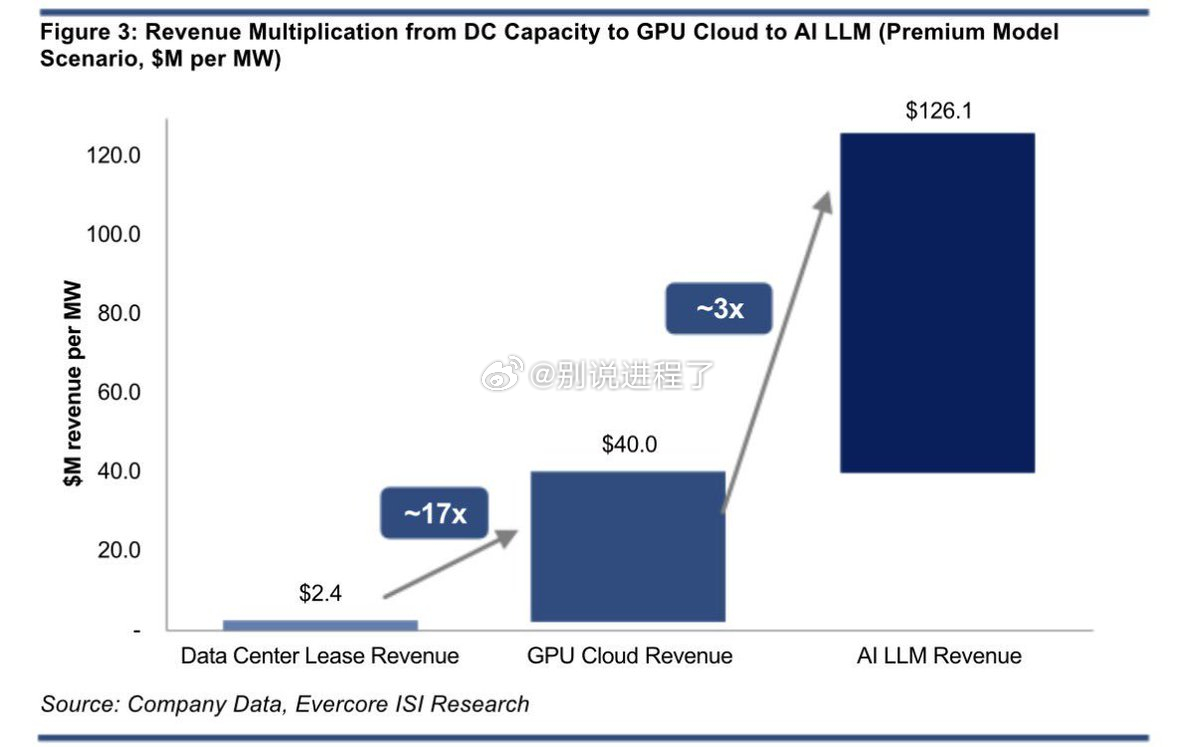
Evercore ISI:AI LLM 每兆瓦收入可高达 1.261 亿美元,而
2026-10-30 09:18
Evercore ISI:AI LLM 每兆瓦收入可高达 1.261 亿美元,而
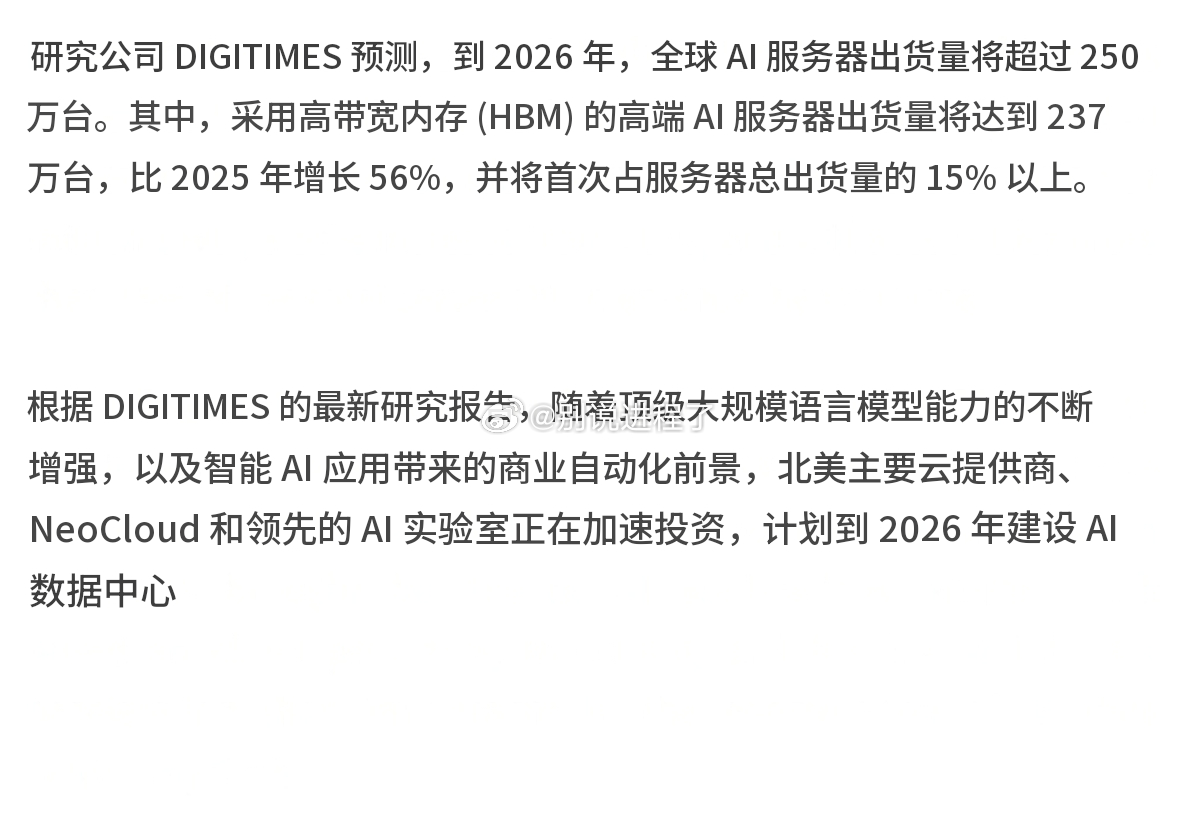
DIGITIMES:全球AI服务器出货量将在2026年超过250万台> 使用HB
2026-10-30 09:19
DIGITIMES:全球AI服务器出货量将在2026年超过250万台> 使用HB
名单好长。。。[吃瓜]
2026-10-29 19:18
名单好长。。。[吃瓜]
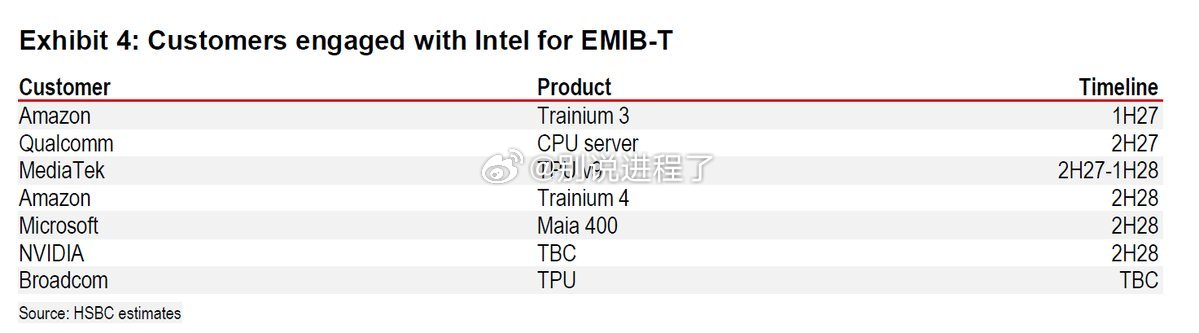
与英特尔在 EMIB-T 方面开展合作的客户包括:亚马逊 (Amazon) -
2026-10-29 11:18
与英特尔在 EMIB-T 方面开展合作的客户包括:亚马逊 (Amazon) -
伯恩斯坦的Stacy Rasgon表示,内存占AI机架硅片的70%到80%,并质
2026-10-28 14:19
伯恩斯坦的Stacy Rasgon表示,内存占AI机架硅片的70%到80%,并质
伯恩斯坦的Stacy Rasgon表示,内存占AI机架硅片的70%到80%,并质疑如果定价从未崩盘会发生什么,因为AI内存每吉字节需要比标准DRAM多三到四倍的晶圆。 “我认为内存方面真的很有趣。你知道,这些内存股票都以两倍、三倍、四倍的前瞻市盈率交易,而且定价已经飙升至天际。” “我是说,我看看,比如,
2026-10-28 18:06
伯恩斯坦的Stacy Rasgon表示,内存占AI机架硅片的70%到80%,并质疑如果定价从未崩盘会发生什么,因为AI内存每吉字节需要比标准DRAM多三到四倍的晶圆。 “我认为内存方面真的很有趣。你知道,这些内存股票都以两倍、三倍、四倍的前瞻市盈率交易,而且定价已经飙升至天际。” “我是说,我看看,比如,
SK海力士 2026Q3财报,电话会议,问答环节 不仅仅是DRAM,NAND也
2026-10-28 13:18
SK海力士 2026Q3财报,电话会议,问答环节 不仅仅是DRAM,NAND也
SK海力士 2026Q3财报,电话会议,问答环节 不仅仅是DRAM,NAND也看起来要到2029年都卖光了呢 产量难度在增加,所以应该不会增长太多 Q1) 花旗(CITI):关于AI需求的走向,相对于AI基础设施投资规模,变现滞后,市场担忧依然存在。今后,公司认为AI投资势头会持续的依据是什么? A1) 客户投
2026-10-28 16:43
SK海力士 2026Q3财报,电话会议,问答环节 不仅仅是DRAM,NAND也看起来要到2029年都卖光了呢 产量难度在增加,所以应该不会增长太多 Q1) 花旗(CITI):关于AI需求的走向,相对于AI基础设施投资规模,变现滞后,市场担忧依然存在。今后,公司认为AI投资势头会持续的依据是什么? A1) 客户投
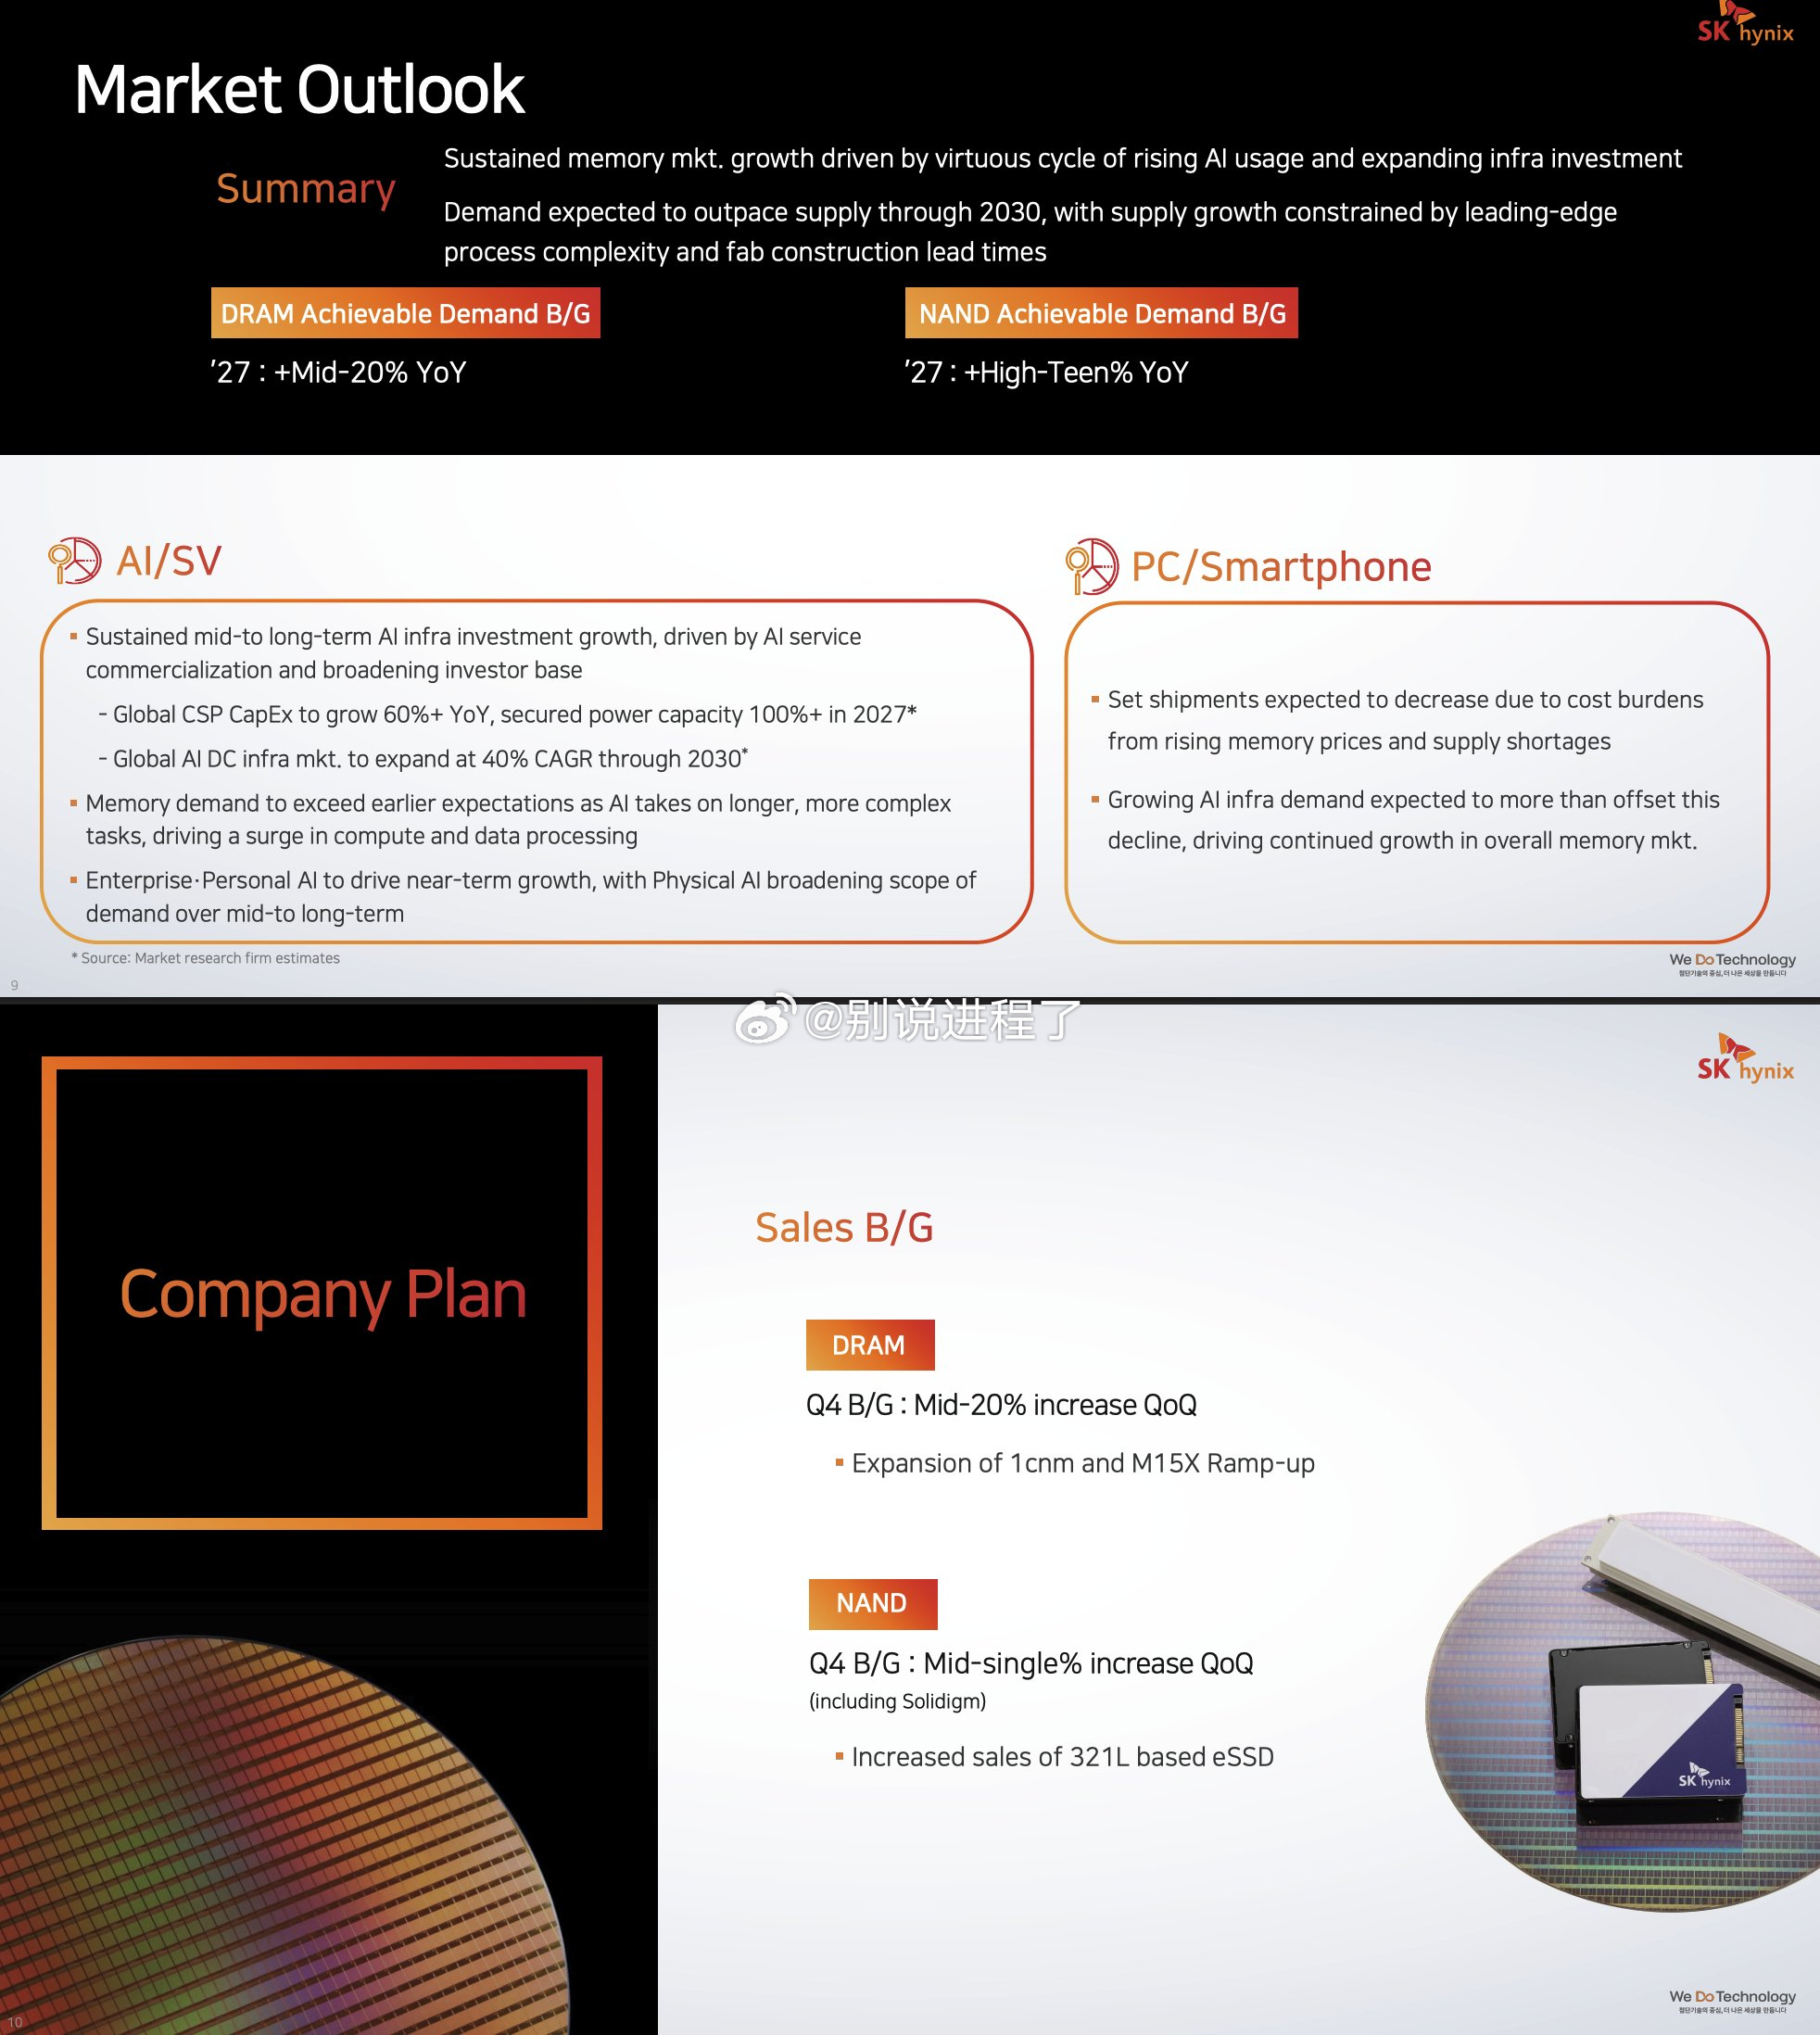
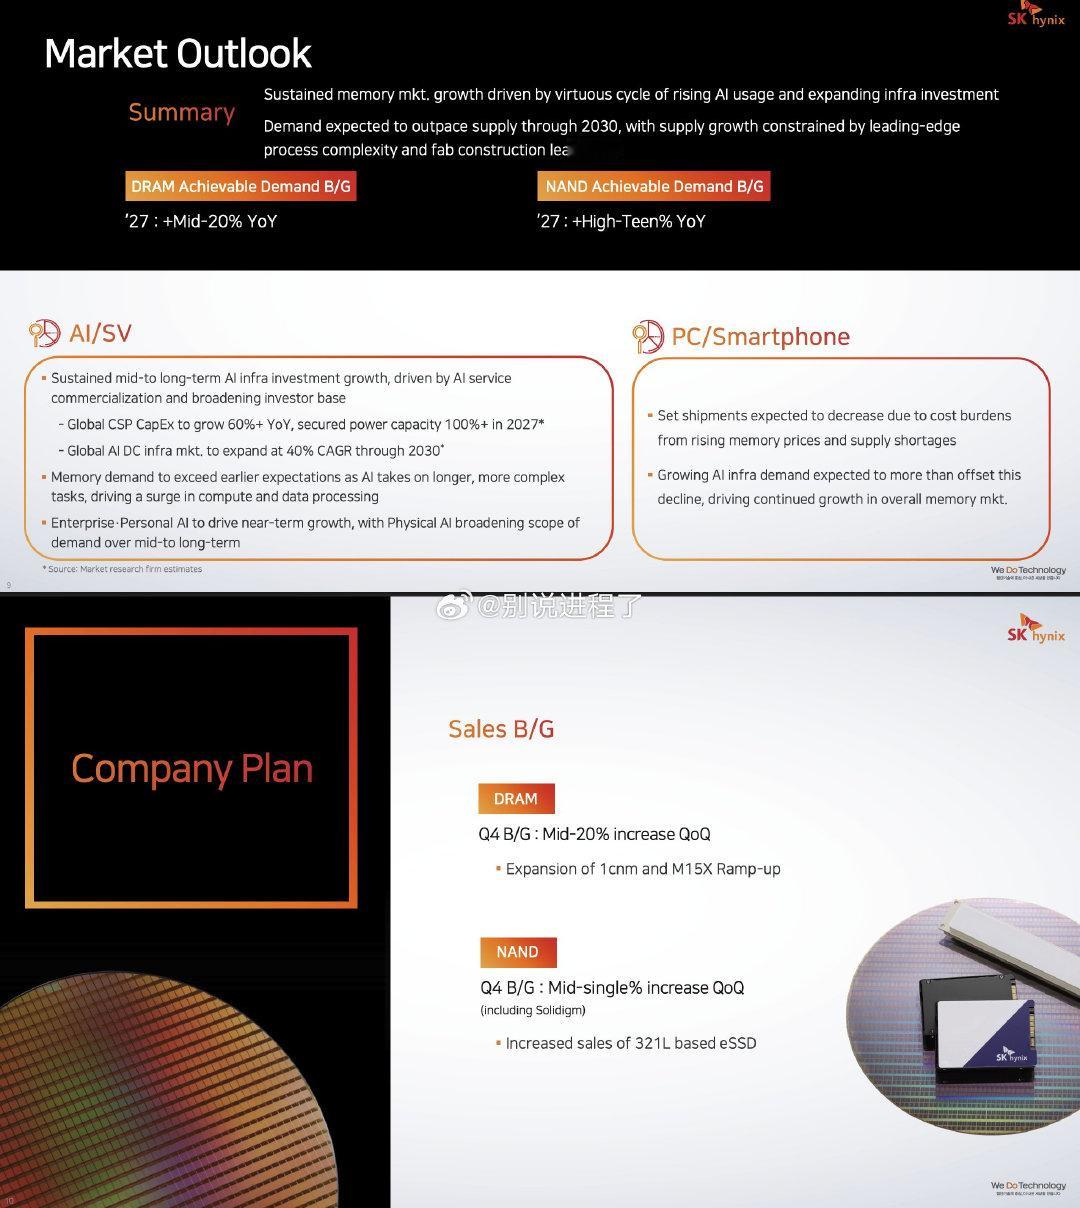
SK海力士:“全球CSP资本支出同比增长60%以上,2027年保障电力容量增长1
2026-10-28 13:17
SK海力士:“全球CSP资本支出同比增长60%以上,2027年保障电力容量增长1
SK海力士:“全球CSP资本支出同比增长60%以上,2027年保障电力容量增长100%以上 - 全球AI数据中心基础设施市场到2030年将以40%的复合年增长率扩张”
2026-10-28 23:44
SK海力士:“全球CSP资本支出同比增长60%以上,2027年保障电力容量增长100%以上 - 全球AI数据中心基础设施市场到2030年将以40%的复合年增长率扩张”
Anthropic 的毛利率为 85%,因此为 Opus 5.5 提供服务的成本
2026-10-28 13:17
Anthropic 的毛利率为 85%,因此为 Opus 5.5 提供服务的成本
Anthropic 的毛利率为 85%,因此为 Opus 5.5 提供服务的成本对他们来说是 3.00 美元收取 0.60 美元。 这比 OpenAI 为 6.1 Terra 收取的费用要低得多,而且远低于 Muse、Gemini、Kimi 等。 太赚钱了,既没有硬件折旧,还没有售后,又不用堆人加班,还能打价格战。。。 无敌了。。。
2026-10-28 18:00
Anthropic 的毛利率为 85%,因此为 Opus 5.5 提供服务的成本对他们来说是 3.00 美元收取 0.60 美元。 这比 OpenAI 为 6.1 Terra 收取的费用要低得多,而且远低于 Muse、Gemini、Kimi 等。 太赚钱了,既没有硬件折旧,还没有售后,又不用堆人加班,还能打价格战。。。 无敌了。。。
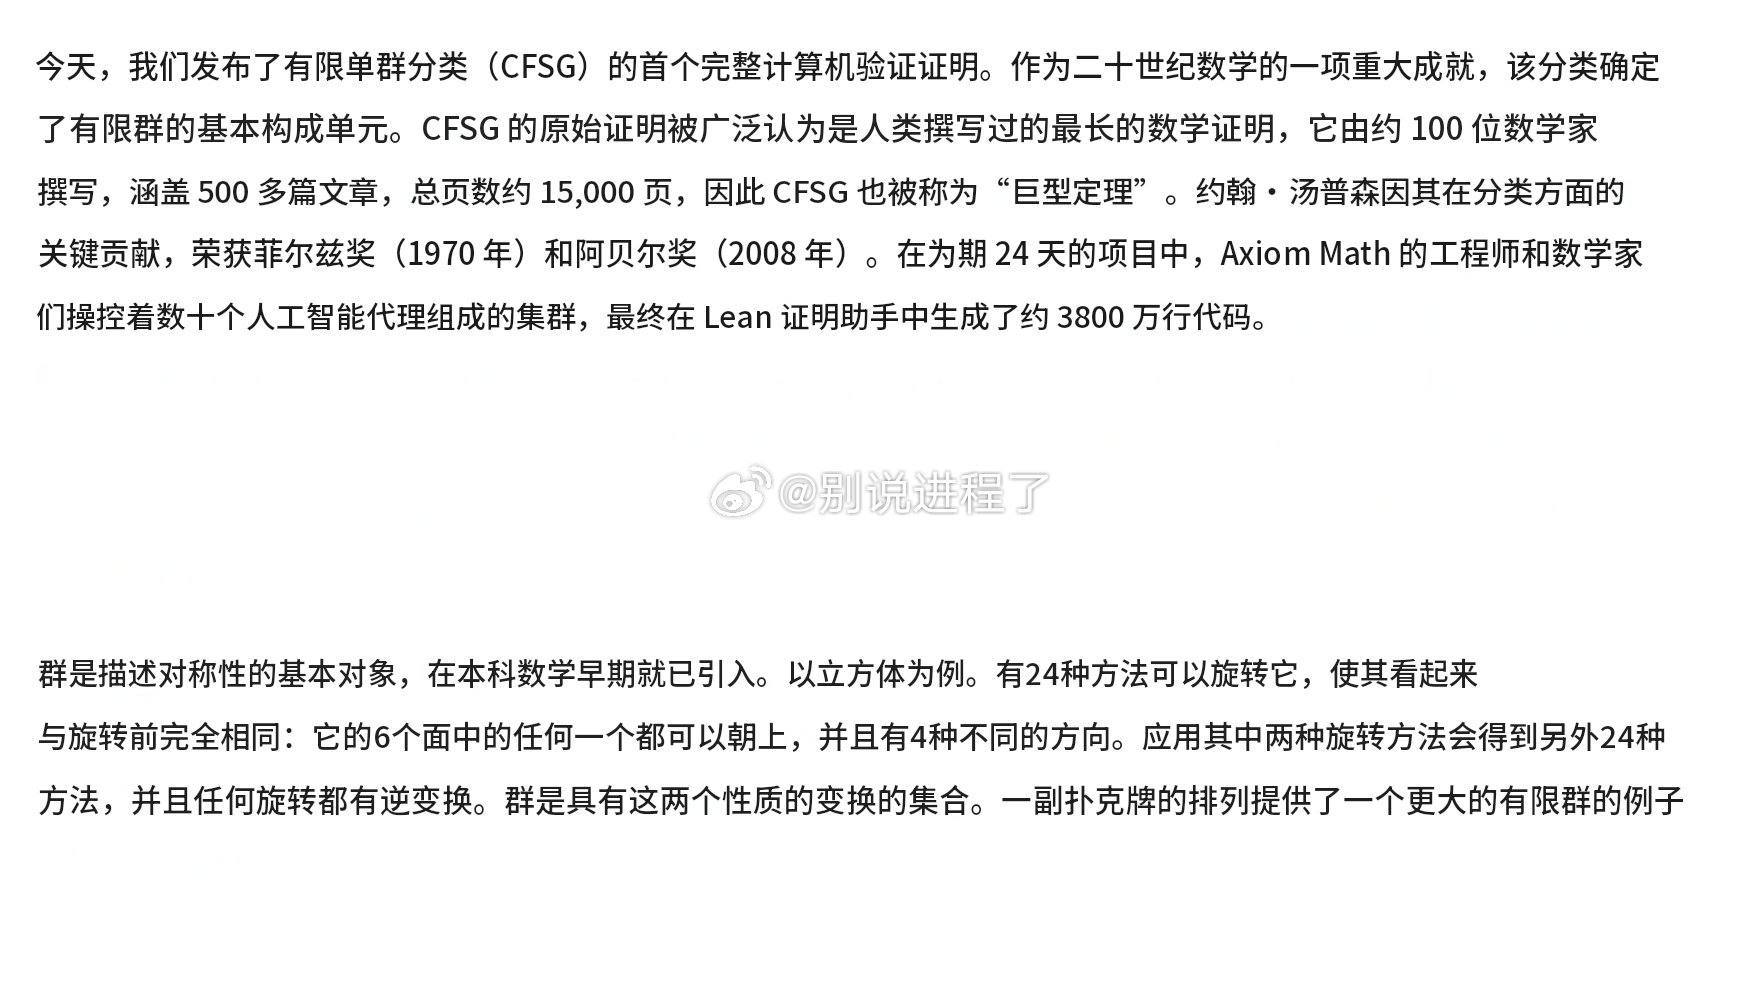
Axiom 表示,其AI代理在短短24天内将一份15,000页的数学证明形式化,
2026-10-28 13:18
Axiom 表示,其AI代理在短短24天内将一份15,000页的数学证明形式化,
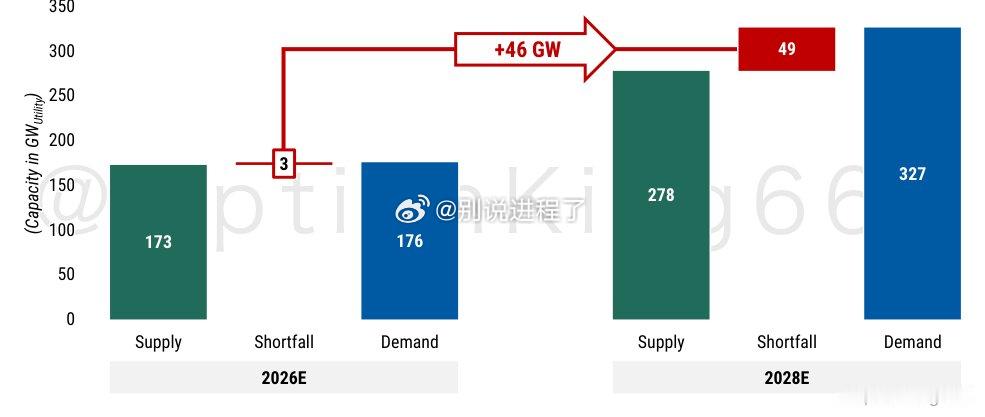
全球数据中心公用事业电力短缺将从2026年的3 GW扩大至2028年的49 GW
2026-10-28 12:18
全球数据中心公用事业电力短缺将从2026年的3 GW扩大至2028年的49 GW
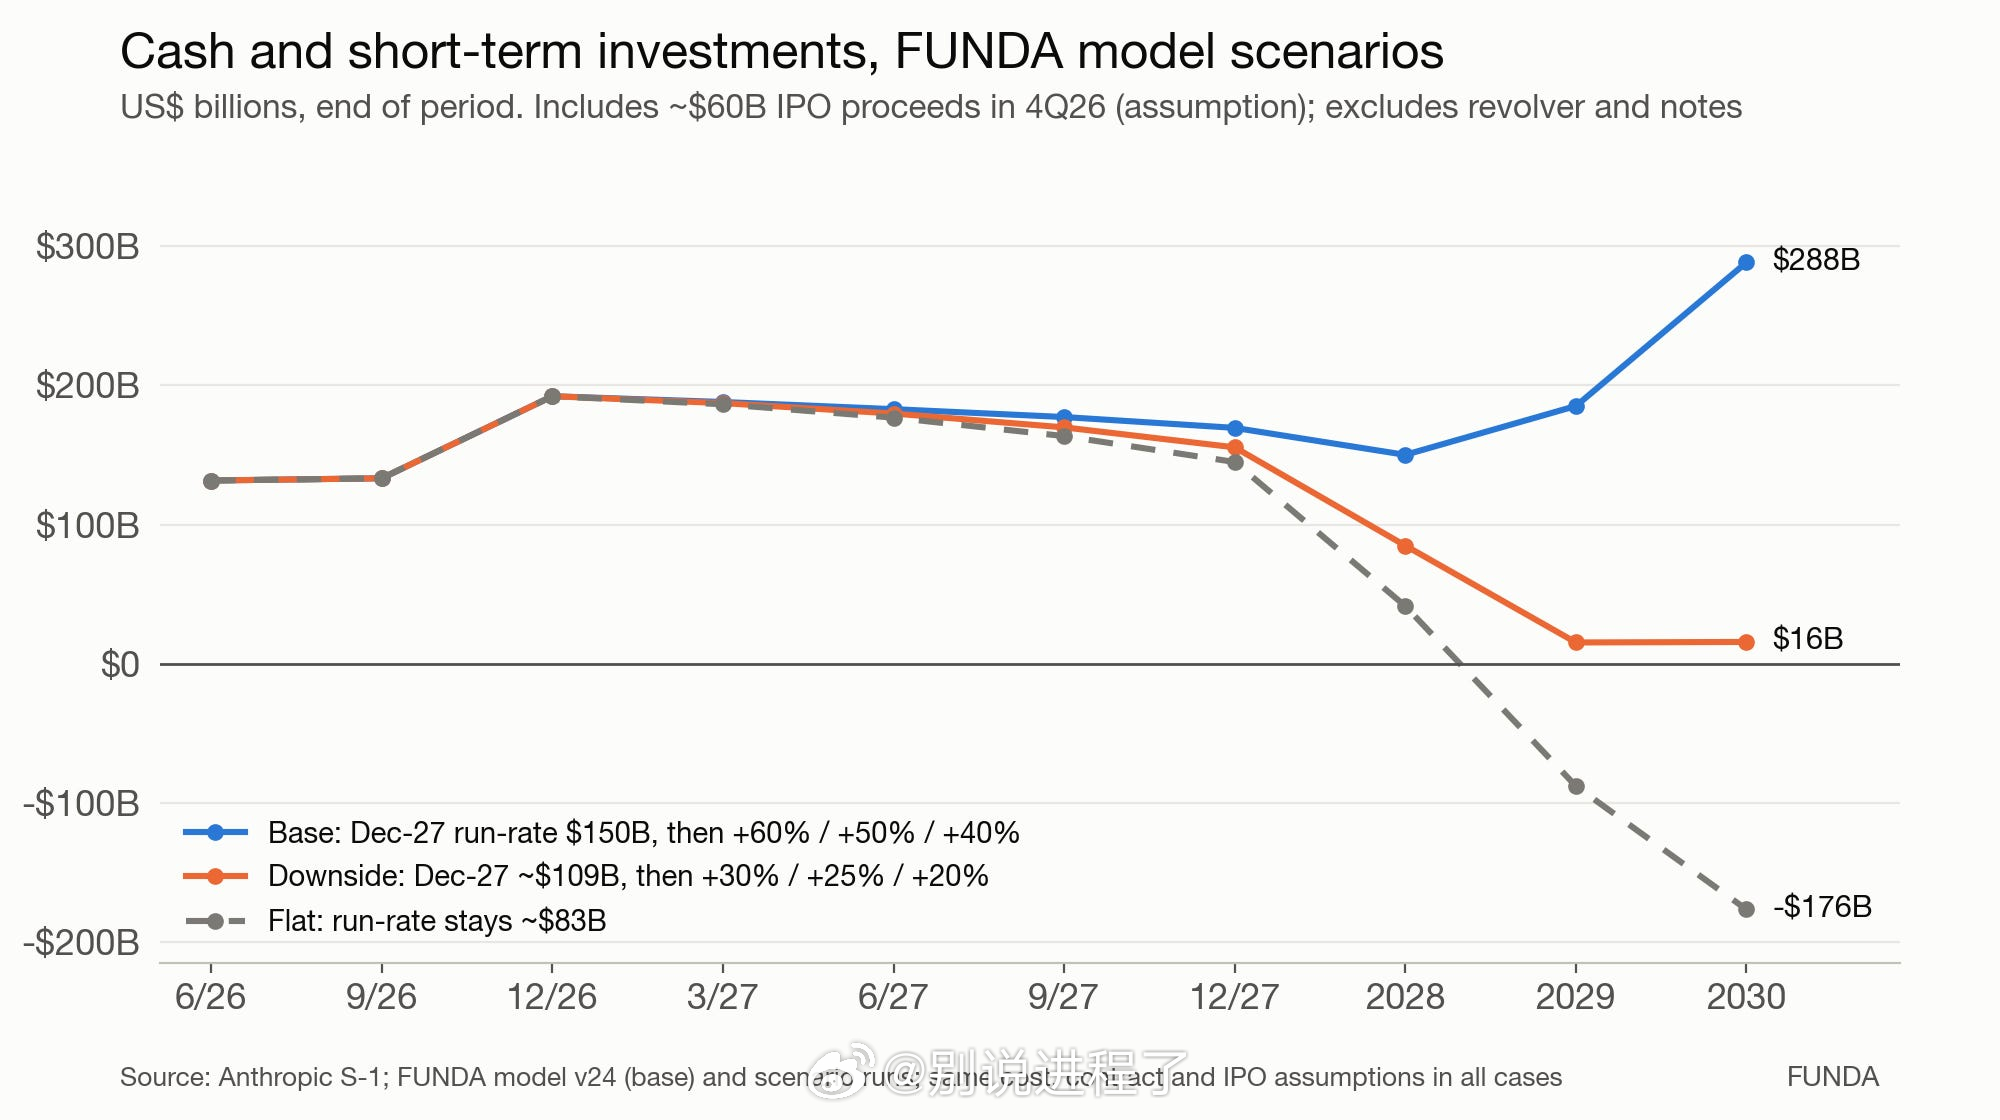
Funda的分析模型给出了Anthropic 三种场景假设:核心风险在于增长放缓
2026-10-28 12:18
Funda的分析模型给出了Anthropic 三种场景假设:核心风险在于增长放缓
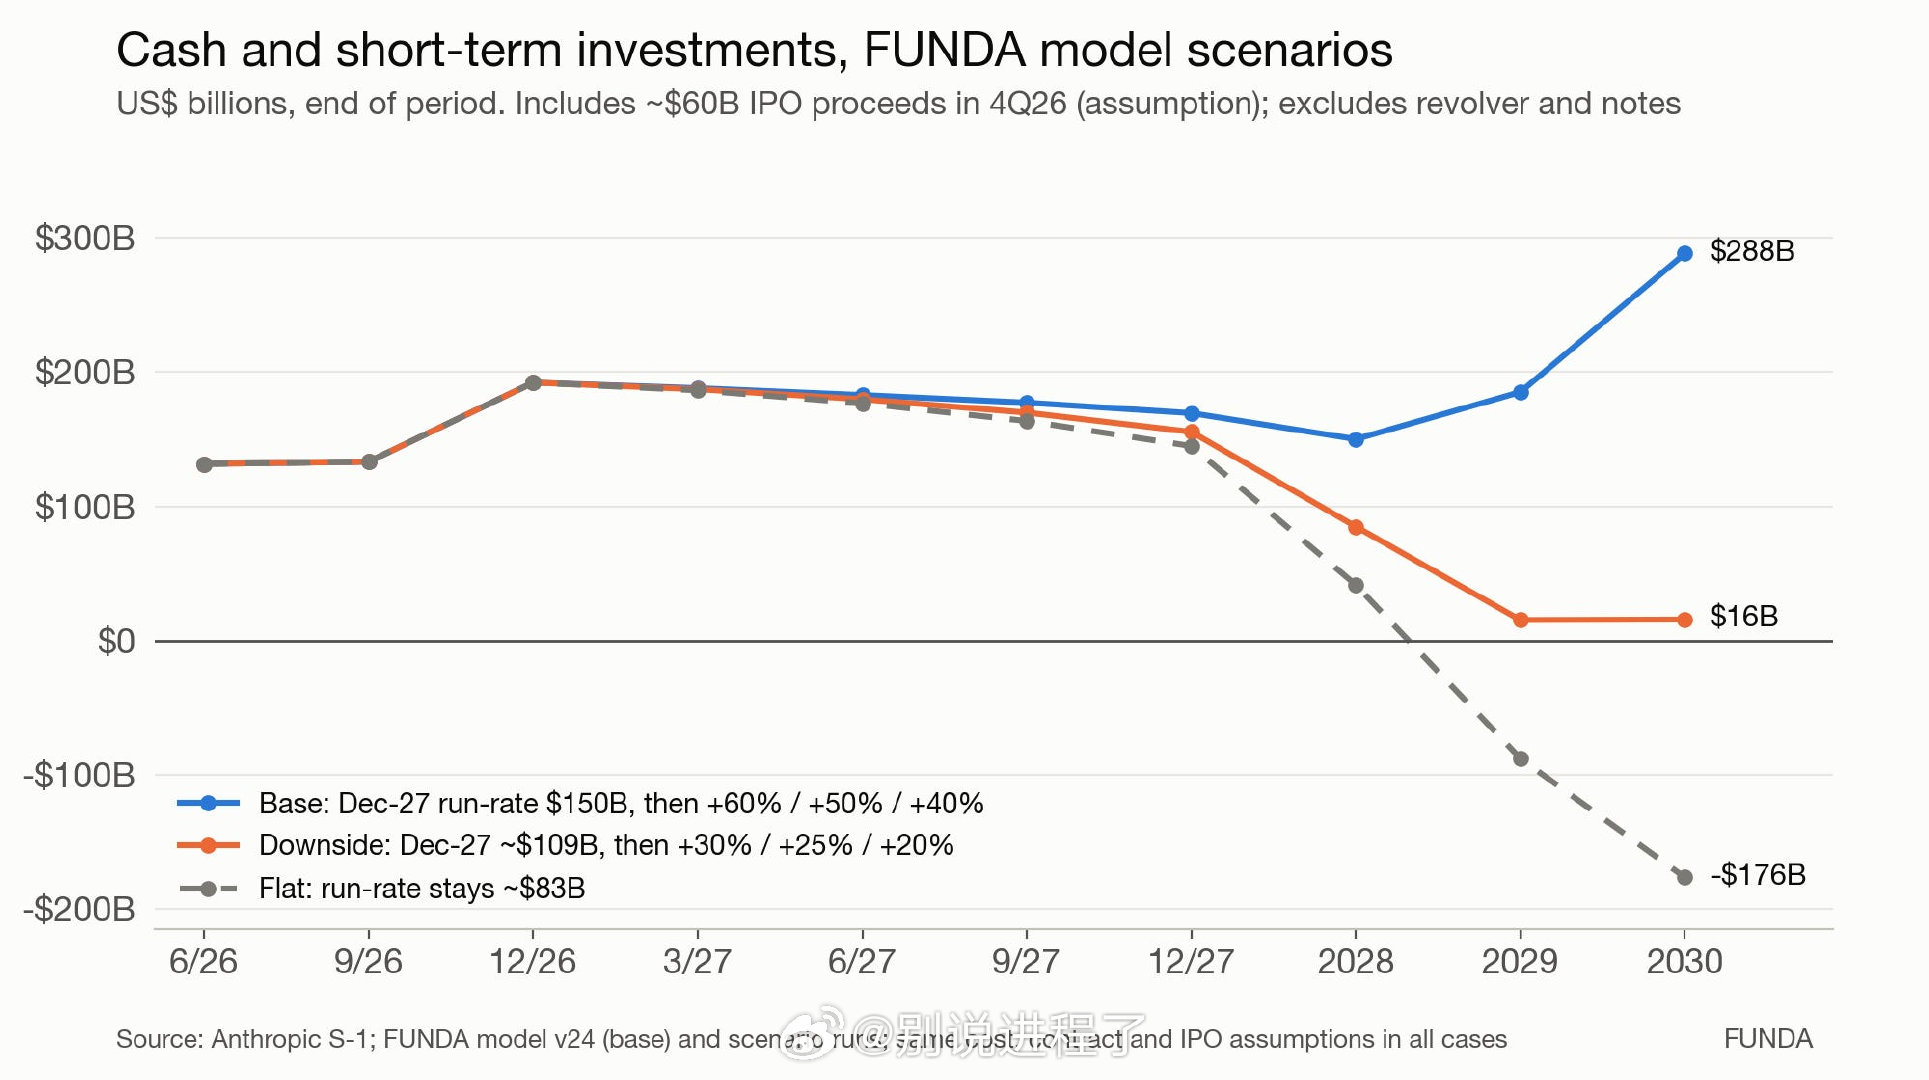
Funda的分析模型给出了Anthropic 三种场景假设: 核心风险在于增长放缓下的算力买多了。空投可以作用的场景。[吃瓜]
2026-10-28 16:07
Funda的分析模型给出了Anthropic 三种场景假设: 核心风险在于增长放缓下的算力买多了。空投可以作用的场景。[吃瓜]
第一页
作者信息
别说进程了
感谢大家的关注
关注者: 2
热门分类
推荐
热榜
军事
NBA
体育
社会
明星八卦
娱乐
财经
科技
汽车
历史
国际
游戏
动漫
公益
搞笑
商业
互联网
数码
国际足球
房产
家居
时尚
科学探索
职场
育儿
股票
教育
影视
情感
热点
中国军情
武器
中国南海
中国足球
亚洲杯
科比
综合体育
CBA
投资
楼市
大咖秀
外汇
创业
风口
SUV
豪车
概念车
优惠
新能源
美国
欧洲
朝日韩
俄罗斯
孕期
街拍
恋爱攻略
婚姻
正能量