五部门联手推智驾端到端大模型 Q:先说说,6月25日这个政策到底是个啥?A:交通运输部等五个部门联合印发了一份文件,全称叫《"人工智能+交通运输"典型应用场景创新行动方案》。名字很长,但核心内容其实就几件事,其中最关键的一件是:要开展智能驾驶"端到端"大模型的研发与测试。这句话看着平淡,但如果你在自动驾驶行业工作,看到"端到端"和"大模型"这两个词同时出现在五部门联合发文里,你应该能感受到这个信号的分量。什么是"端到端"?以前的自动驾驶系统,大体上是一个模块化的架构:感知模块负责识别周围有什么(车、人、路标),规划模块负责决定下一步往哪走,控制模块负责执行刹车、转向等操作。每个模块各管一摊,中间用接口连接。端到端的意思是,把这个过程合并成一个统一的大模型——输入是传感器数据,输出是直接的控制指令。中间的步骤让模型自己学,人不再手工设计"感知→规划→控制"这个流水线。
这个思路在学术界已经火了好几年,特斯拉的FSD V12就是端到端方案的代表。但在中国,端到端大模型的监管框架一直不太清晰——你让一个黑盒模型直接控制车辆,出了问题算谁的?这次五部门的方案,相当于在政策层面给端到端大模型的研发和测试开了一个绿灯,并且明确了要在"公路货运、园区运输、短途接驳等场景"先做起来。 ?A:好问题。你注意看这几个场景的共同特点:相对封闭或半封闭,速度相对较低,路线相对固定。公路货运虽然是在开放道路上,但干线物流的路线是高速+国道为主,场景复杂度比城市末端配送要低。园区运输和短途接驳就更不用说了,基本上是在固定区域内反复跑。监管层选择这些场景作为端到端大模型的突破口,逻辑很清晰:先在不那么复杂的场景里验证技术,积累数据和安全记录,再逐步向更复杂的场景扩展。这个思路跟中国新能源车政策的路径是一样的:先公交、出租,再私人乘用车;先低速、固定路线,再高速、开放道路。
方案里还特别提到了"矿产、集装箱、粮食等大宗货物干线运输"。这个指向性就非常明确了——矿区运输、港口集疏运、粮食专线物流,这些都是端到端大模型可以率先落地的场景。尤其是矿区,那个地方没有行人、没有复杂的城市交通participants,简直是端到端模型的天然试验场。说到这里,就不得不提到一个刚好在政策发布前后闯关成功的公司——易控智驾。6月24日,易控智驾通过了港交所的聆讯,有望成为"矿区无人驾驶第一股"。这个时点的巧合程度,让我怀疑他们家的政府关系团队是不是提前知道了五部门方案的进展…… Q:易控智驾是何方神圣?为什么叫"矿区无人驾驶第一股"?A:易控智驾(EasyMining)是一家专注于矿区场景的自动驾驶公司。他们的业务模式很简单:把无人驾驶技术部署到矿山里,让矿卡自己跑,不需要人类司机。这个事情听起来好像不如城市Robotaxi那么性感,但实际商业价值要扎实得多。
几个数字可以说明问题。截至2026年6月,易控智驾有2580台活跃的自动驾驶矿卡在运行——这是全球最大的自动驾驶矿卡车队。他们部署在30个矿山里,其中41个大型煤矿(年产能1000万吨以上)里他们覆盖了19个。单矿最大部署规模超过500台自动驾驶卡车。这些数据意味着什么?意味着他们不是在做demo,而是在做规模化商业运营。再看财务数据。2023年营收2.71亿人民币,2024年9.53亿,2025年14.35亿。两年时间,营收涨了大约5.3倍,年复合增长率130.2%。这个增速在自动驾驶行业里是相当惊人的——大部分Robotaxi公司还在每年烧几十亿、营收勉强上亿的阶段,易控智驾已经跑出了十亿量级的营收。 。2022年毛利率是-29.5%,2023年-18.6%,2024年转正到7.6%,2025年进一步上升到10.1%。从严重亏损到毛利转正,这个过程只用了三年。
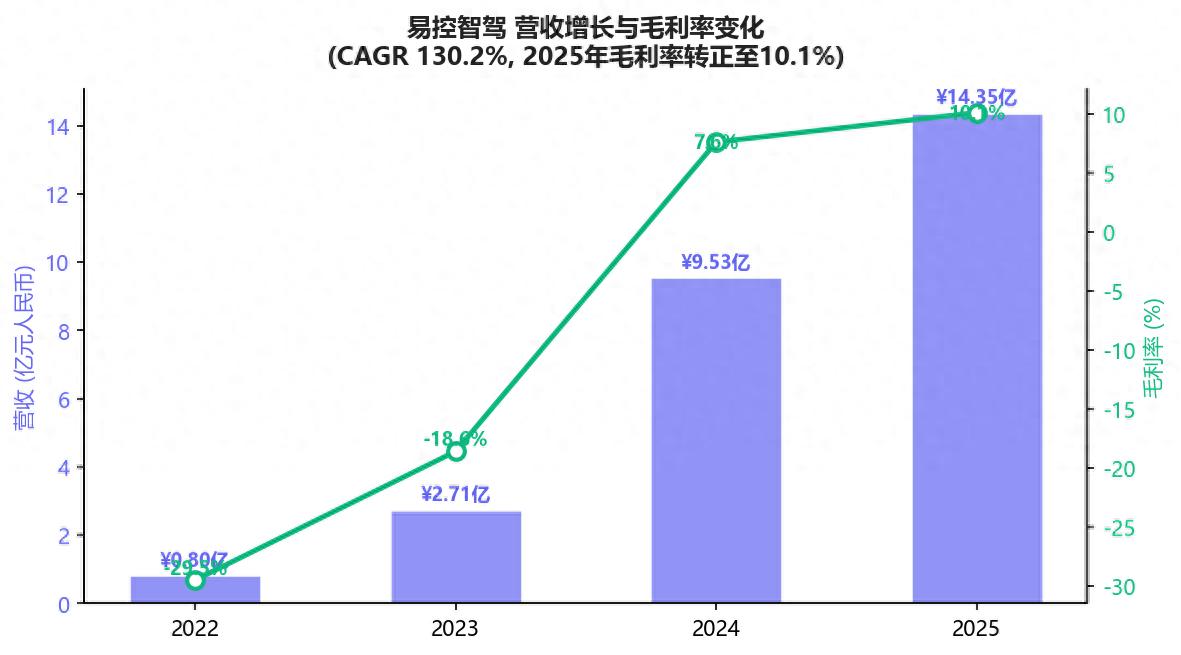
▲ 易控智驾营收增长与毛利率变化(数据来源:招股书/同花顺 6月25日)
作为对比,大部分自动驾驶公司到今天毛利率还是负的。易控智驾能做起来的根本原因,是选对了一个"别人看不上但真赚钱"的场景。矿区无人驾驶有三个优势:第一,不用处理复杂的城市交通,技术难度相对可控;第二,矿山是封闭场景,监管压力小;第三,矿主对降本的需求非常迫切——一个大型矿山如果有几百台矿卡,每台车配2-3个司机(倒班),人力成本一年就是几千万。换成自动驾驶,这部分成本可以砍掉70%以上。Q:五部门的方案和易控智驾上市,这两件事之间有什么联系?A:之间的联系在于,五部门的方案明确提到了"智能测评技术研发与验证"和"虚实结合的智能化测试场"。这两项内容,其实就是给易控智驾这样的公司提供政策支持,让他们可以在更多场景下做测试和部署。以前每一个新矿山的部署,都要走一遍当地的审批流程,现在有了国家级的方案,审批路径会清晰很多。另外,方案里提到的"大宗货物干线运输",正好跟易控智驾的业务扩展方向吻合。
易控智驾已经在澳大利亚有业务了(2023年进入,是首家进入澳大利亚矿山的中国自动驾驶公司),他们下一步很可能会把矿区无人驾驶的经验扩展到连接的干线物流上。政策如果能在干线物流的自动驾驶上给出明确信号,对易控智驾的估值会有直接的提振作用。 。紫金矿业和宁德时代都是易控智驾的股东。紫金矿业是全球最大的黄金和铜生产商之一,自己就是矿区无人驾驶的大客户。宁德时代入局,则是看中矿山场景里电池和储能的需求——无人矿卡是要用电的,而且最好是换电模式,这跟宁德时代的业务高度协同。Q:端到端大模型在智能驾驶里到底解决了什么问题?以前的技术方案有什么不足?A:以前的技术路线,也就是模块化方案,有一个根本性的问题:每个模块都是独立优化的,但模块之间的接口是人工设计的。这意味着,感知模块的误差会在传递到规划模块时被放大,规划模块的误差再传递到控制模块。这个误差累积效应,是模块化方案的天花板。
端到端大模型的做法是:用一个统一的神经网络,直接从传感器数据映射到控制指令。中间的过程是神经网络内部学习的,不需要人工设计接口。这样做的好处是,模型可以自己学会处理那些"模块化方案里没人想到要处理的corner case"。比如说,一个模块化方案的感知模块可能把路面上的一团黑色物体识别为"未知障碍物",然后规划模块就会让车绕开。但端到端模型可能从训练数据里学到,这团黑色物体其实是路面上的积水阴影,不需要绕开。但端到端也有自己的问题,最大的问题是"不可解释性"。模块化方案里,如果车出了事故,你可以回溯:是感知模块识别错了,还是规划模块决策错了?端到端方案里,模型就是一个黑盒,你输入了什么、中间怎么处理的、为什么输出这个结果,很难说清楚。这对监管和事故责任认定来说是个大麻烦。五部门的方案里提到了"智能测评技术",我理解很大一部分就是要解决这个可解释性和安全验证的问题。
怎么测评一个端到端大模型的安全性?传统的测试用例方法够不够?需不需要做大规模的仿真测试?这些都是方案里"智能测评技术研发与验证"这一部分要回答的问题。我个人的感觉是,端到端大模型在自动驾驶里被捧得有点过高了。端到端确实是一个很有潜力的方向,但它不是银弹。特斯拉FSD V12用了端到端,但V12该出错的时候还是出错。中国车企现在一窝蜂地上端到端,有一点是为了融资需要——投资人现在就爱听"端到端"这个词,你不说端到端都不好意思开口。但真正落地的时候,你会发现端到端模型对数据量的要求比以前高得多,而且出了问题很难debug。五部门的方案在这个时候出来,某种程度上也是在给这股热潮加一个"有序发展"的框架,免得大家一窝蜂上马,最后出了安全事故,整个行业都被拖下水。最后一个值得关注的点:方案是交通运输部牵头,联合其他四个部门一起发的。这五个部门里,大概率包括了工信部、公安部、国家标准化管理委员会等。
多部门联合发文的意义在于,政策的可执行性更强——交通运输部管运营许可,工信部管车辆标准,公安部管道路交通安全,各部门各管一段,联合发文就减少了部门之间互相推诿的可能。对整个智能驾驶行业来说,这份方案释放的信号是:端到端大模型已经从"技术研究"阶段进入了"政策鼓励商业化"阶段。接下来一两年,我们应该会看到更多的矿区、港口、干线物流场景里出现端到端大模型的身影。至于城市Robotaxi什么时候能用到端到端,那可能还要再等几年——城市的复杂程度,不是端到端模型现在就能完全搞定的。我看易控智驾的招股材料里写了一个数据:他们适配了70多种车型,载重范围从45吨到220吨。这个数据的冲击力在于,它说明矿区无人驾驶的兼容性问题已经被解决得差不多了。以前你可能觉得无人矿卡只能用在某种特定规格的车辆上,现在看来不是这样。这也解释了为什么他们能在30个矿山里部署——每个矿山的车不一样,但易控的系统都能适配。
这种"通用化能力"才是自动驾驶公司真正值钱的地方,比单纯堆demo车辆数量值钱多了。