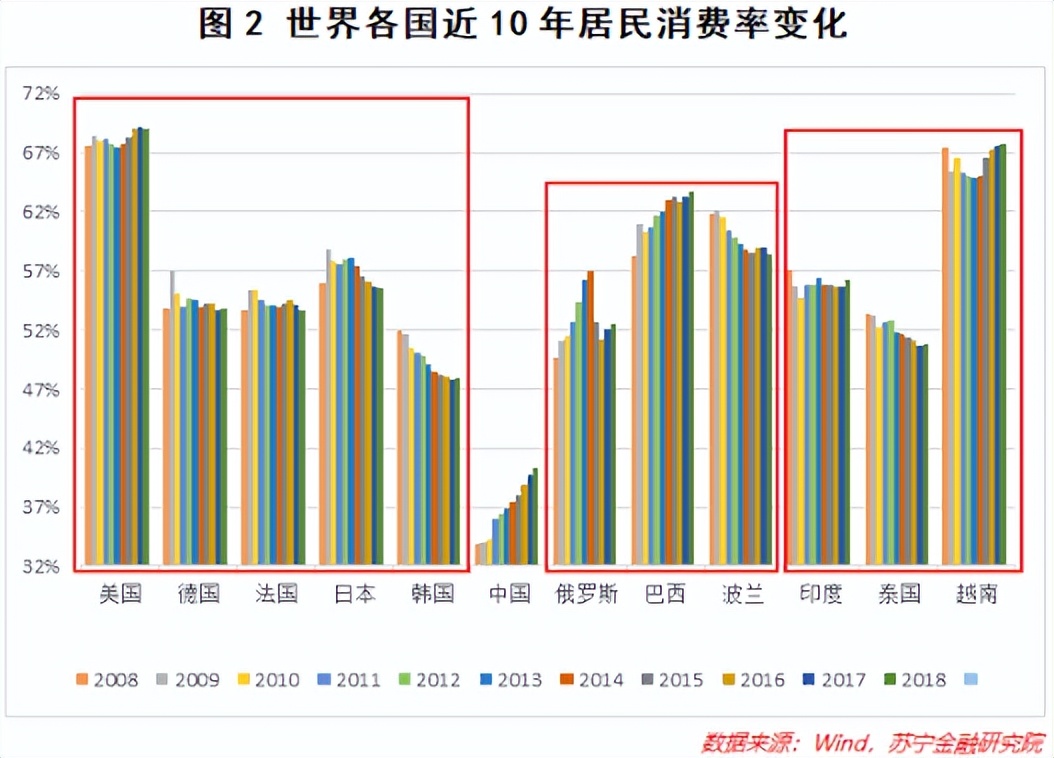
中国居民消费率偏低,并不是一个简单的短期现象,也不是居民“不愿花钱”“不敢花钱”所能概括的问题。
上海财经大学校长刘元春在2025年11月第八届虹桥国际经济论坛上的发言,现在看起来依然具有相当的深刻性和前瞻性。
针对“中国居民消费率过低的核心原因”这一话题,刘元春表示:
这并不是一个简单的短期现象。中国居民消费率过低的核心原因有多方面,边际消费倾向低是原因之一但不是关键,基尼系数偏高也可能导致国民边际消费倾向变低。但更重要的因素,刘元春说,是国民收入初次分配中居民部门占比较低。
光看表面,内需偏弱、经济增长对投资和出口的依赖仍然较重,是一直以来的结构性问题;但往深处看,真正决定居民消费能力的,是国民收入如何在居民、企业和政府之间分配,是社会保障和公共服务能否有效降低居民的预防性储蓄。
再往细化说,是住房、教育、医疗、养老等支出,过度挤压了日常消费空间。
 一、消费率偏低其实不是“居民不消费”,而是“居民可支配收入不足”
讨论居民消费率,不能只看消费意愿,更要看消费能力。
居民消费率偏低,经济学上的解释通常是边际消费倾向低,也就是指居民新增收入中用于消费的比例不高。这种解释,只说出了问题的一小部分。
因为,如果居民收入在国民收入中的占比偏低,那么就算是居民消费意愿是正常的,消费总量和消费率也很难提高。
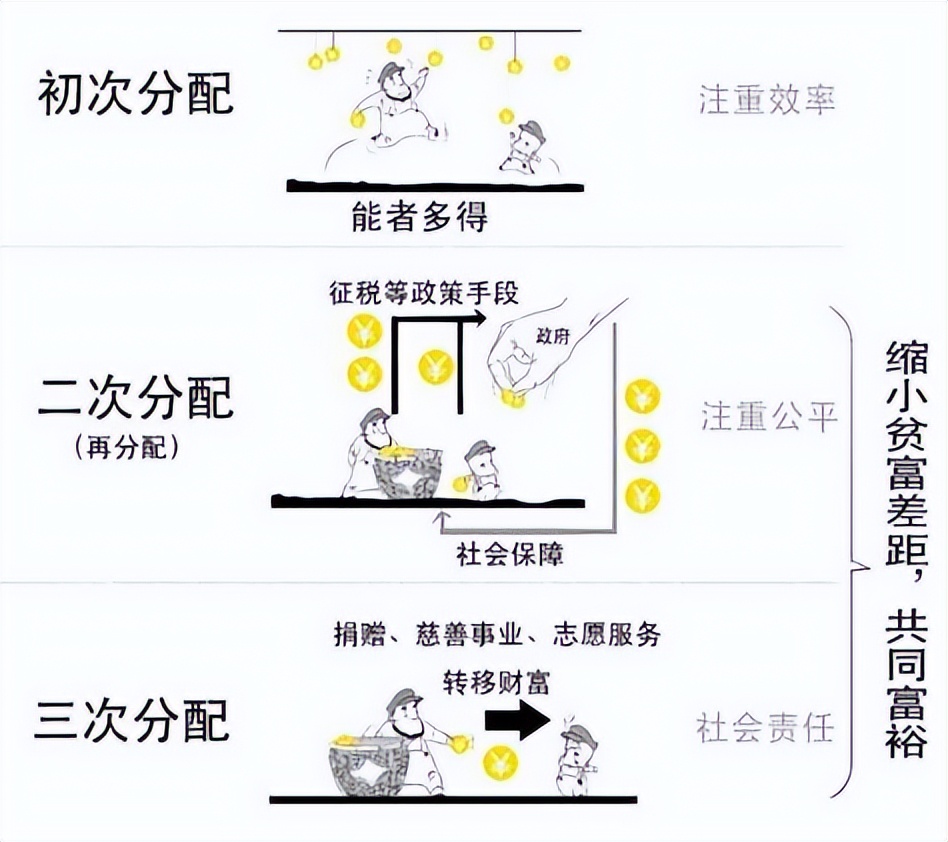
居民可支配收入,才是决定消费率的关键因素,而可支配收入又受到初次分配和再分配的双重影响。
初次分配,决定的是居民在国民收入中能够分到多少,而再分配则决定了居民在承担税费、社保、教育、医疗、住房这些支出后还能剩下多少。
如果在初次分配中居民部门占比本来就偏低,而再分配过程中又不能有效地补充居民的消费能力,消费率偏低就是一种必然。
这就是为什么,不能把消费不足简单归因于居民的储蓄习惯、消费观念或者短期的信心。
 二、初次分配中居民部门占比偏低,是消费率不足的关键前提
刘元春强调,中国居民消费率过低的重要因素,是国民收入初次分配中居民部门占比较低。
数据显示,在国民收入初次分配中,我国居民部门占比为60.6%,较世界平均水平低5.5个百分点;企业部门占比为24.7%,较世界平均水平高5.6个百分点;政府部门占比为14.7%,较世界平均水平高0.1个百分点。
这组数据所体现的,是一个重要的现状:中国国民收入初次分配中,居民部门占比明显低于世界平均水平,而企业部门占比明显偏高。
也就是说,在经济增长的蛋糕中,居民部门分到的红利比例相对偏低,而企业部门分到的比例相对较高。
企业部门收入占比偏高,是因为企业的经营效益很好吗?未必,因为也可能反映的是资本收益、利润留存、投资扩张在国民收入分配中占比偏高。
居民劳动报酬和可支配收入的增长水平,需要和经济增长、企业利润增长保持相同的节奏,消费能力才不会因此受限。
 三、从投资型政府转向服务型政府,才能提升居民消费率
地方政府在过去三十多年的经济增长中,主要承担了投资功能,以及基础设施建设,而产业投资和土地开发是地方增长的重要引擎。
这种模式在特定的发展阶段起到了积极作用,但问题也越来越突出,就是投资占比始终偏高,而针对公共服务和民生的支则相对不足。
当政府资源更多流向形成资产和拉动投资,居民消费能力必然会受到抑制。
刘元春提出,政府必须从投资型政府转向服务型政府。
这样的转型,需要政府功能重心发生明显的变化,从过去那种依靠投资拉动增长,转向依靠社会保障、公共服务、民生支出,以提升居民消费能力。
这也代表着经济发展模式的转变,要从过去那种重视短期的经济扩张,转向重视长期居民福利改善。
另外,在过去是企业和项目为发展的中心,现在开始要以居民生活和公共服务为中心。
这个过程是要重塑政府的作用。投资型向服务型的转变,对政府来说其实是另外一种投资:通过完善公共服务和社会保障,为居民提供更多的消费基金,这样居民才能做到敢消费、能消费、愿消费。
 四、国有企业利润不再应当以直接转化为投资为主,而是要加强国民分享
国有企业掌握着大量的资源、资本和利润,在过去,利润更多的是用在内部的投资扩张,而通过再分配回馈社会的相对比较少,所以才有了这个现象:企业部门收入占比偏高,居民部门消费能力却相对偏低。
刘元春提出,国有企业必须加强利润的国民分享,防止超额利润直接转化为投资。
国有企业利润比较特殊,不能只看到企业自身利润累积,而是关系到国民收入的分配比例。
国有企业的超额利润如果长期直接转化为投资,那么强化投资驱动的模式就会不断加强,继续扩大企业部门在国民收入中的占比,居民可支配收入被抑制,对提高居民消费能力是不利的。
总而言之,刘元春的谈话内容在时隔近一年之后的现代看来,依然非常具有现实意义,依然值得被采纳和实践。
社会保障体系的加强,是提升消费的信心基础;而通过国有企业收入转化分配,是提升消费的必备条件。
说到底,只有老百姓的收入占国民收入分配的比例提高了,才是提升消费率的最根本、最有效、最长远的方法。