市场连续多日地量震荡,今天终于迎来了久违的放量普涨!
两市超4100家个股飘红,中位数涨近1%,成交量放大至1.85万亿。
今天虽然放量,但还没到2万亿,量能能否持续放大并站稳2万亿上方,是判断反弹延续性的重要参考。
从盘面上看,AI赛道全线反弹,光模块、CPO、PCB等板块集体走强,带动做多人气快速回暖。
今晚,美联储加息的靴子即将落地。几乎所有华尔街主要银行都预计美联储将在9月份加息。

而重点来了,关键是沃什随后发表的讲话。
近期,整个光通信产业链释放出一个值得关注的信号:海内外多家厂商订单已经排至2027年,部分企业长单锁定到2028年。
从市场规模来看,光模块整体市场已达680亿美元,其中800G及以上高端产品成为增长主力。
根据部分市场机构,2028 年市场规模或达 1302 亿美元,复合增速约 69%。
另外,近期光博会现场的火爆场景直观印证了行业供不应求的现状:DSP电芯片产能紧张已成为卡住行业整体产能释放的核心瓶颈。
而外部层面,FCC未对国内头部光模块企业出台禁令,本轮新规未直接点名国内头部厂商,短期压制有所缓解。
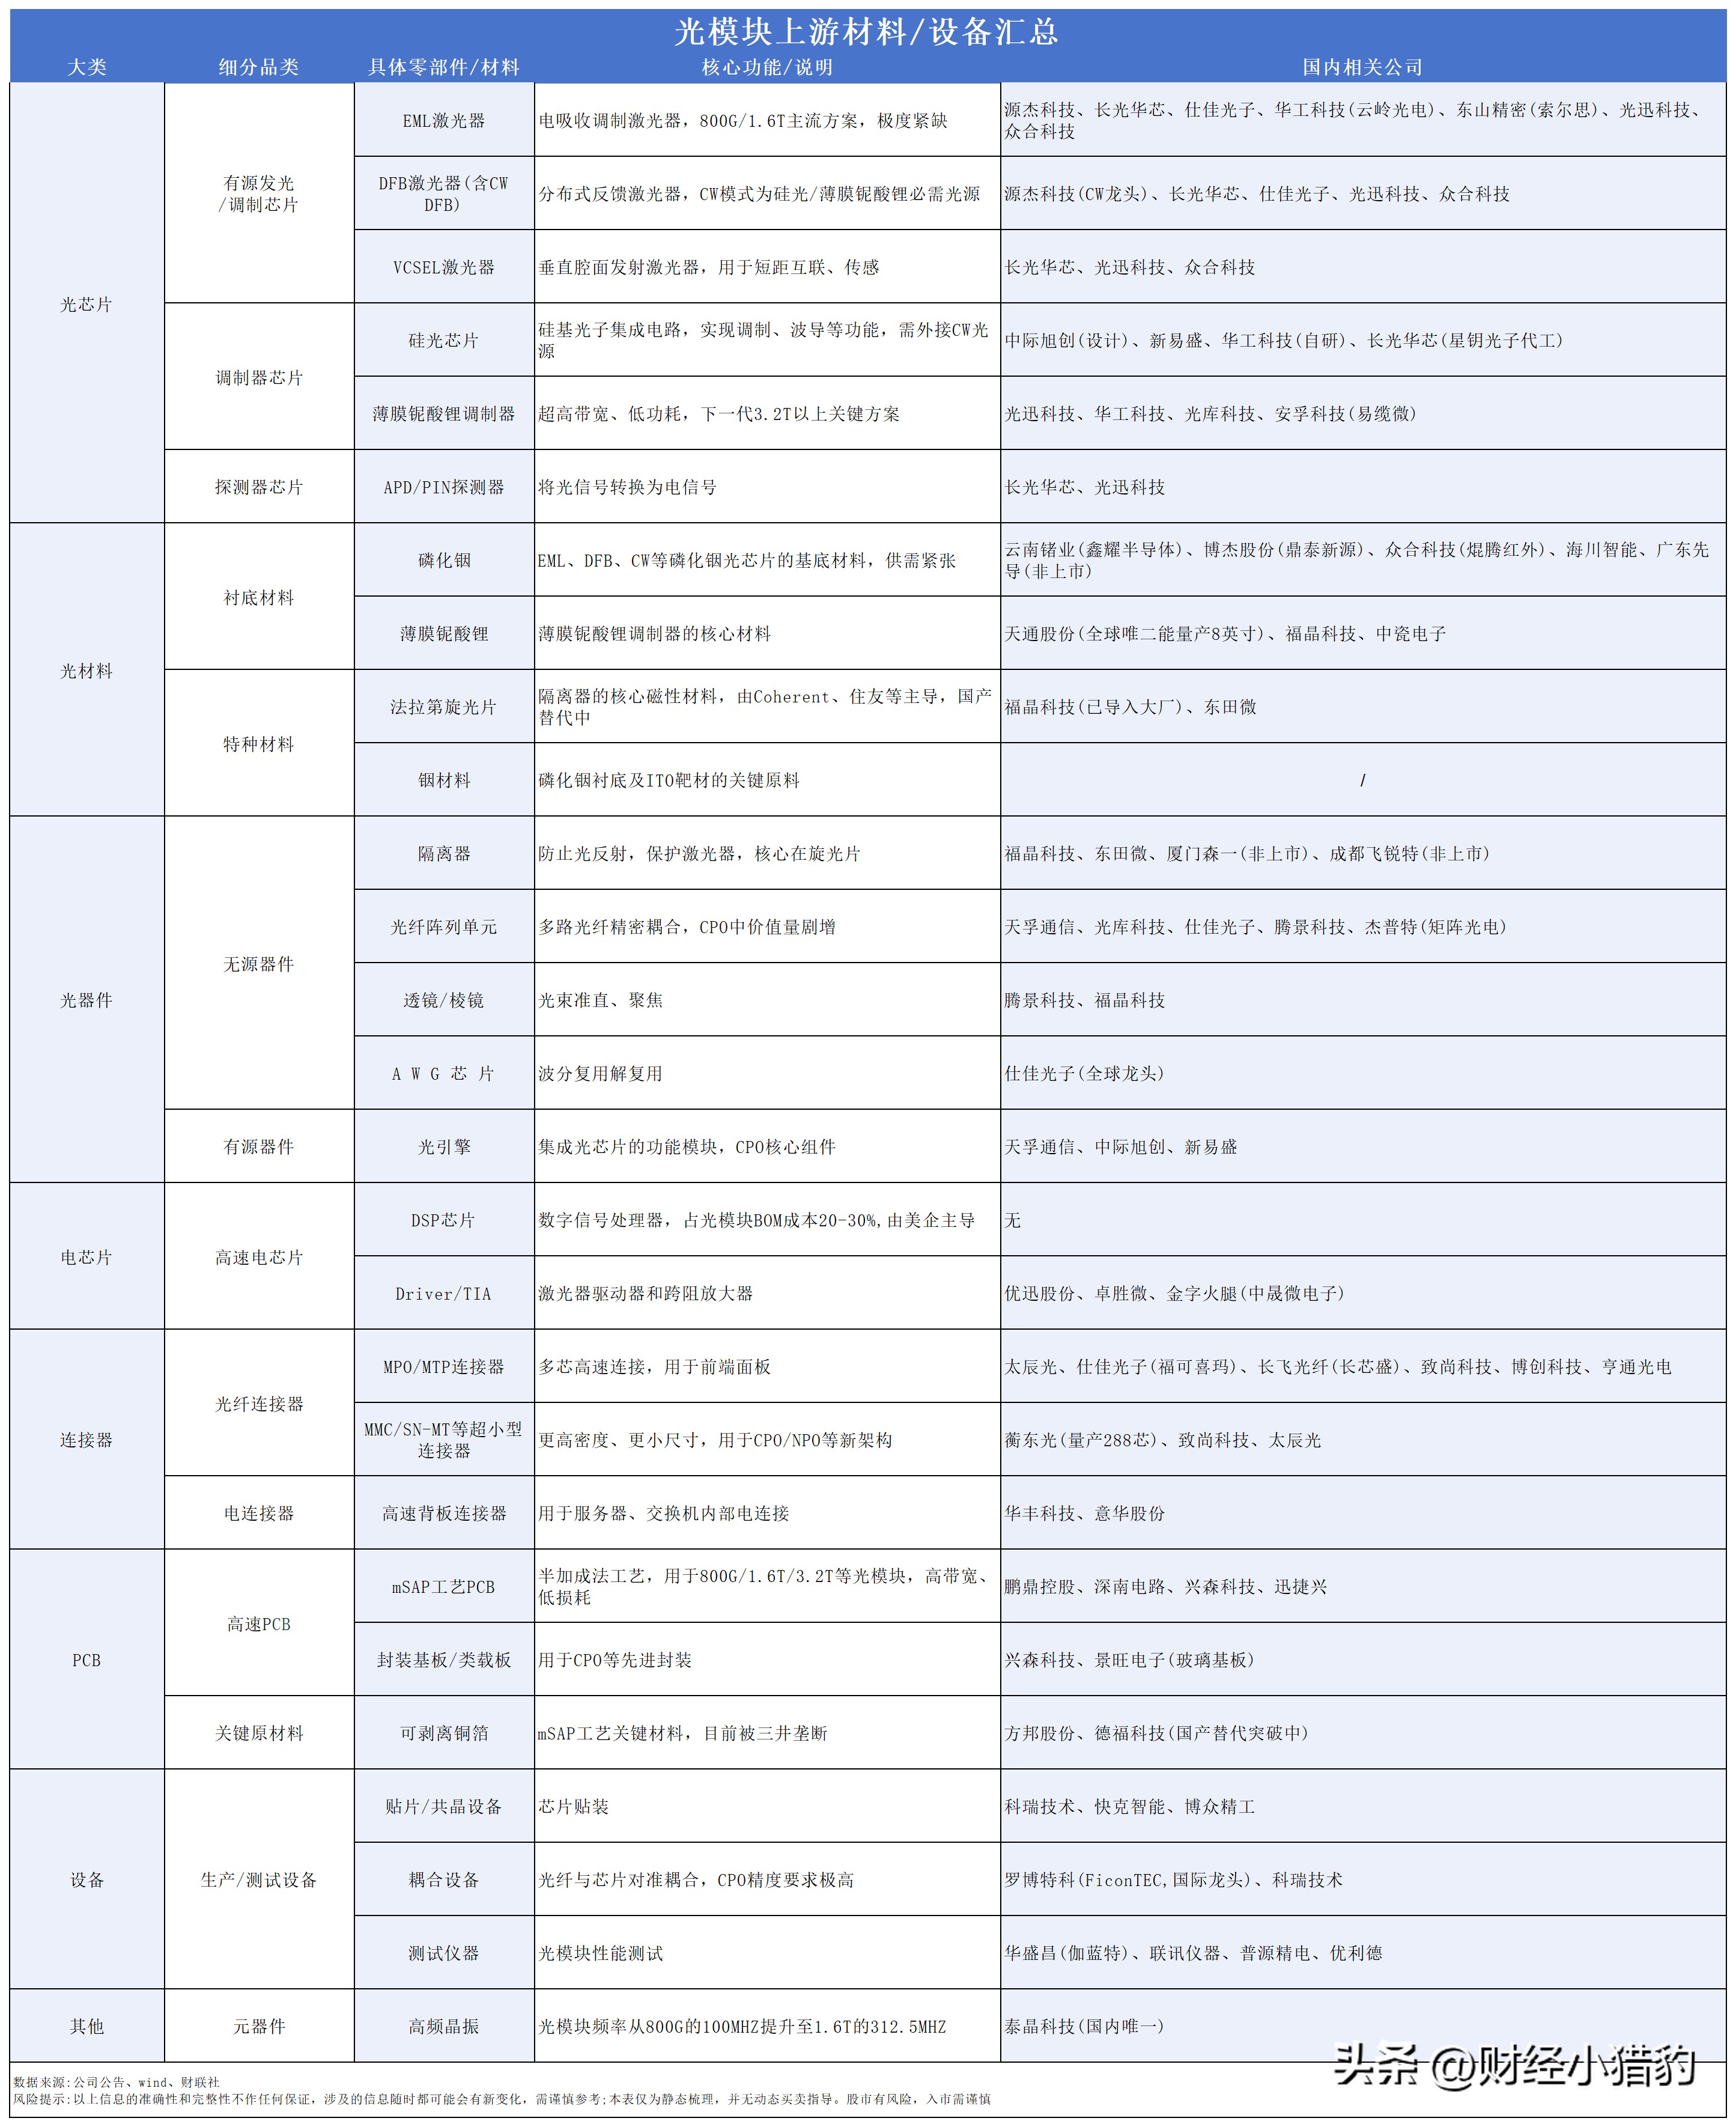
从产业链逻辑来看,光通信产业链可从五个细分环节观察,各环节产业逻辑与景气度不同。
光芯片光芯片是光通信产业链中技术壁垒最高、供需矛盾突出的环节,也是当前行业的主要矛盾所在。
高端EML芯片国产化率不足10%,尤其是技术壁垒极高的200G EML芯片。
全球范围内能稳定量产的厂商寥寥无几——其制造难度是100G产品的2.5至3倍,行业普遍预期大规模交付要等到2026年四季度才会启动。
更值得关注的是高功率CW激光器的供给缺口,单台CPO交换机需搭载128颗该类芯片,随着CPO技术渗透率提升,市场缺口将持续拉大。
无论后续行业技术路线如何演变,可插拔光模块离不开EML芯片,硅光、NPO、CPO等新技术也需要高功率CW激光器支撑,芯片环节有望受益于行业景气度回升。
产业端头部企业已纷纷加码扩产,锁定未来数年大客户订单,国产替代进程正从“可用”向“好用”迈进。
MPO无源器件MPO无源器件是光通信行业中量价齐升逻辑清晰的细分赛道。
800G、1.6T高端光模块迭代直接带动MPO需求扩容,二者配比基本达到1:1,需求增长具备确定性。
产品涨价主要来自两大逻辑:
一是芯数升级,从12芯逐步升级至24芯、48芯,单颗价值量显著提升;
二是小型化连接器持续渗透,新型MMC尺寸仅为传统MPO的三分之一,同时具备30%-50%的溢价空间。
目前行业需求持续爆发,相关企业营收大幅增长,赛道规模明年大概率延续翻倍增长态势。
小型化升级仍处于起步阶段,随着AI算力中心对高密度连接需求的提升,MPO无源器件的量价齐升逻辑将进一步强化。
光纤光缆光纤光缆是当前业绩兑现度最高的细分赛道,转变为AI算力建设不可或缺的核心刚需品类。
AIDC算力中心大规模建设带动光纤需求爆发式增长,预计2027年相关光纤需求将从1亿芯公里翻倍至2亿芯公里
国内运营商集采、海外长期订单持续落地,充分验证了行业量价齐升的趋势。
与光模块相比,光纤光缆的技术门槛相对较低,但需求确定性更高,业绩兑现节奏更快,是业绩兑现节奏相对较快的环节。
NPO对比热门的CPO技术,NPO商业化落地节奏更快,最大优势是传统光模块厂商可以直接切入布局,不需要大幅改造、重构现有产线。
按照行业测算,2027年下半年NPO市场需求会逐步落地,2028年或进入规模化放量阶段,2027 年出货量预计约 500 万只。
该技术依托成熟的可插拔供应链,产品良率稳定、设备维护便捷,既是行业过渡方案,也是具备长期落地价值的技术路线。
短期来看,2026年四季度的采购意向能否落地为真实订单,是观察赛道走势的关键。
目前海内外落地进度超预期:谷歌计划2026年下半年推进多通道NPO采购,腾讯云也将在2026年四季度开展超节点试部署,叠加华为牵头推进NPO多源协议标准化,产业氛围持续升温。
OCSOCS赛道正摆脱对谷歌单一客户的依赖,英伟达、OpenAI等头部企业纷纷入局,行业从单点定制走向多客户普及,远期成长空间翻倍。
机构上调2030年OCS市场规模预期至80亿美元,2026年出货量有望接近6000台。
OCS技术的核心价值在于降低光通信系统的功耗与成本,随着AI算力规模持续扩张,其对光交换效率的要求不断提升,OCS的渗透率有望快速提升。
从产业节奏来看,2026年是OCS商业化落地的关键节点,具备先发优势的企业有望获得更好的产业卡位。
写在最后当前光通信板块估值处于历史低位,但实际受益程度仍以订单与业绩兑现为准。
特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。
如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~