2026年6月25日,苹果毫无预警地宣布对MacBook全系列、iMac、Mac mini、Mac Studio以及全部iPad进行价格上调。涨价幅度800-3500元不等,是苹果近5年单次涨幅最大的一次。
就在一周前(6月5日),苹果还确认砍掉了Vision Pro二代及轻量化机型的研发——同一个月内,苹果一边涨价一边砍产品,背后折射出的是整个消费电子行业的成本困局。这种"左手涨价右手砍产品"的操作,在苹果过去几十年的产品策略里实属罕见——库克一向以"产品线稳定"著称,这次明显是被外部环境逼到了墙角。
具体涨价多少?我把苹果这次调价梳理了一下:
MacBook Air:+800元(涨幅约6%)MacBook Pro 14:+1500元(涨幅约7%)MacBook Pro 16:+2500元(涨幅约9%)iMac:+1200元(涨幅约6%)Mac mini:+800元(涨幅约5%)Mac Studio:+3500元(涨幅约10%,单次涨幅最大)iPad mini:+1000元(涨幅约6%)iPad Air:+1500元(涨幅约7%)iPad Pro:+2000元(涨幅约7%)需要特别注意的是,iPhone、Apple Watch、AirPods系列产品售价维持不变。库克在涨价这件事上明显做了取舍——iPhone是苹果的命根子不能动,Mac和iPad相对小众可以先扛。这种"保核心产品、压周边产品"的策略,体现了苹果在成本压力下的优先级判断。
库克自己怎么说?在涨价前一周的访谈中,库克已经给过暗示:
"存储芯片与内存等关键元器件成本持续攀升,已超出企业自主消化能力,涨价成为必要选择。"
翻译一下就是:之前苹果一直靠内部优化(供应链管理、自研芯片、压低利润)扛着不涨价,现在扛不住了。库克一向以"供应链管理大师"著称,能让他都认输,可见存储芯片的涨价幅度确实失控了。
苹果官方在涨价当天的声明里也说得很直接:
"本轮核心元器件价格的上涨速度与幅度,是公司有史以来所未见的。我们曾竭尽所能延缓价格传导,尽力保障用户利益,但现实已不允许继续维持原有定价策略。"
这种"声明式涨价"在苹果历史上非常罕见。苹果之前也有过涨价(比如2018年因汇率调整iPhone涨价),但都是默默调价,不会发这种带有"致歉感"的声明。这次专门发声明,某种程度上是苹果在向用户解释"不是我们想涨,是被逼的"。
为什么是Mac和iPad?涨价机型有明显的共性——都是存储/内存密集型产品。MacBook Pro 16起步就是1TB SSD,高配可以选到8TB;iPad Pro同样有2TB版本。SSD NAND和DRAM涨价,直接拉高了BOM(物料)成本。
iPhone虽然也用存储芯片,但起步容量256GB,而且iPhone的高利润率(苹果每卖一台iPhone赚的钱比大多数厂商一台整机利润都高)能消化这部分成本。Mac和iPad的利润率本来就比iPhone低,再叠加存储芯片涨价,只能选择涨价或减产——苹果选了前者。
这里有个细节值得注意:苹果在涨价声明里专门提到了"AI服务器对高带宽内存的需求"。这等于直接承认,Mac和iPad涨价的根本原因是AI产业抢走了原本属于消费电子的存储芯片产能。换句话说,你买Mac多付的钱,部分原因是为AI产业"补贴"了硬件成本。
存储芯片为什么这么贵?把时间线拉长看,存储芯片从2024年下半年开始进入涨价周期,根本原因是AI产业的算力需求爆发:
1. HBM抢产能:HBM(高带宽内存)是AI训练芯片的必备组件,三星、SK海力士、美光三大厂的HBM产线全部满载。生产HBM会占用原本生产标准DRAM的产能,导致DRAM供应紧张。HBM3e 12层一颗售价可能高达几百美元,比同等容量DRAM贵10倍以上——厂商当然愿意把产能转向HBM。
2. NAND产能向数据中心倾斜:AI数据中心需要大量SSD存储,三大厂把部分NAND产能转向企业级SSD,消费级SSD供应相应减少。AI模型训练一次产生的数据量是PB级别的,对SSD的需求远超传统互联网应用。
3. 库存周期:2023年存储芯片价格暴跌时,三星、SK海力士都主动减产去库存。现在需求上来后,产能恢复需要时间,短期供应紧张。这种"涨价-扩产-降价-减产"的周期在存储行业已经循环过好几次,每次都让消费电子厂商吃尽苦头。
库克在访谈里也承认了这一点:"人工智能服务器对高带宽内存的需求呈爆发式增长,显著加剧了内存供应紧张局面。"
对比:其他厂商怎么应对?苹果这次全线涨价不是孤例,2026年消费电子行业普遍承压:
戴尔、惠普:商用PC在Q2也上调了价格,涨幅5-10%联想:部分ThinkPad机型涨价300-800元三星:Galaxy Tab S系列涨价约8%微软:Surface Pro/Laptop价格上调5-7%华硕、宏碁:电竞机型涨价10-15%整个行业都在被存储芯片成本推着涨价,但苹果的涨幅最大、最广——这跟苹果产品的存储起步容量高有关系。MacBook Pro 16标配1TB,iPad Pro标配256GB,存储占BOM成本的比重比Windows PC更高。
有意思的是,三星自己既是存储芯片厂商又是终端品牌,但Galaxy Tab S仍然涨价了8%——这说明即使是"自产自销"的三星也扛不住,说明成本压力是整个行业层面的,不是单个厂商的问题。
Vision Pro被砍的逻辑同一个月里,苹果另一项重大决定是砍掉Vision Pro二代及轻量化机型的研发,终止Vision Pro产品线,转向2027年量产的AI智能眼镜。
这两件事放在一起看逻辑就清楚了:
Vision Pro 1代销量惨淡(2024年销量约50万台,远低于苹果预期100万台),砍掉后续产品线是止损。
Vision Pro用了大量高端存储芯片(双Micro-OLED屏幕需要高速缓存),单台BOM成本居高不下,砍掉反而是规避存储涨价的明智选择。Vision Pro 1代售价3499美元,物料成本据传超过2000美元,毛利率极低。
AI智能眼镜定位更轻量化,存储需求相对低,受存储芯片涨价影响小,更适合在当前市场环境下推。Meta Ray-Ban已经卖了上千万台,证明了"轻量化AI眼镜"的市场需求。
苹果这次"砍Vision Pro+涨价Mac/iPad"的组合,本质上是一次"战略撤退+战略进攻"——在成本压力下砍掉不赚钱的产品线,把资源集中到更有可能成功的AI智能眼镜上。这很苹果——产品线收缩时总能找到新的增长曲线。
对消费者的实际影响短期影响是直接的:你现在买MacBook Pro 16比1个月前多花2500元,买iPad Pro多花2000元。这种涨幅对个人消费者来说已经很有感觉了——2500元差不多是一台中端Android手机的价格。
中长期影响是结构性的:
2026年下半年到2027年上半年,存储芯片价格预计仍将维持高位苹果9月发布的iPhone 18系列有小幅涨价的可能(虽然官方说iPhone不涨)Windows PC阵营也会跟着涨价,整个消费电子市场的价格中枢上移2028年之后随着三星/SK海力士新产能释放,存储芯片价格有望回落,但终端产品降价概率很低Mac产品线的市场份额可能进一步萎缩,更多用户转向iPad或iPhone个人建议如果你最近要买Mac或iPad,建议在7月前下单——虽然苹果已经涨价,但部分渠道(教育商店、员工折扣)的旧价格可能还有库存。如果你不是急用,也可以等Q3教育优惠季,苹果一般会通过折扣间接覆盖涨价。
更宏观的判断是:AI产业爆发的红利正在以"涨价"的形式向消费电子市场传导。OpenAI、Anthropic、英伟达这些AI公司赚到的超额利润,部分来自你买电脑/手机时多付的钱。这听起来有点讽刺,但这就是2026年科技行业的真实图景——AI越火,你手里的设备越贵。
这背后是一个更深层的问题:当AI成为新的"水电煤"基础设施时,它的成本最终会转嫁给谁?目前看起来,AI产业的高利润主要被芯片厂商和云厂商赚走,而成本则分散到每个使用AI服务的消费者头上。这笔账最终会算到每个人头上——你买的每台电脑、每个云服务订阅、每次AI API调用,都包含了为AI基础设施"付费"的隐形成本。这种结构会持续多久,取决于AI产业什么时候从"高增长高利润"走向"普及化低利润"。在那之前,消费者要为AI买单的格局不会改变。
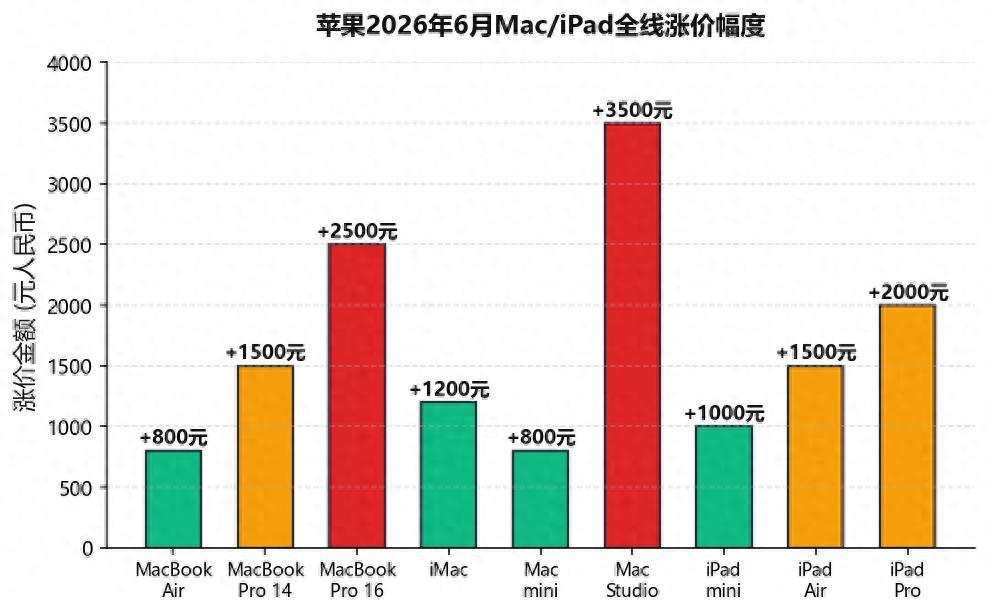
图9:本文核心数据可视化