9月3日,两件事在同一天发生。
一件在物理世界:特斯拉 Cybercab 在美国奥斯汀正式亮相,当天启动付费载客。这是一辆没有方向盘、没有踏板、没有后视镜、也没有驾驶座的车。
一件在数字世界:OpenAI 发布 GPT-6 Astra,主打能力是“计算机使用”——它能像人一样直接看着屏幕操作浏览器、表格、网站和桌面软件,而不需要开发者为每个应用单独接一遍 API。
一个学会了在真实道路上行动,一个学会了在数字环境里干活。
同一天,AI 跨过了两道门槛。
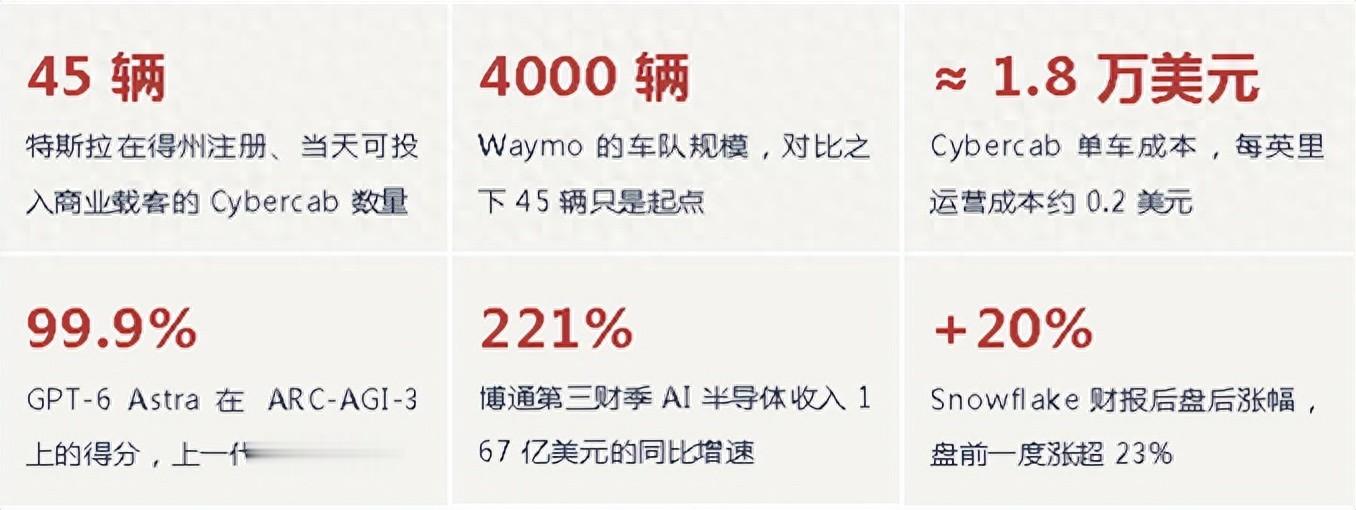
先看六个数字:
一、Cybercab:45 辆车,为什么重要
先说清楚规模:得州机动车登记显示,特斯拉在该州登记的自动驾驶车共 420 辆,其中 375 辆是改装 Model Y,Cybercab 只有45辆,且运营区域限定在奥斯汀。
45辆。放在一个几十万辆规模的网约车市场里,连噪音都算不上。
但它的意义不在规模,在于它证明了一件事的可能性边界。
Cybercab 采用纯视觉方案(8 颗摄像头 + AI4 计算平台),没有激光雷达和毫米波雷达。它的车载 AI 要实时完成从环境感知 → 意图预测 → 车辆控制的全链路决策。
在一个没有护栏、没有预设脚本、随时有行人和野蛮变道的开放物理环境里,把这条链路跑通并且商业化收费——这意味着 AI 已经具备了在真实世界中行动的能力。
而且有一个细节值得记住:特斯拉尚未公布 Cybercab 的专属收费标准,但单车成本约 1.8 万美元、每英里运营成本约 0.2 美元,约为传统网约车的五分之一。成本优势是实打实的。
二、GPT-6 Astra:从“会说”到“会做”
如果说 Cybercab 是 AI 的手和脚,GPT-6 Astra 就是 AI 的另一双手——数字世界里的那双。
它的公开成绩单相当夸张:

OpenAI 称其在网络安全、专业工作、软件工程和科学领域实现“代际跃迁”。总裁 Greg Brockman 甚至说,未来回看,这可能会被视为 AGI 时代的开始。不过评测机构 ARC Prize 团队的态度很谨慎,明确表示“不宣称这是 AGI”。
但比分数更重要的是形态的变化。“计算机使用”意味着 AI 不再需要世界为它改造接口,而是它去适应世界现有的接口。
过去要让 AI 操作一个软件,得先给这个软件写 API、写插件、写集成。现在,AI 直接看屏幕、点鼠标、敲键盘——就像一个刚入职的新员工。演示里它独立完成了 KiCad 电路板布线、FreeCAD 建模再导入 Blender 做动画。
部署摩擦的量级,从“改造整个 IT 系统”降到了“给它一个账号”。
三、市场已经开始重新定价了
一个值得重视的观察是:市场不再只追捧造硬件的,开始更看重那些能把 AI 变成实际产品、并有望赚钱的应用端企业。
这个转向,9 月 2 日同一天发布的两份财报已经给出了证据。
博通(Broadcom):第三财季 AI 半导体收入 167 亿美元,同比暴增 221%、环比增长 54%;公司还给出了 2027 财年 1150 亿美元、2028 财年 2300 亿美元的 AI 收入展望。数字漂亮到不可思议。
结果呢?盘后股价一度跌超 6%。
原因是第四财季营收指引约 348 亿美元,略低于市场预期的 350 亿美元;毛利率 75%,环比回落 210 个基点。直到电话会上 CEO 喊出“明年 AI 收入翻倍”,股价才拉回来。
Snowflake:季度营收 15.5 亿美元(预期 14.8 亿),调整后 EPS 0.62 美元(预期 0.45 美元),产品收入连续第三个季度加速增长,盘后大涨超 20%,次日盘前一度涨超 23%。
一个是 AI 收入翻了三倍多的芯片巨头,先跌;一个是数据基础设施平台,涨。
光有算力订单不够了,我要看到算力变成收入的那一段。市场在说的,就是这句话。
四、AI 竞争的评分标准变了
过去两年,AI 公司的估值锚只有一个:算力。
买了多少张卡、建了多少 MW 的数据中心、拿了多少订单——这些数字直接对应估值。因为在那个阶段,算力是唯一的稀缺资源,谁有卡谁就有未来。
现在,锚点在增加第二个:实效。
Cybercab 虽然只有 45 辆车,但它的真实运营数据——每公里成本、接管率、单车日订单、事故率——已经成为一个新的估值坐标。因为这些数据能回答那个所有投资人都想问的问题:
这套 AI,多久能覆盖它自己的成本?
一句话概括这个转向:AI 竞争除了算力,现在要加上实效了。
五、给投资者的三个判断
01 · 硬件端的 beta 行情接近尾声,alpha 行情刚开始
不是说芯片不重要了,而是“只要是 AI 芯片就涨”的阶段过去了。博通的例子说明,同样的 AI 收入增速,市场现在要额外追问毛利率、指引和客户集中度。粗放的算力叙事已经不能单独支撑估值了。
02 · 开始认真看应用端
真正的机会在于:谁能把 AI 能力封装成一个有付费意愿的产品。这里的关键指标不是“用了什么大模型”,而是单位经济模型(Unit Economics)是否为正。
03 · 警惕“演示很美、账算不平”的项目
Cybercab 的真实运营数据成为估值锚点,这件事本身就是一个信号:PPT 时代结束了。接下来会有一批 AI 公司在“从 demo 到规模化”这道坎上倒下,因为 demo 可以补贴,规模化不能。
45辆车,改变不了任何一个城市的交通。
但它改变了一件更重要的事:从今天起,评价一家 AI 公司,不能只问它有多少算力,还要问它跑通了什么。