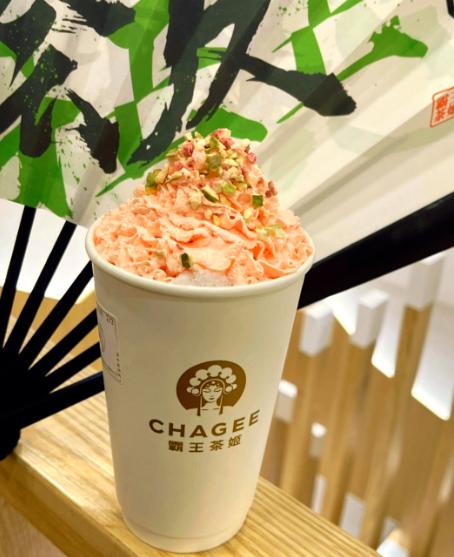
它靠模仿起家,爆火后却把正版踩在了脚下,如今惨遭“中年危机”,它就是奶茶界的“国风顶流”——霸王茶姬。2024年,霸王茶姬一年狂赚25亿,全球门店6440家,成了名副其实的原叶鲜奶茶C位担当。可到了2025年,它的净利润直接腰斩,只剩下了11.3亿,单店月均GMV也从57.4万跌到37.85万元。
霸王茶姬到底踩了什么坑,才会在短短一年内跌落神坛呢?
2017年,霸王茶姬正式成立,它虽然是奶茶界的后起之秀,但对标的却是老网红茶颜悦色。茶颜悦色走江南婉约风,霸王茶姬就走传统戏曲风;茶颜悦色的核心是纯茶底+鲜奶,霸王茶姬也有样学样,死磕原叶鲜奶茶。
当时人人都嘲笑霸王茶姬,觉得没多久它就会倒闭,毕竟当时奶茶界还是水果茶的天下,结果谁也没想到,一款伯牙绝弦直接让它声名鹊起,截至2025年上半年共卖出12.5亿杯,成了现象级超级大单品。
而霸王茶姬之所以能火,其实离不开价格优势。彼时市场上两极分化非常严重,喜茶、奈雪的茶主打高端路线,一杯二三十,对普通人来说,花这么多钱买杯小甜水,似乎有些不值;蜜雪冰城倒是便宜,可天天喝也会腻。
霸王茶姬就刚好把价格卡在了这个中间区间,一杯十多二十元,既不会肉疼,也不会跌份,比起奶茶,倒更像是年轻人的情绪消费品。
靠着价格和产品优势,霸王茶姬一路狂飙,不仅成了全国头部茶饮品牌,还成功上市。可就是这样一个后起之秀,为何在短短一年内就陷入了困局呢?
霸王茶姬的崛起,主要依赖于价格和爆款单品,这套商业模式一开始确实无往不利,但不代表毫无短板。首先,霸王茶姬过于依赖大单品。霸王茶姬的前三大单品——伯牙绝弦、花田乌龙、青青糯山,占全公司营收的65%,作为核心支柱的“伯牙绝弦”,单品GMV更是占比高达38%。
但奶茶行业并没有真正的技术壁垒,一旦剥离掉所谓的“中国风”,鲜乳茶之间的区别往往只剩下价格,更别说霸王茶姬还没有第二爆品接棒。
就拿2025年为例,伯牙绝弦上半年累计销量虽然达到了6.5亿杯,但分摊下来的杯数,已经出现了断崖式下滑,月均仅1500杯左右,要知道,曾经的伯牙绝弦单店每月能卖3000杯左右。不光内部研发不到位,霸王茶姬还死守着高端国风人设,在外卖大战打得轰轰烈烈时拒不降价。
当前中国已经上市的六家茶饮品牌中,除去连年亏损、经营不善的奈雪的茶外,其余五家——蜜雪冰城、古茗、茶百道、沪上阿姨及霸王茶姬中,只有霸王茶姬还处在16-25元的中高端价位。
在2025年之前,它这个价位确实玩得很溜,毕竟那时候的喜茶卖得比它更贵,但随着2025年外卖战带来的茶饮价格内卷,就连喜茶也将价格下调至20元以下,霸王茶姬却还在固守原来的定价,真的还有竞争力吗?
而且目前古茗、瑞幸都在不断推出鲜乳茶,味道大差不差,价格却是天差地别,瑞幸的9.9价格战,更是直接向霸王茶姬发起了挑战,直线下滑的营业额就是最好的回应。
不过比起外卖战的冲击,霸王茶姬目前最大的困境,我觉得还是新品研发不足,一个品牌想要走得更长更久,创新是必不可少的一环。远的不说,就说瑞幸吧,原本业绩造假这件事,就足够把瑞幸彻底锤死了,但人家硬是靠着生椰拿铁一战封神,不仅扭亏为盈,还让瑞幸起死回生了。
可瑞幸也没有把宝全都押在这一款爆品上,而是延伸出了整个“生椰”家族;同时还持续推出各种果咖、轻乳茶、厚乳系列,不断制造爆款。
更绝的是,瑞幸还是打价格战的一把好手,9.9的单品一出,谁看了不想买一杯尝尝?但在2025年的外卖大战中,古茗没有死守原价,也没有无底线补贴,而是适度调价,参与平台活动,稳住了外卖盘。
在2025年的年报里,古茗的净利润差不多是霸王茶姬的3倍,要知道在2024年的时候,霸王茶姬还比古茗足足高了36亿元呢!这反转未免来得太快了。
那么问题来了,霸王茶姬未来的突围方向,到底在哪呢?单从品牌认知来说,它依然有着强大的知名度,以及庞大的门店网络和海外市场,只不过需要扭转几个方向。
创新是王牌。可以把伯牙绝弦当成流量爆款,却不能是唯一底牌,与其执着于复刻第二个王牌,不如围绕原叶鲜奶茶这个核心赛道,做系列化衍生产品,将中国风和品牌紧密结合,既能降低对单一产品的依赖,又能形成独特的品牌文化,带给消费者持续的新鲜感。
第二,构建情绪共鸣。在快节奏生活的当下,绝大部分年轻人更在乎情绪价值,比如喜茶的“灵感之茶”、蜜雪的“雪王”形象,都是在和年轻人构建情绪交流,霸王茶姬目前显然也在这方面使劲。
第三,积极出海,打造新市场。虽然国内奶茶竞争激烈,但霸王茶姬在东南亚海外门店的增长却相当亮眼,海外可以继续输出中式茶文化,开辟新的增长空间,远比留在国内内卷来得轻松。
参考资料:
霸王茶姬,神话“破灭”了?