两份国内机器人头部企业的半年报一摊开,目光扫向“市值”那一栏时,很多人手里的笔恐怕都要顿一下。
差距太刺眼了。
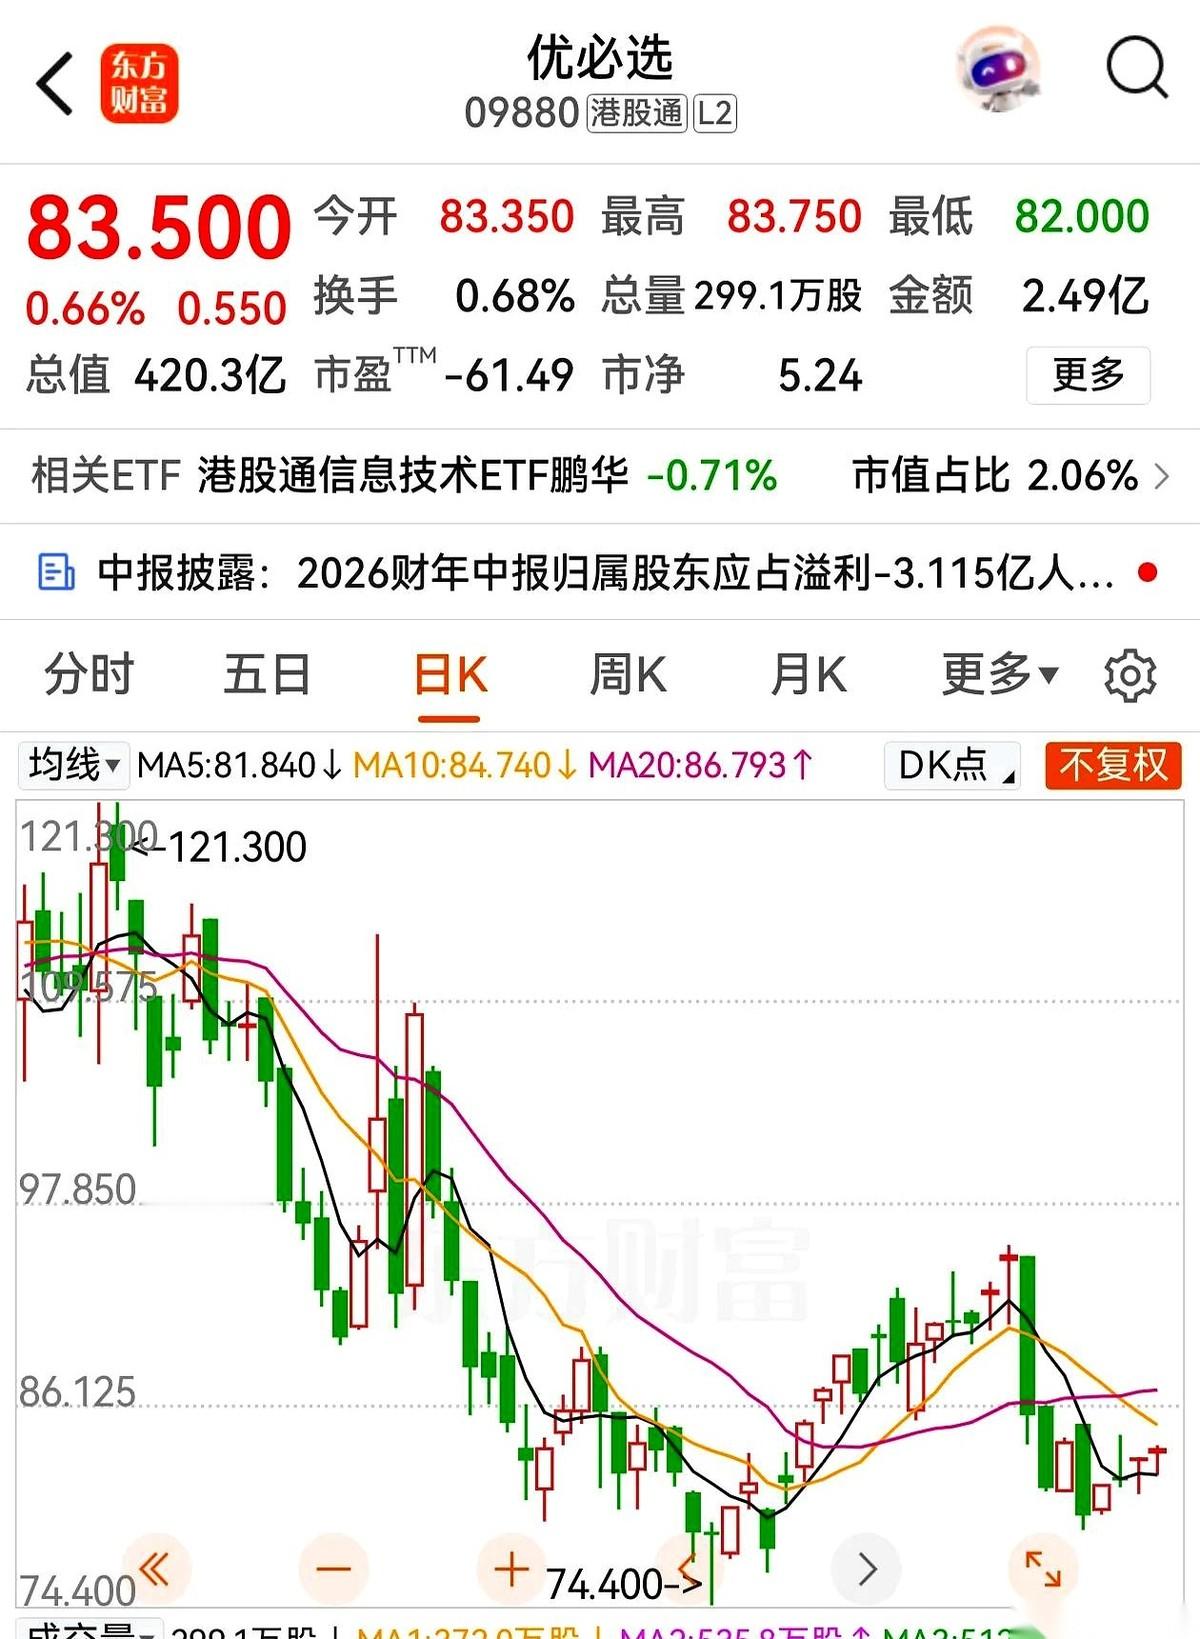
左边,是港股的优必选。半年进账12.7亿。研发大楼里挤着1103号人,半年砸进去3个亿经费,硬生生磕出了1857件发明专利。业务摊子铺得极大,工厂打工、商场接待、家庭服务全想拿下。结果一拉账单:亏了3.11亿。
市场给它标了个价:市值折合人民币约361亿。
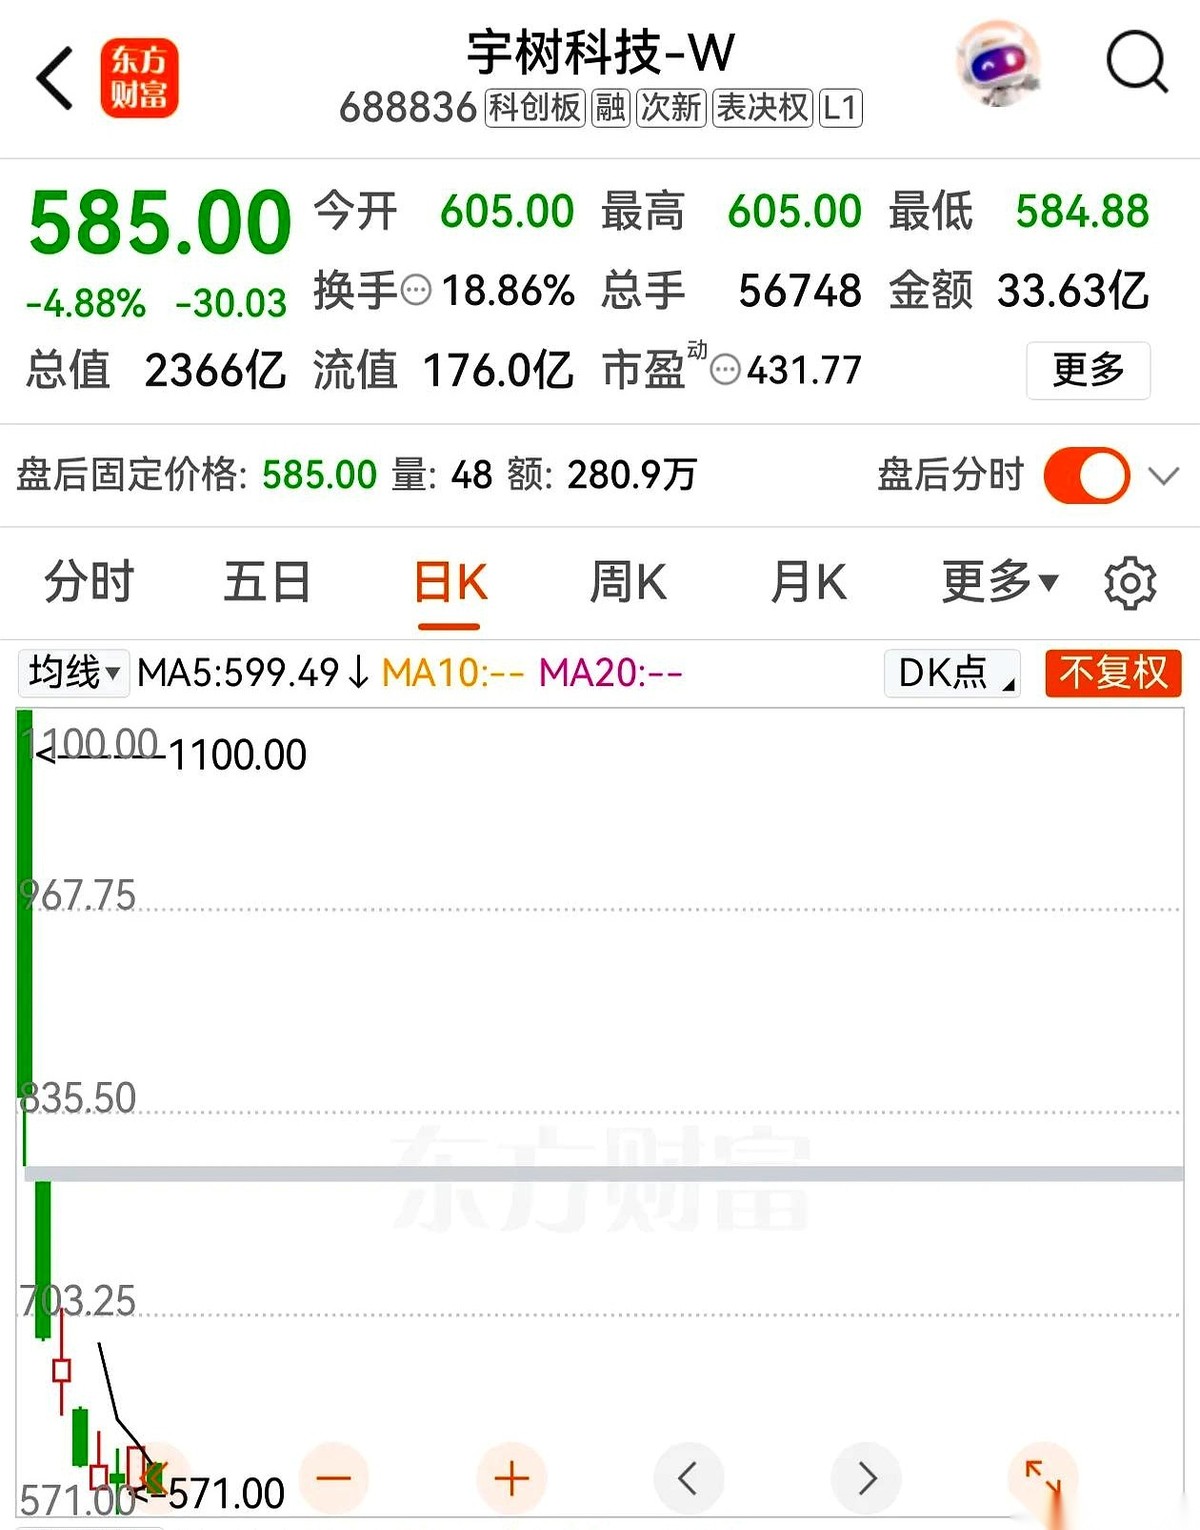
右边,是被视作A股龙头的宇树科技。半年进账11.52亿,在营收上跟优必选咬得很死。但人家研发部只有184号人,手里捏着的发明专利,仅仅20件。最狠的是,人家不亏钱,账面上实打实净赚2.7亿。
紧接着,最离谱的一幕出现了。就凭这份成绩单,市场给宇树科技砸出了2366亿的超高市值。
手里捏着快两千件专利的,卖不到四百亿;靠着20件专利打天下的,估值直奔两千多亿去了。两者市值差了整整六倍多。
凭什么?
说白了,现在那些在展台上翻跟头、走正步的人形机器人,离真正走进流水线拧螺丝、走进厨房端盘子,还差一个能独立思考的“脑子”。行业内早就算过账,这玩意儿想真正落地干活,快的话等两三年,慢的话得熬五六年。
现在盘面上的股价,买的根本不是今天的铁疙瘩,而是几年后的预期。
不到四百亿的优必选,市值给得保守,是一分一厘数着眼前的筹码,等着业绩慢慢兑现;而两千多亿的宇树科技,早就把未来几年“满大街都是机器人”的大饼一口吞进了肚子里,估值直接拉满了。
等再过几年,机器人真要下地干活见真章了。到时候,是一个靠着技术底子把身价打上去,还是另一个在落地检验中把虚胖的泡沫挤干净?
在这场真金白银的投票里,你是站死磕研发的,还是站账面赚钱的?