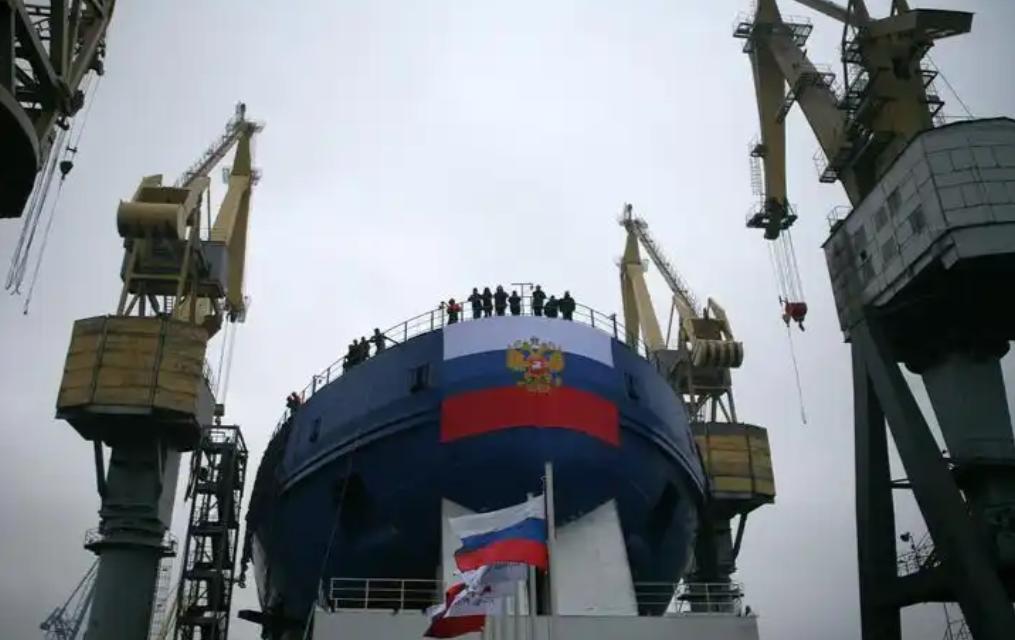
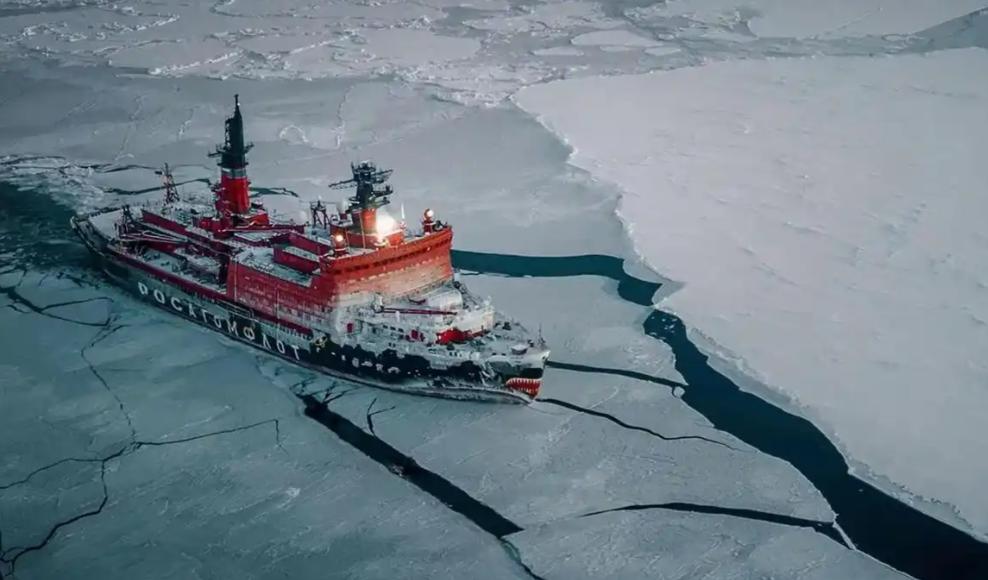
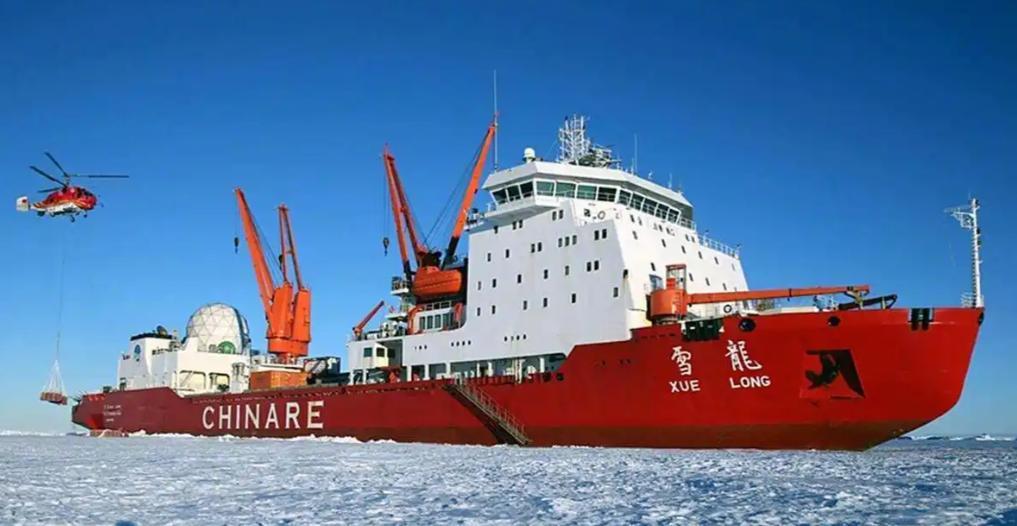
俄罗斯联合造船集团敲定62艘极地特种船舶合作订单,交由中国船厂承建,涵盖破冰船、科考船、冰级货船等品类。[微风]
这是中俄造船合作的标志性突破,也彻底印证全球船舶工业的实力格局反转。
苏联时期曾完整援建我国船舶工业体系,解体后俄罗斯造船产业链彻底断裂,原本核心造船基地划归乌克兰,俄方仅留存约三成产能,仅剩56家军用船厂。
近二十余年,俄方无力承建6000吨级以上主力战舰,22350型护卫舰开工10艘仅服役3艘,核心舰艇迭代近乎停滞,叠加外部技术封锁、外资项目终止,民用造船产能持续萎缩,2026年俄半数民用造船计划被迫取消。
中俄造船能力差距已形成代际断层,根据行业公开数据,2022年我国船舶下水总吨占全球56.1%,新接订单占比达69%,全球前十船企八家为中国企业。
军用造船领域,055、052D等主力舰艇批量下水服役,持续稳定迭代,与俄方长期无大型新舰列装的现状形成鲜明对比。
同时我国造船成本仅为俄罗斯的三分之一,兼具产能、成本、技术三重优势。
此次合作核心并非单纯的民船代工,而是北极航道战略布局的深度绑定。
俄方计划2030年将北方航道货运量提升至亿吨级别,全套通航体系至少需要62艘特种船舶支撑,但俄方本土产能仅能完成16艘,存在巨大产能缺口。
中俄采用俄方出设计标准、中方总装量产的分布式造船模式,可快速补齐极地航运装备短板。
北极航道具备极强地缘与经济价值,通航后中欧航运航程可缩短近一半,大幅压缩物流、燃油、人力成本。目前我国已开通多条北极常态化航线,航次逐年递增。
中俄造船产能与技术的互补,既盘活俄罗斯北极战略资源,也让我国深度参与北极航道规则与布局,提前抢占未来欧亚贸易的核心节点。