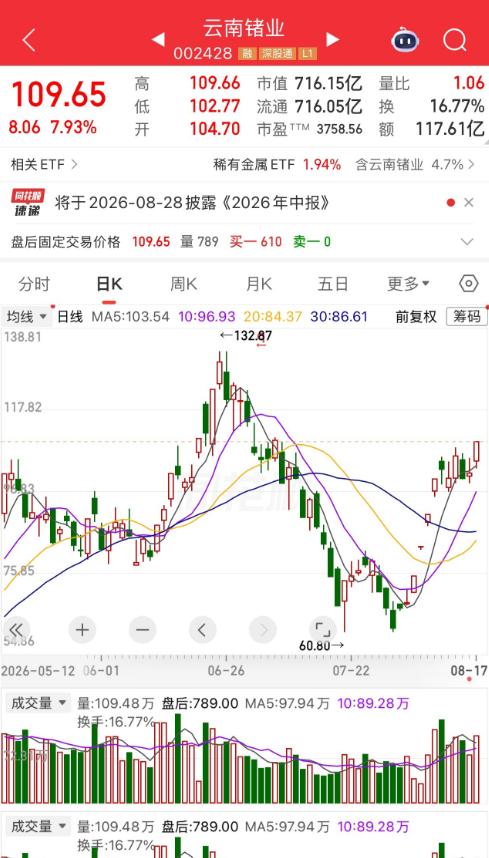
有个股民拍视频直接笑到失控!62元重仓抄底云南锗业,豪掷62万干下1万股!当初朋友苦苦劝他收手,直言抄底难度堪比逃顶,不如老老实实蹲低位个股等待行情。可他压根听不进去,执意硬冲抄底,万万没想到居然赌对了!如今股价干到109.65元,持仓直接爆赚76个点!
这个故事最容易让人记住的是一个数字:62元进去,109.65元的时候,一万股账面多了47.65万元,收益率接近77%。
可有件事得先讲明白。
109.65元是云南锗业8月17日的收盘价,不是9月3日的价格。9月3日云南锗业收盘91.60元。假设这位投资者真是在62元买入1万股,又一直没卖,到9月3日账面盈利大约29.6万元,收益率约47.7%。
赚得还是很多,只是已经不是“浮盈76个点”了。
这反倒让我觉得,这个故事比单纯晒盈利更有意思。
云南锗业7月30日收盘61.80元,当天跌7.73%,盘中最低60.83元。也就是说,62元这个买入价格从公开行情看确实存在成交可能。可我没有查到能够独立验证视频发布者真实持仓、成交数量和成本的公开材料,这部分只能算当事人的自述,不能拿一张视频截图直接当审计报告。
股价后面的走势倒是真猛。
8月4日到8月7日,云南锗业连续4个交易日涨停,收盘价一路从75.19元涨到100.08元。8月17日又涨7.93%,收在109.65元。站在今天回头看,62元像是一个很漂亮的位置。
可回到7月30日当天,谁知道后面会四连板?
7月1日云南锗业还收在114.85元,7月30日已经掉到61.80元,一个月差不多腰斩。跌50%以后再跌20%,在股市里一点也不稀奇。
我的看法是,抄底真正难的从来不是找到一只跌得很多的股票,而是判断市场到底把什么东西砸错了。
云南锗业这一轮行情背后确实有东西。
截至6月18日,国内锗锭价格达到25000元/千克,较2025年末上涨超过83%。AI算力基础设施、光通信等需求,被市场视作这一轮锗价上涨的重要驱动力。
7月,公司又披露了一笔大合同。控股子公司云南鑫耀与客户签订磷化铟晶片供货协议,预计合同总额5.7008亿元至8.5512亿元,计划从2026年8月一直交付到2027年12月底。
这种消息放到当时火热的AI光通信行情里,市场自然容易兴奋。
可我觉得,研究股票最忌讳只看故事的前半截。
公司8月披露的风险提示写得很直接:截至8月5日,公司静态市盈率2681.40倍,行业同期只有26.10倍;公司市净率36.77倍,行业是2.68倍。
公司还专门提醒,2025年砷化镓晶片、磷化铟晶片这些化合物半导体材料收入约1.38亿元,只占总营收12.93%,相关产品未来价格、供需、合同执行和利润贡献都存在不确定性。
这就是投资特别有意思的地方。
产业逻辑是真的,估值很贵也是真的;订单是真的,订单最后能贡献多少利润还要继续看也是真的。
8月27日半年报出来以后,基本面又往前走了一步。
云南锗业上半年营业收入7.32亿元,同比增长38.21%;归母净利润7426.99万元,同比增长235.31%;扣非净利润6690.36万元,同比增长770.09%。
这份成绩比此前的业绩预告更有分量,也证明公司上半年的经营确实改善了。
可我还是不会只盯着净利润增速。
2025年全年,公司归母净利润只有2014.60万元,同比下降62.06%,扣非净利润亏损680.67万元,经营活动现金流量净额为负1.87亿元。
到了2026年上半年,经营活动现金流量净额依旧是负1.57亿元。
我的看法是,成长股最容易制造一种错觉:利润增速非常漂亮,大家就默认后面每一年都能照着这个速度跑。
现实不是这样。
订单要交付,产品要生产,客户要付款,利润还要变成现金。任何一个环节发生变化,市场原来给出的高估值都可能重新计算。
这时候再回来看62万元一次买1万股,我反倒觉得仓位比选股更值得讨论。
62万元压一只一个月可以接近腰斩、几天又能连续涨停的股票,判断正确时赚钱非常痛快,判断错的时候账户也不会跟你客气。
一次押中底部,证明这一次判断和市场走势对上了。
很多股民真正容易吃亏的地方,不是没抓过牛股,而是抓到一次以后觉得自己掌握了抄底规律,下一次把仓位放得更大。
我更愿意看另外一个问题:如果同样的方法连续做十次,其中三四次判断错误,账户还能不能活得很好?
能,才可能叫体系。
不能,那更像一次漂亮的结果。
还有拿得住的问题。
62元买进,涨到75元卖不卖?100元卖不卖?109元卖不卖?6月底它还到过130元上方,谁又知道109元是不是终点?
买点只是交易的一半。
真正成熟的投资方法,还要解释为什么买、什么情况继续拿、什么信息出来需要减仓、原来的逻辑什么时候算失效。