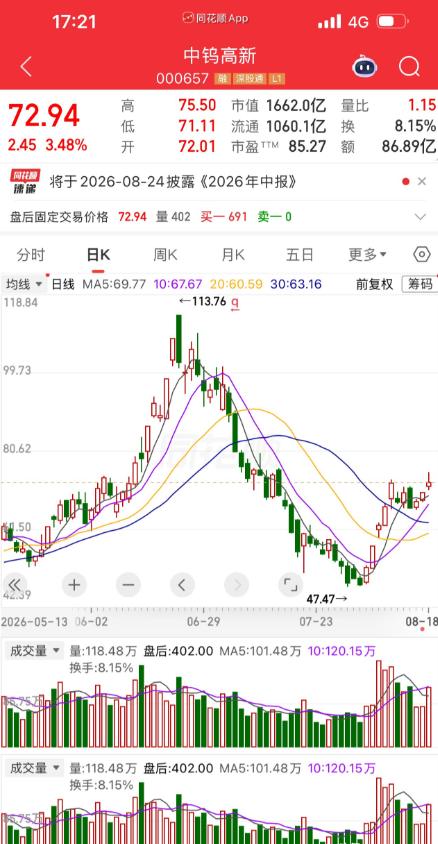
股民老余来自湖南株洲,干了一辈子硬质合金刀具实体生意!2025年10月底,他在21块附近重仓杀入中钨高新,拿下3000股,直接砸出6万3的成本。
“老余是株洲人、长期从事硬质合金刀具生意、买了3000股”这些属于网传个人经历,目前没有找到权威媒体对本人身份和证券账户进行独立核验。公开行情只能证明,2025年10月底中钨高新确实在20多元交易,10月27日至29日还出现连续大涨。
假如这笔交易真实存在,21元附近买3000股,大约投入6.3万元。到了2026年6月23日,中钨高新一度创下113.70元历史高点,证券时报统计,从2025年4月低点算起,14个月最大涨幅超过12倍。
这种涨幅,换谁拿着都容易产生一种感觉:我比市场懂。
老余要是真做了一辈子刀具,他确实可能比一般投资者更容易理解钨产业。
钨不是普通的大宗商品。新华社调查显示,中国是全球最大的钨资源国,每年向全球供应约80%的钨产品。自然资源部公布的2025年第一批钨矿开采总量控制指标是5.8万吨,2024年第一批是6.2万吨,少了4000吨。
中钨高新本身也不是单纯做某一个钨产品。
公开资料显示,它是中国五矿旗下钨产业运营管理平台,产业链覆盖钨精矿、APT、钨粉、碳化钨、硬质合金、切削刀具和PCB微钻。证券时报把它称为国内产业链最完整的钨行业央企平台。
这就能理解一个实体行业从业者为什么敢拿。
普通股民看到的是股价,做刀具的人可能天天看到碳化钨粉报价、客户订单、刀具提价、交货周期和库存变化。
这种产业认知确实值钱。
可它只能帮助你理解公司,不能自动解决估值问题。
一家好公司涨到什么价格开始贵,这是另一门功课。
中钨高新的业绩确实强。2026年一季度营业收入70.07亿元,归母净利润9.21亿元,同比增长264.44%。8月正式披露的半年报显示,上半年营业收入163.85亿元,归母净利润20.76亿元,同比增长280.53%,扣非净利润20.53亿元,同比增长324.17%。
这一轮利润改善与钨产品价格上涨关系很大,公司半年报自己也这么解释。
下游又多了一条很热的线。
AI服务器、数据中心带动高端PCB升级,超长径、涂层微钻销量明显增长。公司旗下金洲精工还计划建设年产1.4亿支AI高速高频PCB用高精密微型刀具项目。
这里容易产生一个误解,说PCB微钻就是给AI服务器钻孔。
公司公开交流材料写得很清楚,PCB精密微型钻头还大量用于通信设备、服务器、汽车电子、高多层板、HDI板,后续还有半导体封装、新能源等应用。AI是重要增量,不是全部市场。
他可能更容易理解微钻为什么越来越难做。
PCB层数增加、板材往高速高频方向升级,孔径越来越小,加工深度又越来越高,对刀具精度、寿命、排屑能力要求都会提高。产品越难做,高端刀具的附加值才越容易体现。
问题也从这里冒出来了。
产业逻辑越顺,人越容易爱上自己的观点。
钨价今年就给所有“长期只涨”的想法上了一课。
2026年一季度,65%黑钨精矿价格一度突破100万元/吨,到了6月底已经回落到50万元/吨附近。
中钨高新自己在机构调研中也说,钨价受供需、市场交易情绪、上下游库存、宏观环境等多种因素影响,公司无法精准预测。
这个回落已经进了财务报表。
中钨高新上半年计提资产减值准备7.21亿元,其中存货跌价准备7.01亿元。公司给出的原因很直接:二季度钨相关产品价格下降,部分库存成本高于市场售价。
我觉得这个数字,比“战略资源”四个字更值得长期投资者看。
资源品最大的魅力,是价格上涨的时候利润弹性特别大。
它最大的麻烦也在这里。
价格从高位快速掉下来,高价采购的原料和库存可能马上产生减值,利润表会跟着承压。
这也解释了中钨高新为什么能从113.70元大幅回撤。7月31日收盘已经跌到49.51元,8月4日收52.21元。到了9月3日,股价收在60.02元,距离历史高点仍有明显距离。
假如老余真从21元附近一直拿着,他现在依旧有相当可观的浮盈。
可从113元看着账户一路回落到50元附近,体验完全不是“稳稳拿着”四个字能概括的。
在我看来,这才是长期持股真正难的地方。
你既不能每天被价格吓跑,也不能拿“我懂行业”当成拒绝更新信息的理由。
真正的坚定应该带条件。
钨矿供给约束还在不在,钨价向刀具端传导顺不顺,高端PCB微钻销量有没有继续增长,库存减值是不是继续扩大,利润增长到底来自价格还是来自产品升级,这些条件都得持续跟踪。
事实没变,坚持有价值。
事实变了还死扛,那就不是价值投资了。
我更愿意说,如果老余这个故事是真的,最值得普通投资者学的不是“涨五倍也不卖”。
值得学的是,买一家公司之前最好知道自己赚的是什么钱。
最不能学的,是谁提出不同意见都不听。