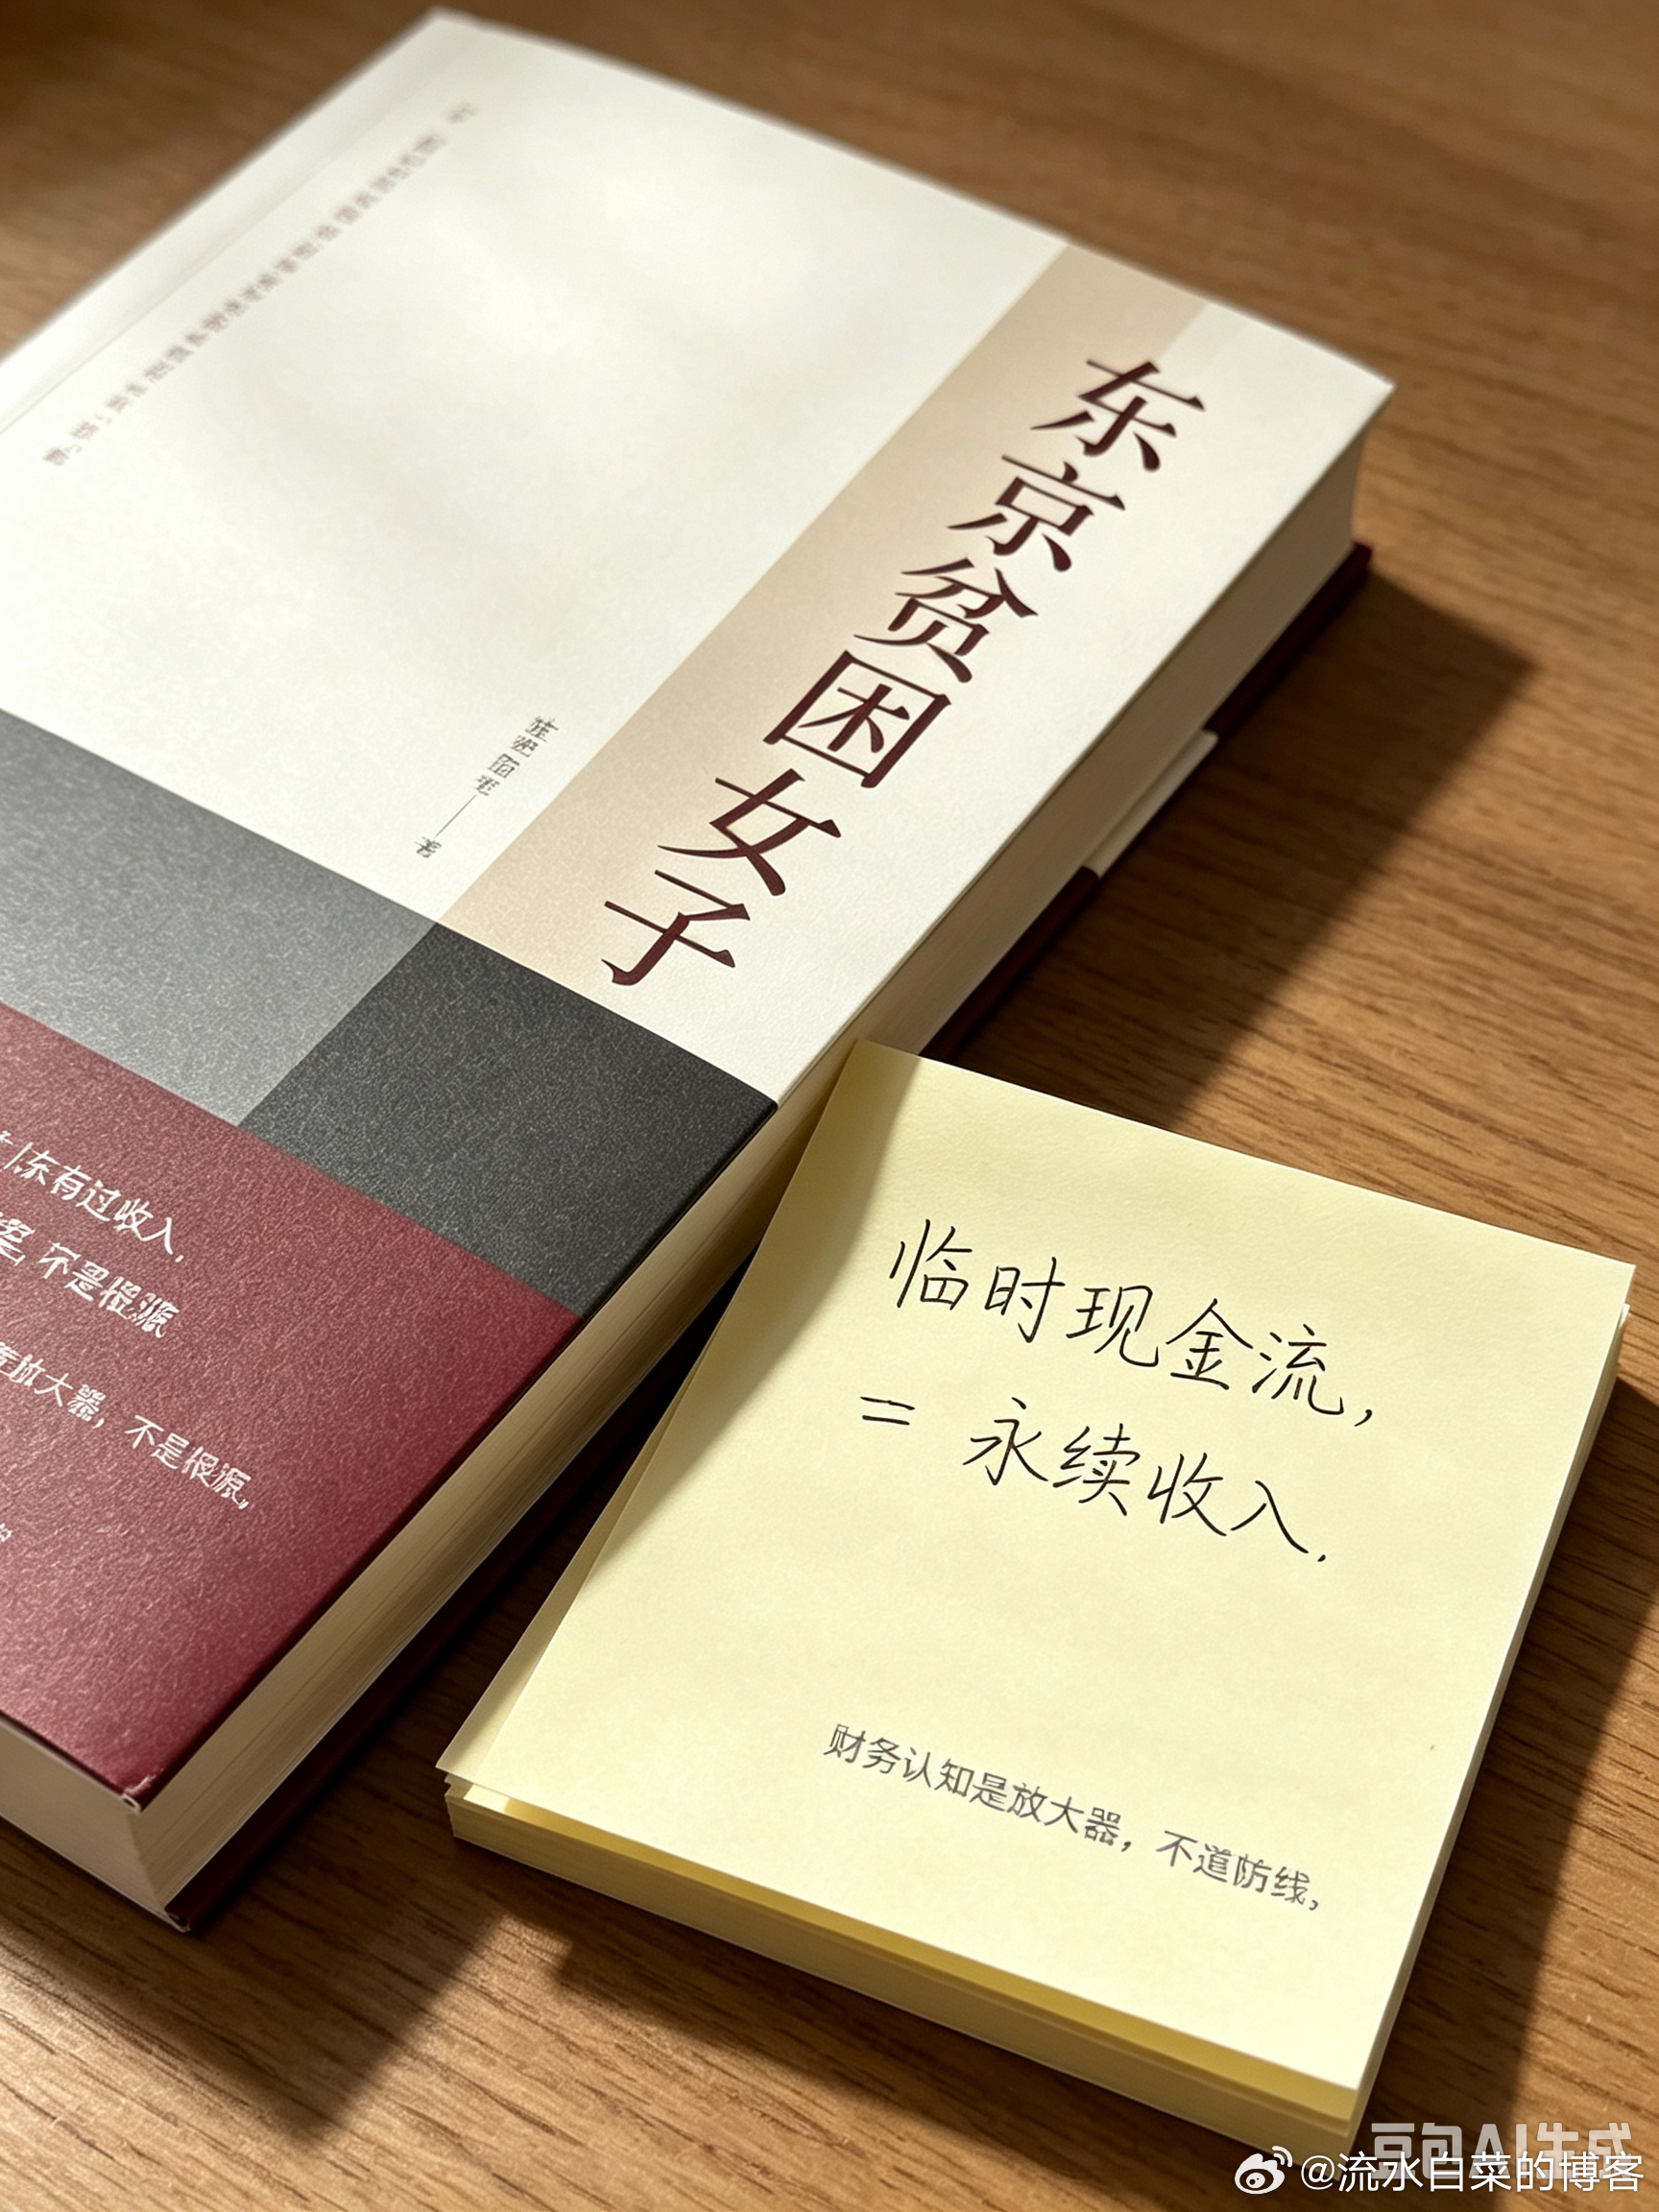
今天翻了一本书(东京评论女子),和豆包讨论了一下,它帮我总结我的观点并生成图:《东京贫困女子》,书中不少落进贫困的女性,并不是一直穷。有人做风俗业时拿过阶段性高薪,有人离婚时分到过补偿金——她们曾经手里是有钱的。问题出在同一处:把临时现金流当成了永续收入。红利期支出跟着抬上去,没有建立安全垫,也没有把短暂的高收入沉淀成资产。等到年龄增长、收入断崖,或者遇上疾病、照护这类意外冲击,积蓄迅速见底,一步一步滑下去。但这层观察只能讲到这里。财务认知是放大器,不是根源。 日本的非正式雇佣(灵活就业[滴汗]、)沉重的无偿照护负担、职场上的性别与年龄歧视——这些结构性约束,才是铺在底下的土壤。个人理财能延缓下坠的速度,却很难单凭它,去对抗一个容错空间本就被压得很窄的环境。所以这本书主题不是"该怎么管钱",而是看清:一道个人财务防线,在结构性的天花板面前,能撑多久。