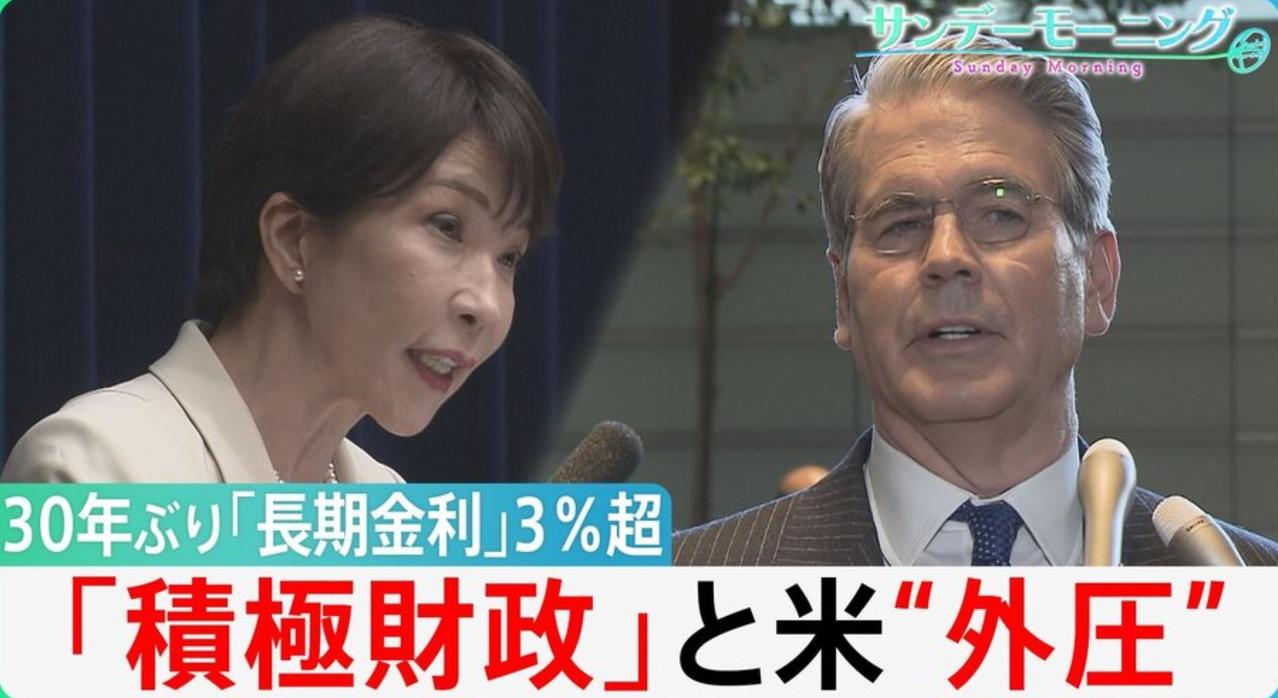
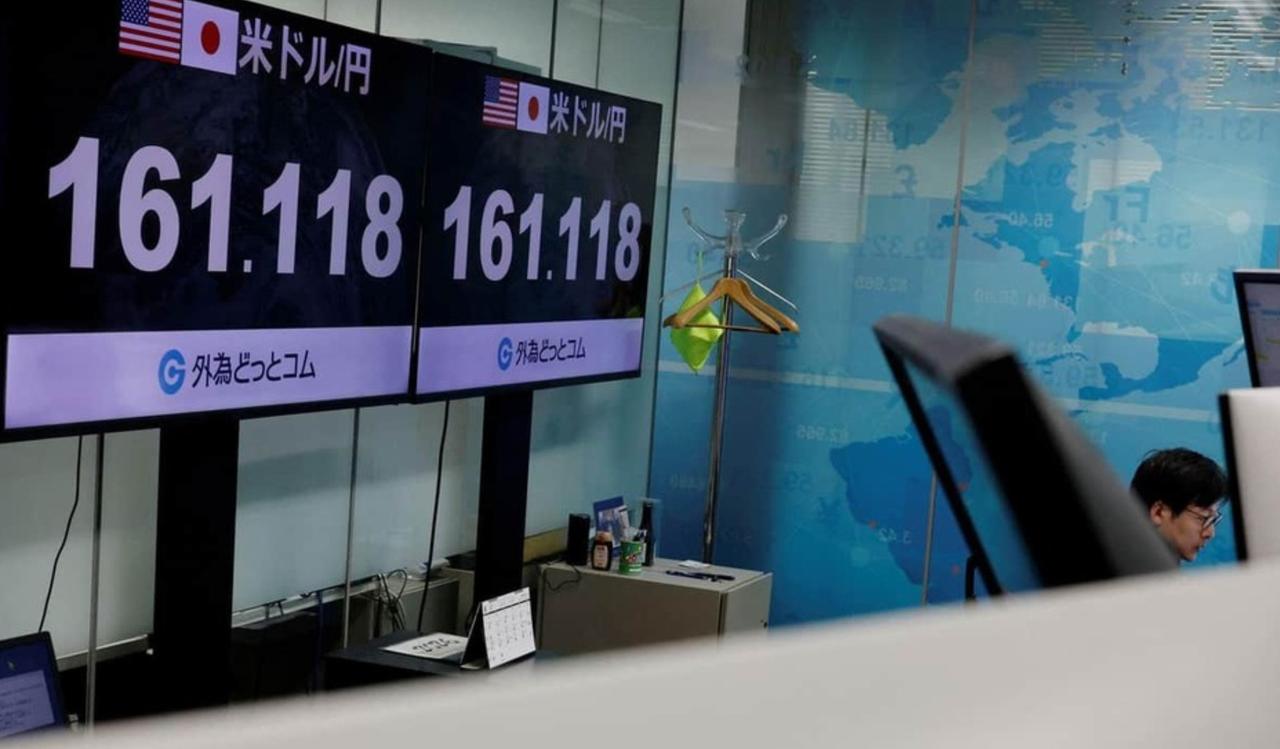
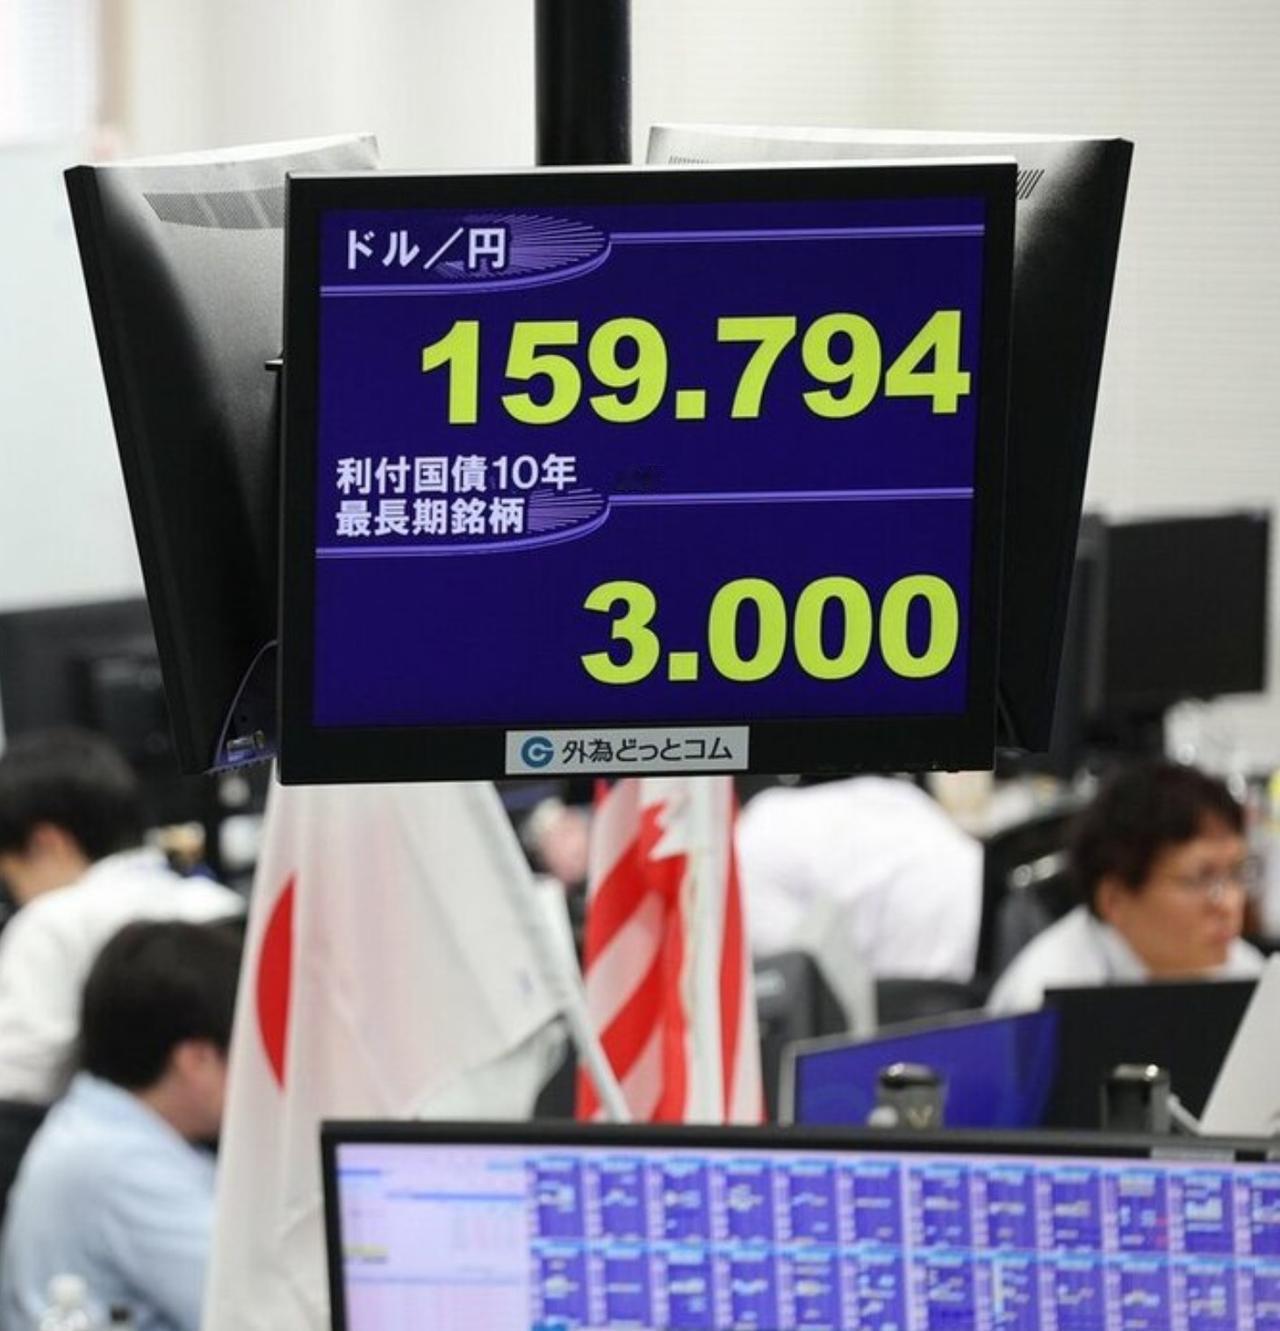
【欣赏野口悠纪雄评论日本财政政策的“长期利率上涨、日元贬值难以止住!?‘骨太冲击’ 与‘特拉斯冲击’最大区别在于政府的应对”这篇文章,以飨粉丝,也留给自己备份。】9月5日,综合DIAMOND onIine等多家日媒报道——一桥大学名誉教授野口悠纪雄当日发表了题为《长期利率上涨、日元贬值难以止住!?“骨太冲击”与“特拉斯冲击”最大区别在于政府的应对》的文章。文章聚焦高市内阁的利率政策、日元贬值展开的论述,日英两国政府需采取的不同应对颇具参考价值,特此摘录核心观点以飨粉丝,也算留给自己的一个学术参考资料备份。一是10年期国债利率突破3%、日元贬值延续,市场对高市内阁积极财政政策心存警惕。作为长期利率指标的新发10年期国债收益率在9月1日站上3%关口,2日一度冲高至3.015%,刷新时隔30年的高位。自6月30日高市内阁对外公布折射经济财政主张的《骨太方针2026》草案,日本国债利率上行态势变得格外突出。6月10 年期国债收益率还在2.6%附近震荡,骨太方针草案公布后开始走高,7月9日一度触及2.90%,20年期等超长端国债收益率也大幅攀升。相比更容易受政策利率影响的短期国债,长期债券涨幅更为显著,收益率曲线随之陡峭化。同一时期,市场通胀预期并未跟随长期利率同步抬升。因此,本轮长期利率上行,很难用通胀预期变化来解释。
二是高市内阁的积极财政放大了未来财政运营、通胀、国债供需的不确定性,推高了期限溢价,市场已经开始担忧未来大概率将增发国债。当然,长期利率上行不能全部归咎于骨太方针。海外利率、原油价格、市场对日本央行货币政策的预期等多重因素同时在发挥作用。但不可否认,骨太方针草案发布后,市场对日本财政的警惕情绪明显升温。我将这轮市场震荡称作“骨太冲击”,日本政府虽忙于修改方案文本,但此后10年期国债收益率依旧持续走高。同时,即便日美实施时隔18年的协同汇率干预,美元兑日元的贬值大趋势也未见扭转迹象。这表明日本的长期利率、日元汇率已经进入不能简单归为短期市场波动的阶段。利率上行与货币贬值同步发生,这一点和2022年英国发生的“特拉斯冲击”现象相似。但面对市场冲击,两国政府的应对却截然不同:英国特拉斯首相最终撤回减税政策并辞职,市场动荡才得以平息。
三是期限溢价抬升,市场警惕财政运营风险,美国高度关注日本央行货币政策。长期利率可以拆解为“未来短期利率的平均预期”加上期限溢价。所谓“期限溢价”,是投资者长期承担利率波动、通胀等不确定性所要求的额外利息补偿。过去一年,日本10年、30年、40年期国债利率涨幅,全部超过政策利率上调幅度。背后存在日本央行缩减国债购入规模、通胀预期抬升、海外利率走高多重因素。再叠加高市政权的积极财政,进一步加剧市场对未来国债增发、通胀风险、财政可持续性的担忧。通常利率上行会带动本币升值,但当下日本却是利率走高,日元依旧持续贬值,这种组合很难用常规逻辑解释。汇率干预效果有限并不奇怪。外汇干预可以直接作用于市场,但只要宏观基本面没有改变,干预就很难产生持久效果。而本次日元贬值与长期利率上涨同步上演,意味着市场正在给日本的通胀前景、财政政策、国债供需打上额外的风险溢价。
点评几乎:本文出自日本知名经济学者野口悠纪雄,他把当下日本市场震荡命名为“骨太ショック(骨太冲击)”,并拿英国特拉斯冲击做对标,是日本主流学界对高市政权财政路线很有代表性的分析。一是相同现象,不同风险等级。日英共性在于政府扩张性财政方案出台-市场担忧财政可持续性-长期利率飙升-本币贬值同步出现。正常逻辑一国加息、利率走高会吸引资本流入、推升本币,日本却出现“利率越涨,日元越弱”的反常组合,根源就是市场在给日本财政风险加收期限溢价。投资者买日本长期国债,除了预判未来利息,还要额外补偿未来财政恶化、通胀失控的风险。
二是日英应对的关键区别。危机烈度明显不同:特拉斯冲击直接冲击年金基金,央行不得不下场救市,逼近金融系统风险;日本目前只是债券、汇率市场震荡,金融体系还没有出现流动性危机。政权应对逻辑完全相反:特拉斯内阁被市场“驯服”,撤销减税、首相下台,政策妥协换取市场安定;高市内阁坚持两大核心政策:食品消费税减税、370万亿官民大规模投资,仅修改文稿措辞,实质性政策不后退。三是不能全部甩锅日本财政。野口也客观指出:长期利率上行是全球现象,美欧国债收益率同步走高。不能把日本利率上涨全部归罪于骨太方针。美国的立场也很微妙:一方面要维护本国债券市场稳定,另一方面持续施压日本推进货币政策正常化,缩小日美利差,避免日元过度贬值倒逼美元走强损害美国产业。野口文章的点睛之笔:市场批判的不是“积极财政”本身,而是“财源不明的积极财政”。简单讲,可以花钱,但要说清楚钱怎么来。只谈支出不谈收入,市场就会用抛售国债、抛售日元来投票。