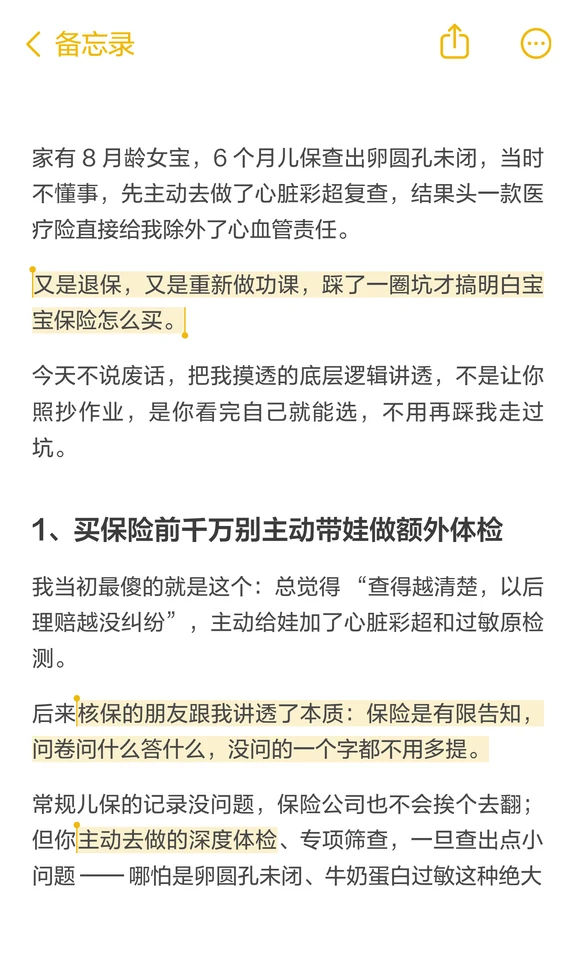
家有8月龄女宝,6个月儿保查出卵圆孔未闭,当时不懂事主动做心脏彩超复查,结果头一款医疗险直接除外心血管责任。
退保、重做功课,踩了一圈坑我才搞明白宝宝保险怎么买。
1、买保险前别主动带娃做额外体检
保险是有限告知,问什么答什么,没问的不用多提。
常规儿保没问题,保险公司也不会挨个翻;但主动做的深度体检、专项筛查,一旦查出卵圆孔未闭、牛奶蛋白过敏这类生理性小问题,等于把"小辫子"递过去,轻则除外相关责任,重则拒保留记录。
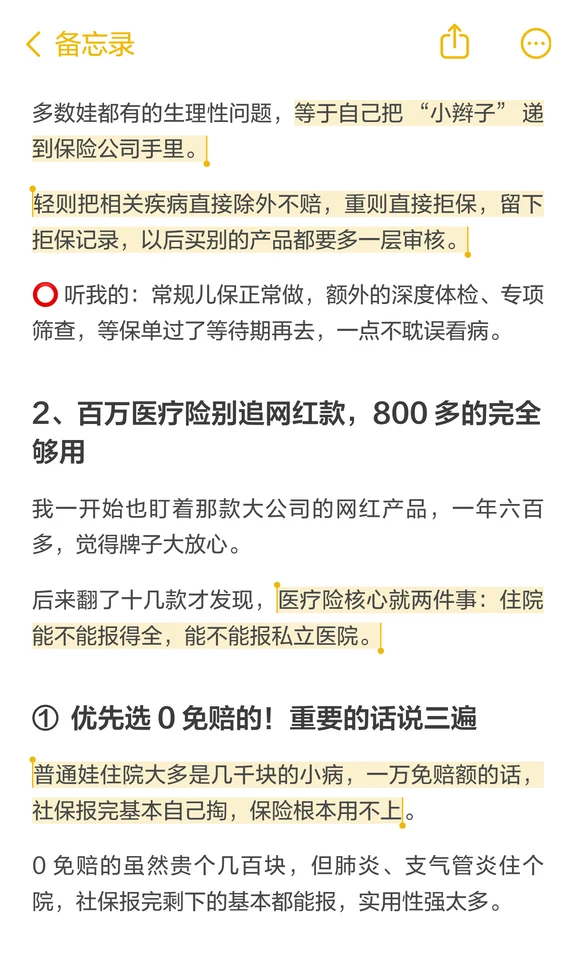
2、百万医疗险别追网红,800多够用
就看两点:住院能不能报全、能不能报私立。
优先0免赔,普通娃住院多是几千块小病,一万免赔社保报完基本自己掏;0免赔虽贵几百块,肺炎、支气管炎住院,社保报完剩下基本都能报。
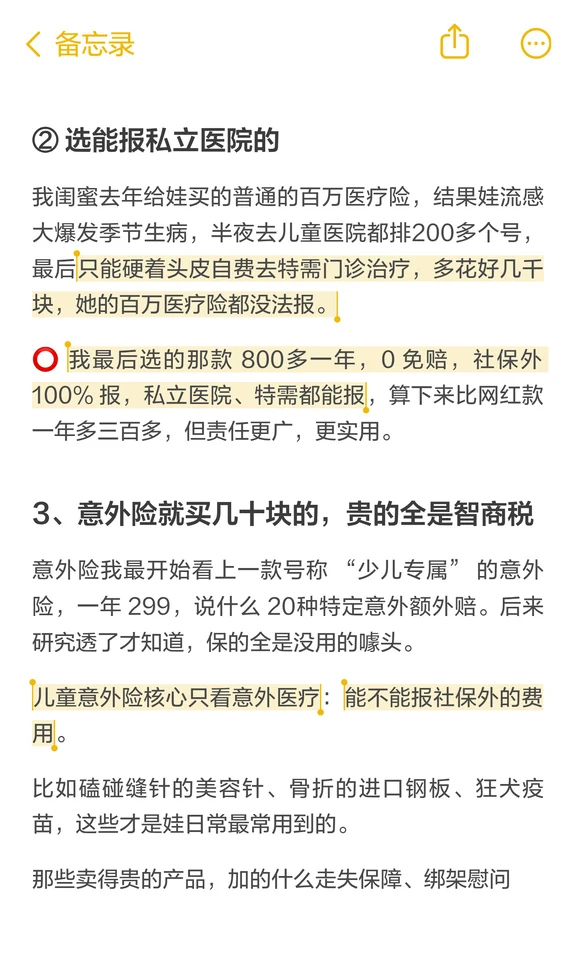
再选能报私立、特需的,流感季儿童医院真的排队太多了,万一去看自费特需,普通百万医疗根本报不了。
我选的800多一年,0免赔,社保外100%报,私立、特需都能报。
3、意外险就买几十块的
儿童意外险核心只看意外医疗:能不能报社保外费用,如磕碰缝针的美容针、骨折进口钢板、狂犬疫苗。
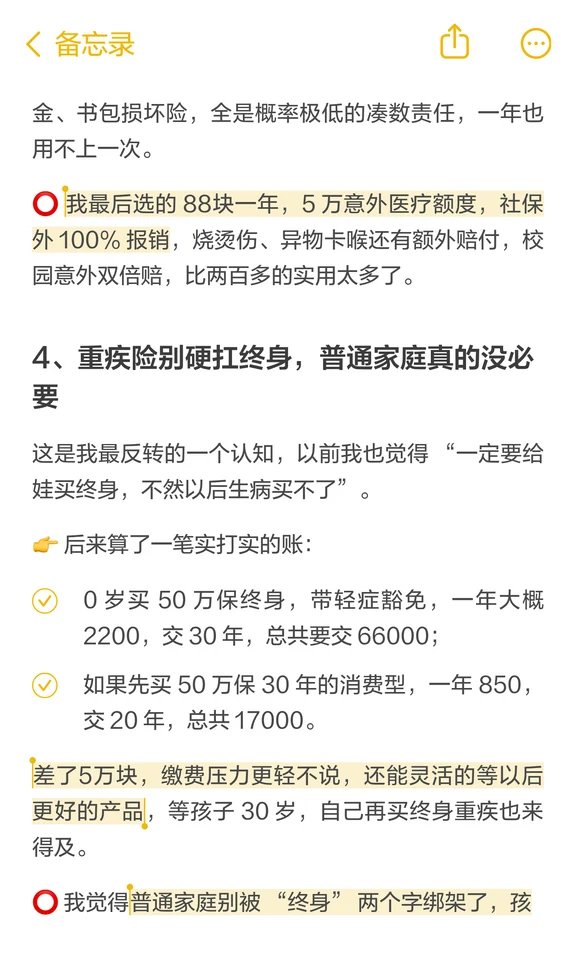
我选的88块一年,5万意外医疗,社保外100%报,烧烫伤、异物卡喉额外赔,校园意外双倍赔。
4、重疾险别硬扛终身
买50万保30年消费型,一年800多就能买到~
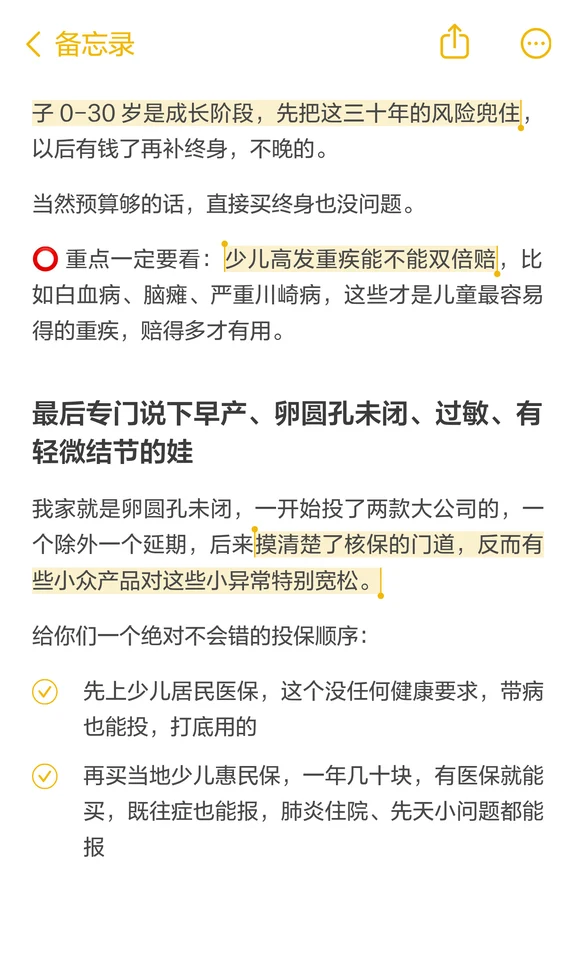
先兜住0-30岁成长阶段风险,以后有钱再补终身。
预算够直接买终身也行,重点看少儿高发重疾能否双倍赔,如白血病、脑瘫、严重川崎病。
如果你家有早产、卵圆孔未闭、过敏、轻微结节的娃
可以参考这个搞投保顺序:
①少儿居民医保,无健康要求打底;
②当地少儿惠民保,几十块,既往症也能报;
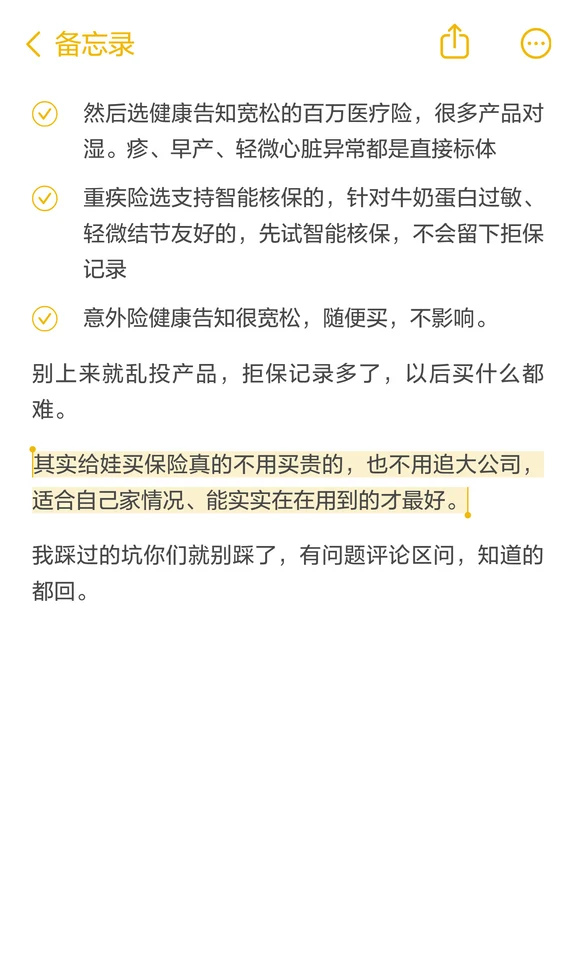
③健康告知宽松的百万医疗,很多对湿疹、早产、轻微心脏异常直接标体;
④重疾险选支持智能核保的,先试不留拒保记录;
⑤意外险基本不用健康告知。别乱投,拒保记录多了以后买什么都难。
给娃买保险不用买贵的,也不用追大公司,适合自家情况、能实实在在用到的才最好。
我踩过的坑你们就别踩了,有问题评论区问,知道的都回。
#宝宝保险 #普通人买保险 #孩子保险 #医疗险推荐
*具体费率及保单金额以实际为准