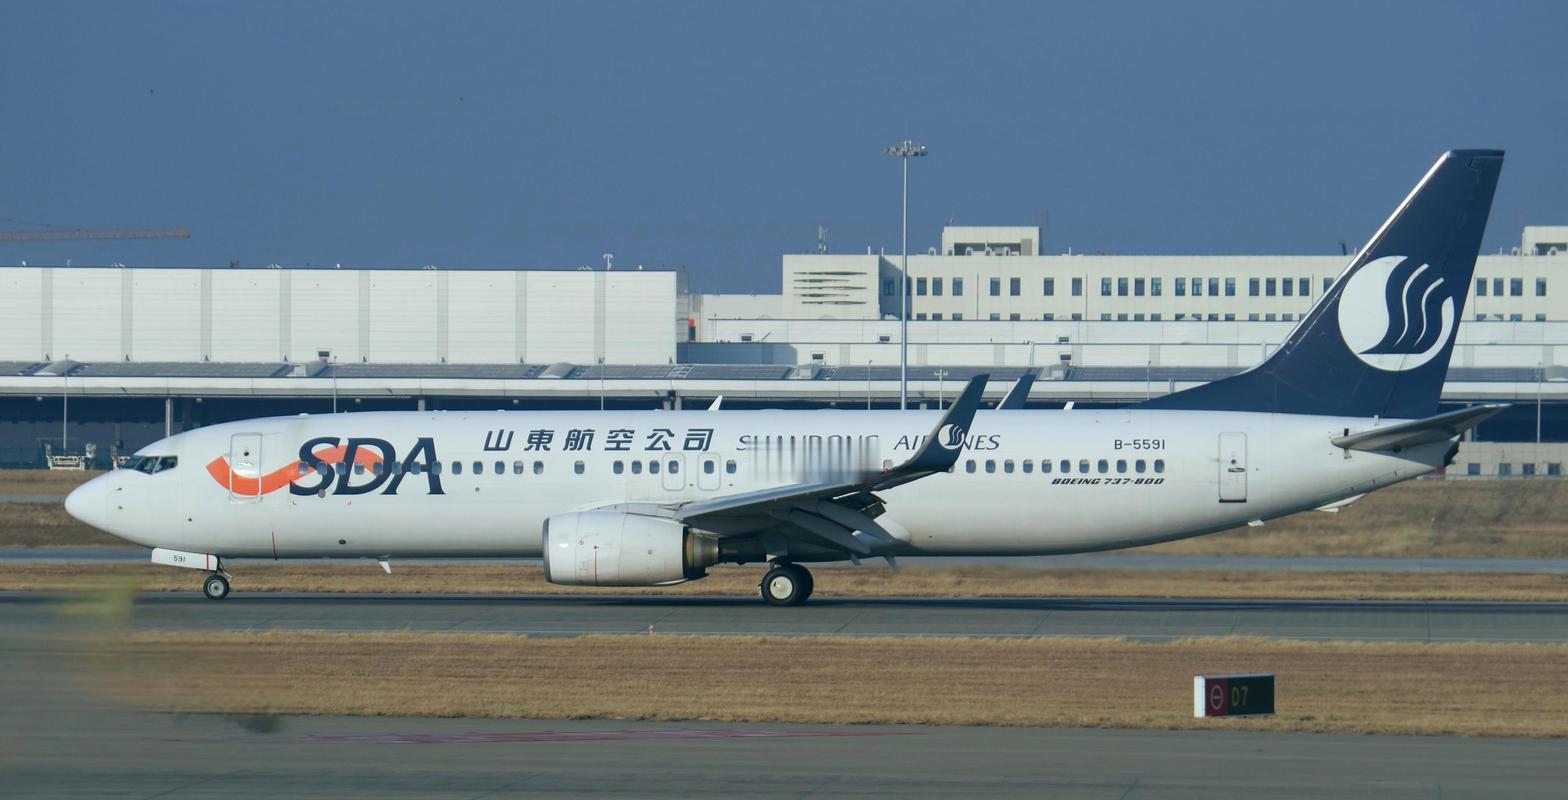
山航 2025 年年报摆在那儿:营收 201.94 亿元,同比增 3.1%,重回 200 亿规模;归母净利润 -22.92 亿元,比 2024 年的 -22.64 亿元还多亏一点。六年里只有 2023 年微利 2.14 亿元,靠资产处置这类非经常性收益,扣非后照样亏。
更难看的是资产负债表。营业成本 202.60 亿元,已经反超营收,毛利率 -0.33%。总资产 278.01 亿元、总负债 400.50 亿元,净资产 -122.49 亿元,资产负债率 144.06%。2023 年它因连续两年期末净资产为负被深交所强制退市,是国内首家。
同一年经营活动现金流净额却是 +38.34 亿元。这是它还在飞的原因:利润表失血,现金流没断,加上控股股东体系内 81 亿元委托贷款托底,国航合计控制 64.8% 股权。
机队 139 架全是波音 737 系列,2026 至 2027 年还要融资租赁再进 10 架。净资产为负还在扩机队,这不是商业判断,是它在国航体系里的区域运力角色。
老问题在原地:济南至北京、上海干线被高铁分流超过六成,剩下的中短途撑不起收益。输血能续命,结构不改,亏损只是换个年份继续写。
航空公司航空快讯航空创作计划