随着上市酒企中报的全部收官,行业普遍显现营收、利润双下滑、毛利率走低、存货周转天数抬升等现象,这也反映了白酒行业仍处于调整初期。
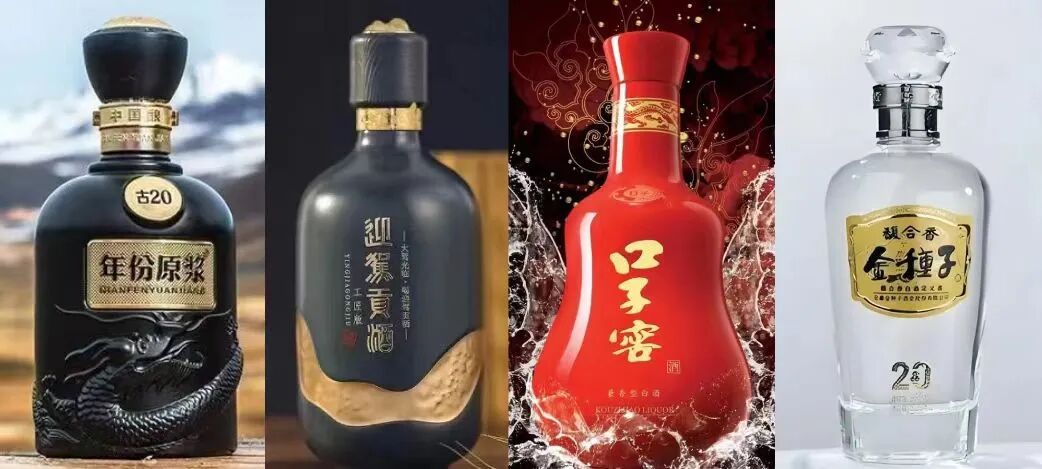
回望本次中报季,徽酒四家上市白酒企业分化显著:迎驾贡酒实现营收利润双增长,古井贡酒稳固区域龙头地位。但放眼整个徽酒板块,整体承压态势依旧突出。向外拓展省外市场、布局电商等新零售渠道,仍是企业需要持续推进的方向。

上市酒企利润增速平均下滑超37%
毛利率、周转效率双降
今年前6月,A股19家白酒上市公司累计实现营业收入1963.19亿元,归母净利润约731亿元。但细分数据显示,有15家企业营收同比下滑,营收平均增速为-15.58%;利润下滑的企业同样达到15家,利润平均增速低至-37.75%,利润端的下滑幅度高于营收端,进一步凸显行业正处于调整的阵痛阶段。其中金种子酒、皇台酒业等企业亏损,天佑德酒、顺鑫农业的利润同比下滑幅度超过70%。
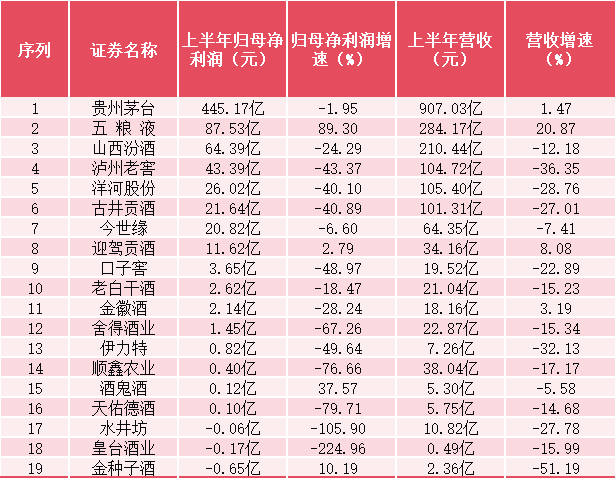
这组上市酒企的财务表现,与中国酒业协会发布的《2026中国白酒市场中期研究报告》呈现的行业趋势吻合。超过65%的受访调研企业反馈,上半年白酒销量与销售额双双同比下降,86.7%的企业营业利润出现不同程度的同比下滑。
从反映核心盈利质量的毛利率指标来看,19家上市酒企的平均毛利率已从2025年上半年的68.68%,回落至2026年同期的67.77%,口子窖、老白干酒等5家酒企的毛利率下滑幅度超过3个百分点。
这一变化背后,一方面是酒企普遍主动控产去库存,在控货挺价的策略下中高端产品销量大幅收缩,高毛利产品在整体营收中的占比明显降低;另一方面终端消费需求持续疲软,核心产品批价长期震荡下行,叠加6月白酒消费税征管新规正式落地,以往的关联交易避税通道被全面封堵,酒企的税务合规成本抬升。
今年白酒行业另一项凸显现实经营压力的指标是存货周转天数,该数值呈现出明显的攀升态势。2025年6月末,19家酒企的存货周转天数平均值为987天,2026年同期已升至1286天,全行业仅贵州茅台和迎驾贡酒两家企业的存货周转天数实现同比下降。
其中伊力特等5家酒企的存货周转天数同比增幅超过500天,可见当前区域地方酒企,既要面对全国性名酒的市场份额挤压,又要在本地市场的中低端产品线上,维持价格优势与库存健康度的艰难平衡。

迎驾贡跑出增长黑马
古井贡酒守住经营基本盘
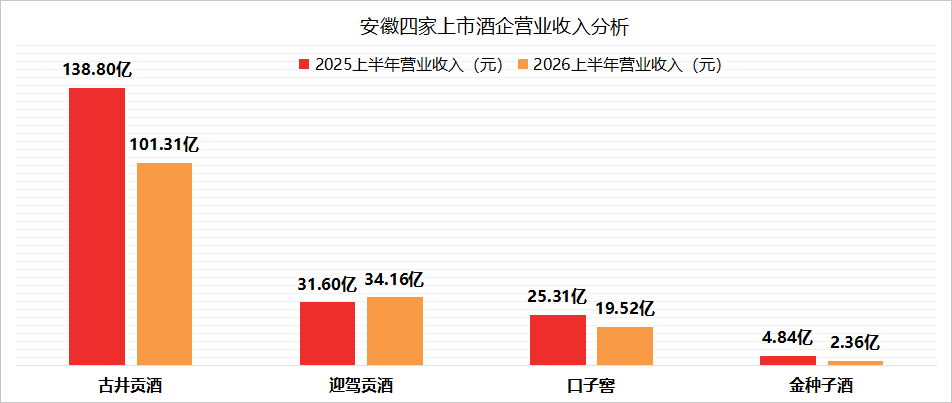
在19家上市白酒企业当中,单安徽省就占了4家,足以体现它的行业地位。今年上半年,迎驾贡酒成为经营黑马,是A股上市酒企当中为数不多的营收和利润均飘红企业,营业收入同比增长8.08%。
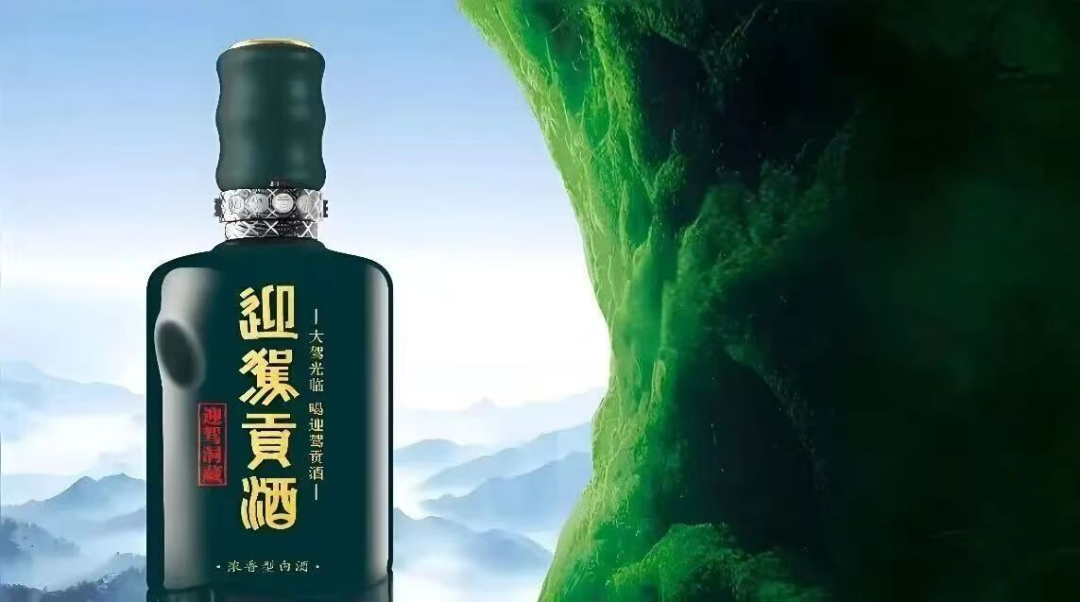
此外,迎驾贡酒经营现金流大幅提升,回款质量显著改善,应收账款压降明显,渠道秩序好转。中高档洞藏系列表现稳健,产品结构优化带动二季度毛利率抬升。省内基本盘稳固,二季度省外市场明显回暖,直销团购渠道增速亮眼。但迎驾贡酒的销售费用投放加大,造成利润增速弱于营收增速。
从营业收入体量来看,迎驾贡酒上半年营收34.6亿元,仅为古井的30%,未来成长空间仍然很大。而古井贡酒本次财报在整体行业承压的大环境下,营收、利润虽受到影响,但依旧存在诸多经营亮点。
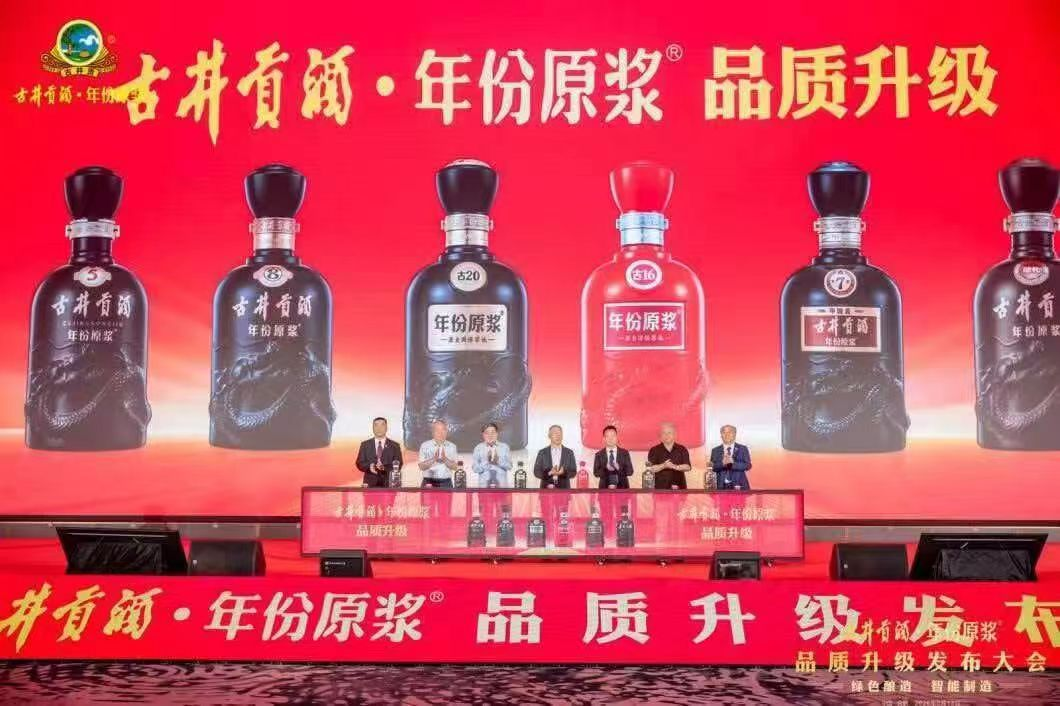
上半年,古井贡酒主动清理低效经销商,优化渠道质量,调整短期发货量,换取渠道长期健康,为后续复苏铺路。与此同时,古井贡酒上半年电商板块整体实现收入6.58亿元,同比增长14.92%,其中京东平台贡献了主要销售规模。
酒品质量是企业生命线。古井贡酒对献礼版、古5、古7、古8、古16、古20的酒体品质进行升级,提升了优级酒、陈年酒占比,不提高终端售价,走质价比路线,适配当下理性消费环境,夯实产品力。

四家徽酒分化加剧
板块整体权重悄然回落
对比之下,上半年口子窖营收19.52亿元,同比-22.89%;归母净利润3.65亿元,同比-48.97%,利润降幅接近收入降幅两倍。
口子窖整体毛利率67.35%,同比回落7.82个百分点,高档酒占营收92%以上,高档产品收入同比下滑24.43%,是业绩下滑核心拖累。
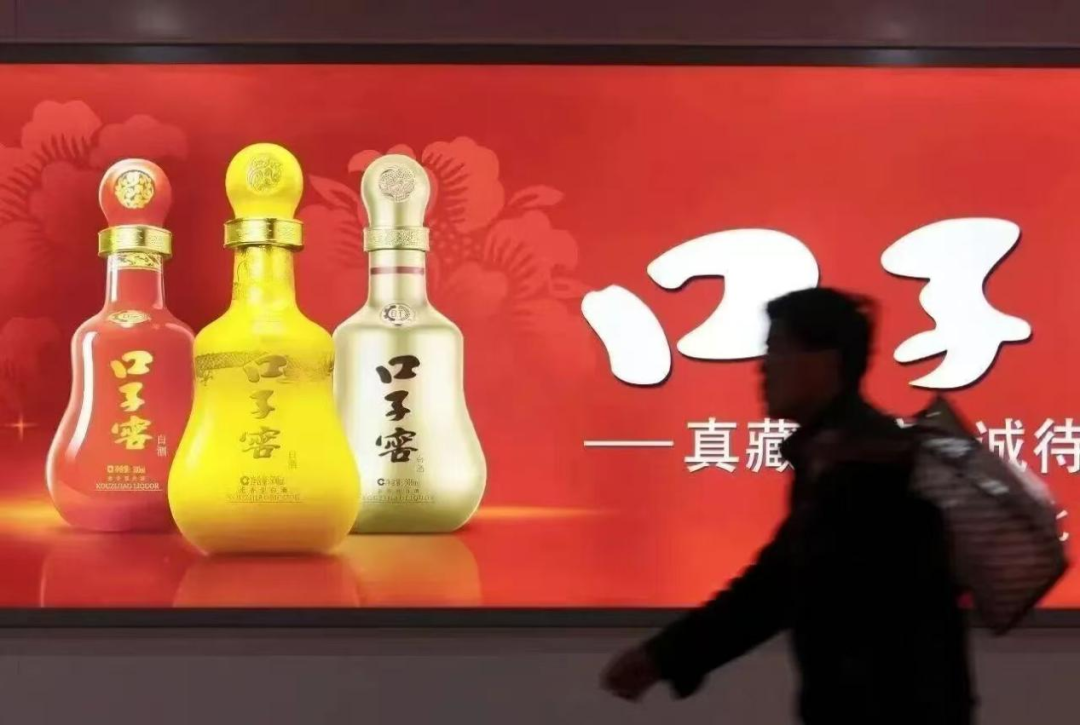
口子窖更多体现为需求走弱、渠道信心不足带来的被动下行,库存、盈利、回款多个指标同步走弱,调整周期会更长,需要观察后续渠道去库完成后的动销修复情况。
而金种子酒上半年亏损0.65亿元,是19家上市酒企当中亏损最多的。上半年营收仅2.36亿元,为除皇台酒业之外营收最少的一家。
金种子酒的毛利率水平在上市酒企当中一直处于较低位置。虽然本次攀升至49.08%,但存货周转天数大幅暴增。
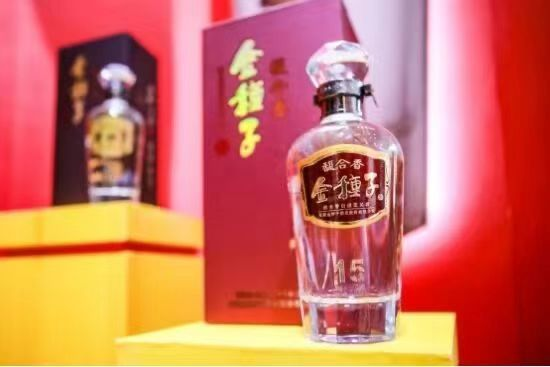
此前依托华润资源主推馥合香次高端产品,但市场接受度不足,高端酒上半年营收仅517万元,二季度出现大额经销商退货冲减收入,高端线没有贡献利润;同时金种子酒的传统柔和系列资源被挤压,大众基本盘被削弱,出现高端打不出去、中端守不住的局面。
总结而言,本次中报里安徽四家白酒企业分化明显,迎驾贡酒跑出营收利润双增长的黑马,古井贡酒持续巩固徽酒一哥的地位,
但与此同时,口子窖、金种子酒受行业大环境冲击表现偏弱。而安徽四家酒企的营收占比从2025年上半年的9.53%回落至8.01%,归母净利润占比从6.81%回落至4.96%,这组数据也反映出,徽酒板块无法摆脱集中度提升带来的压力与影响。
特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。