净利集体爆发,旅游酒店板块,新一轮行情要来了吗?
经历多年修复,旅游酒店板块半年报交出亮眼答卷。从Choice统计的数据不难看出,不少文旅上市公司上半年净利润同比大幅飙升,张家界净利润增速甚至突破十倍。消费复苏大背景之下,旅游酒店赛道的高增长,究竟是短期脉冲,还是可持续的投资机会?
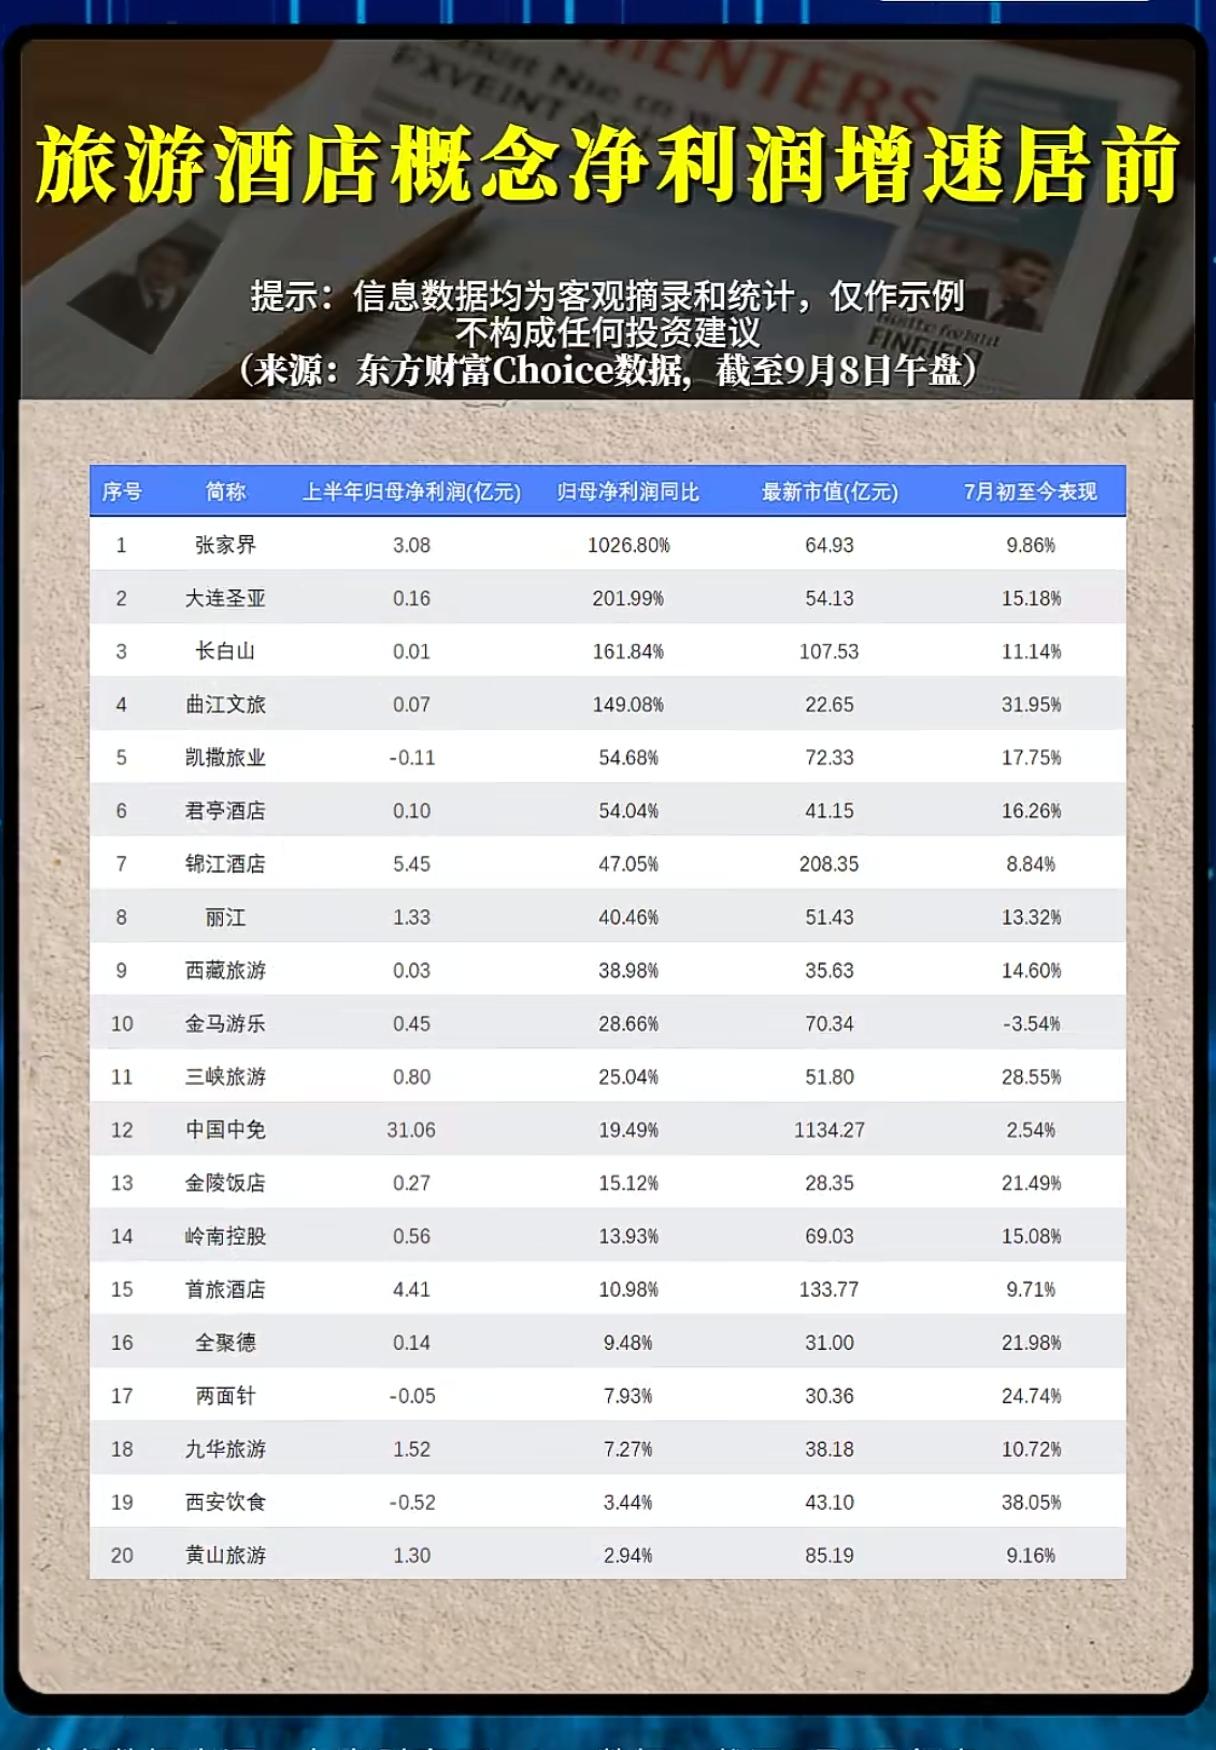
翻看这份统计表格,板块业绩分化一目了然。张家界上半年归母净利润同比暴涨1026.80%,位居榜单首位;大连圣亚、长白山、曲江文旅净利润同比增速均超过140%,弹性十分惊人。锦江酒店、首旅酒店这类头部酒店龙头,业绩同样稳健增长;中国中免凭借庞大的营收底盘,也实现接近20%的利润增速。不过也有部分标的,虽然利润为正,但同比增速已经明显放缓,少数企业依旧处于亏损状态,并非整个板块普涨向好。
很多投资者看到翻倍的净利润增速就容易心动,但这里存在一个很容易被忽略的关键点:高增速很多来自低基数效应。前几年行业深陷低谷,不少企业利润基数极低,今年稍有回暖,就会呈现出爆炸式同比增长,并不代表当下盈利能力已经达到历史巅峰。像张家界、大连圣亚这类小盘文旅标的,业绩极易受节假日客流、天气、季节扰动,盈利稳定性偏弱。
从盘面表现来看,7月初至今,曲江文旅、西安饮食、三峡旅游区间涨幅遥遥领先,资金已经提前反应消费复苏预期。但部分业绩增速靠前的企业,股价涨幅却并不突出。这说明市场不再简单盯着净利润同比数字,开始甄别企业真实经营质量。酒店龙头锦江、首旅,利润增长扎实,但股价涨幅相对温和;而部分小盘文旅股,更多依靠题材催化,股价波动更加剧烈。
旅游酒店属于强周期消费行业,行情高度依赖居民出行意愿。节假日旺季能够拉高营收,但人力、场地、运维成本居高不下,很容易出现“客流火爆,赚钱很难”的窘境。旺季过后,淡季业绩回落是行业常态。即便半年报数据亮眼,后续也要持续跟踪节假日出行数据、客房入住率、客单价等核心指标。
普通散户切忌被漂亮的同比增速迷惑双眼,不能简单把净利润增速榜单当作选股清单。要分清两类公司:一类是锦江酒店、中国中免这类大盘龙头,经营抗风险能力强,业绩具备持续性;另一类是景区类小盘公司,业绩弹性巨大,但受季节影响大,适合博弈行情,风险同样不容小觑。
消费复苏的大逻辑客观存在,但旅游酒店板块早已不是闭着眼买就能赚钱的时代。亮眼的半年报是一面镜子,照见行业回暖,却不等于行情会一路向上。面对高增速,拨开基数的迷雾,看清企业真实的经营成色,才是参与文旅赛道的关键。
风险提示:本文基于公开统计数据客观解读,不构成任何投资建议,消费板块受宏观、节假日影响波动较大,投资务必谨慎。