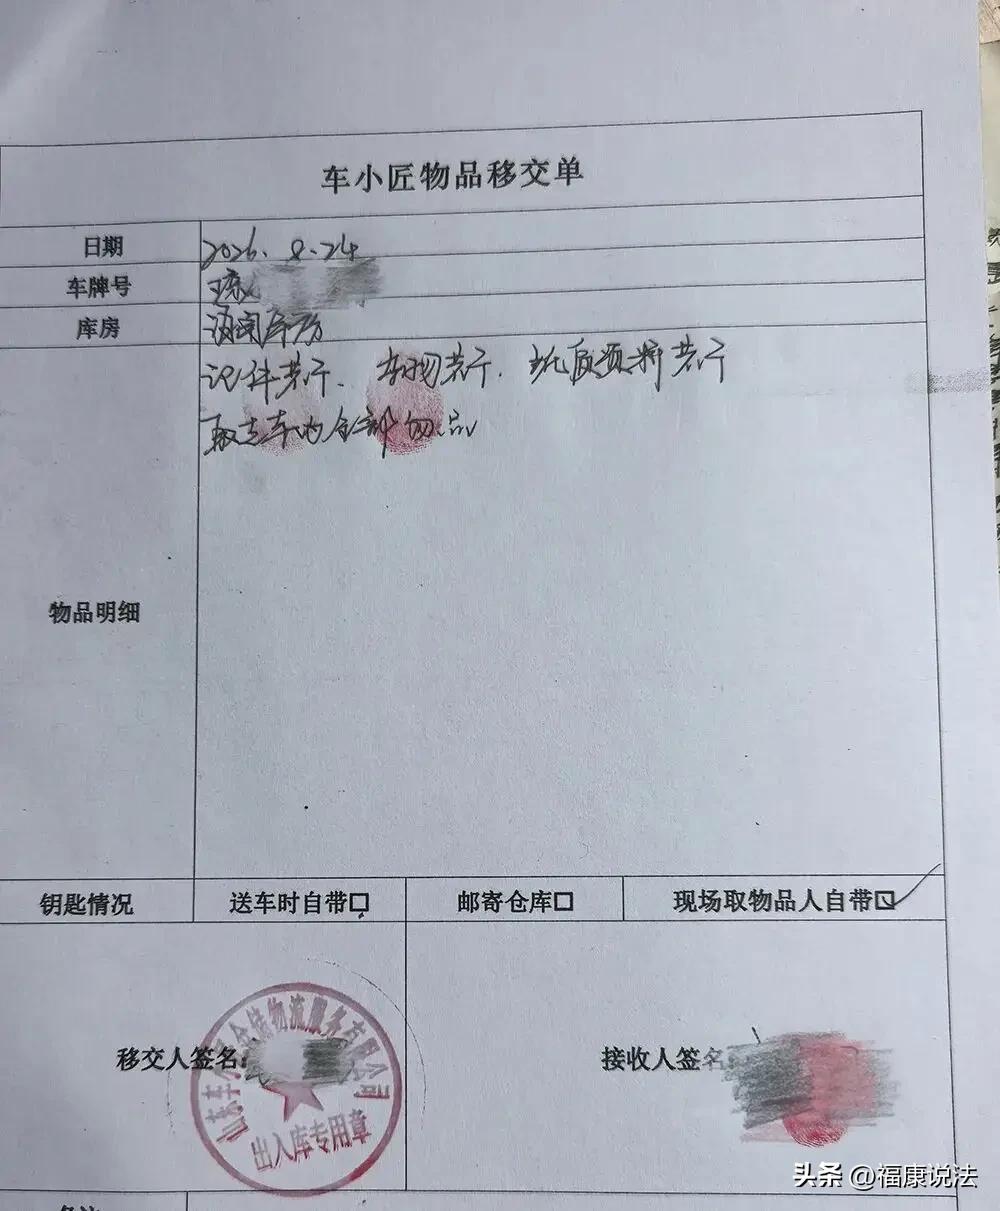
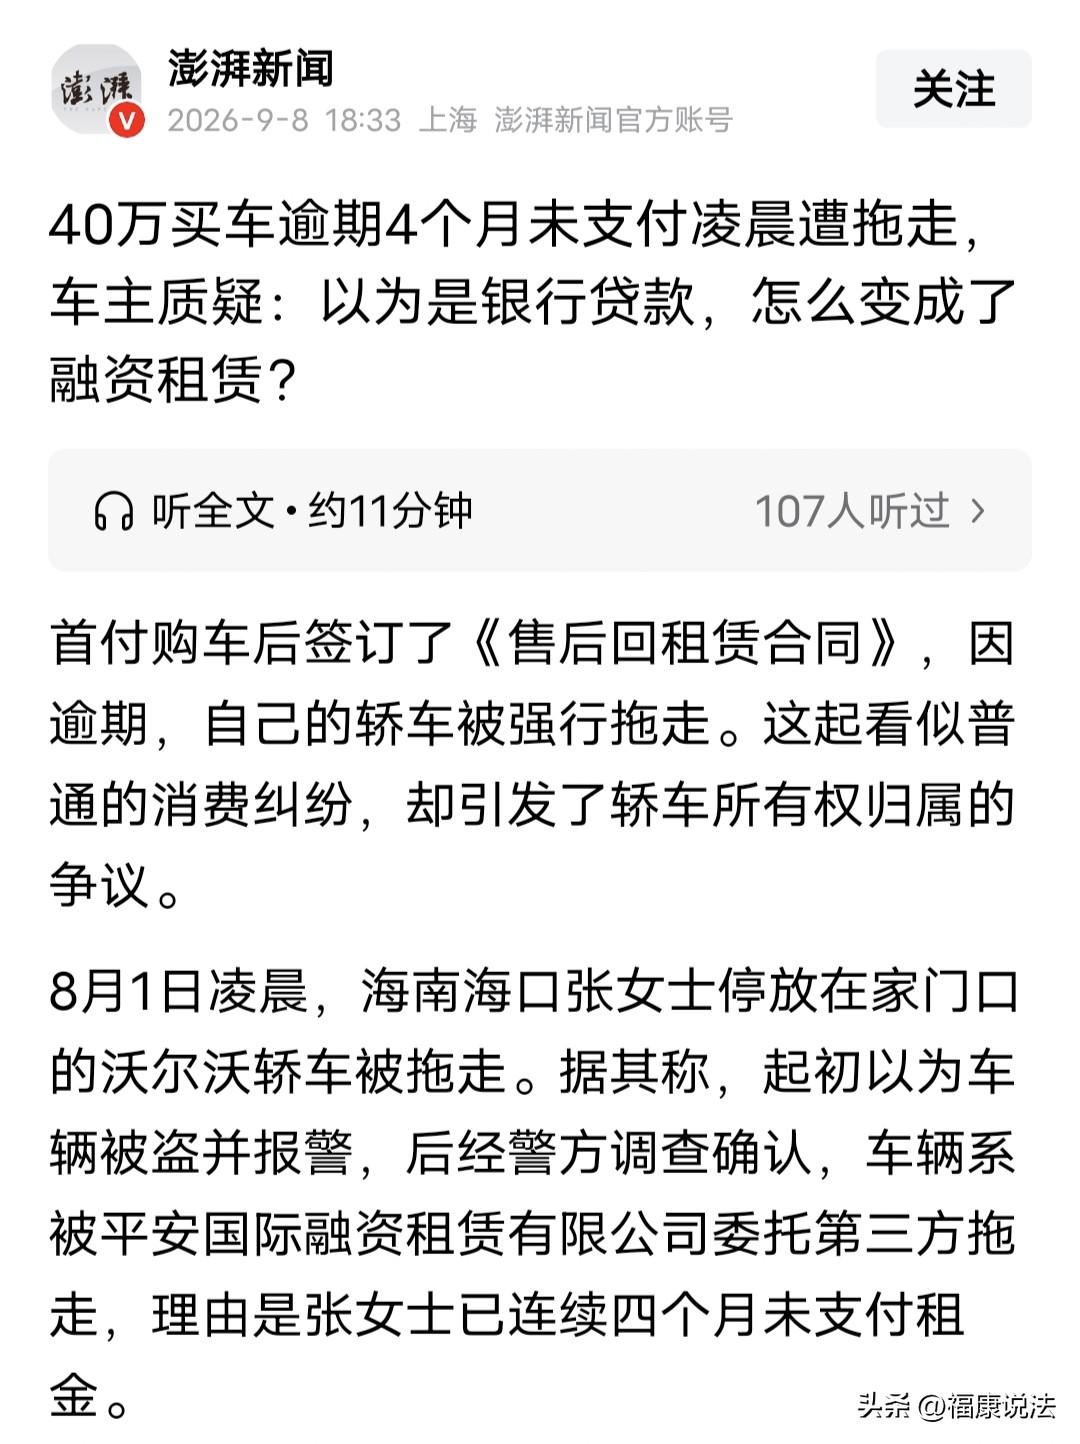
大坑!海南海口,女子40万买沃尔沃,一天发现车在家门口不翼而飞!她慌忙报警,才知车在凌晨被租赁公司偷偷拖走,就因为她逾期四个月未还款。女子一查合同发现当初买车时,自己稀里糊涂签了融资租赁合同。她想不通:车在自己名下,以为是贷款买车,怎么变成了融资租赁,为何租赁公司不告知就收车拖走?
这事还要追溯到2023年底,张女士在当地4S店看车,最终敲定一台裸车38万的沃尔沃。
当时销售给她推荐了一套金融方案,说通过率高、压力小,首付交完,剩下30万按月分期就行。
对方全程只跟张女士讲月供、分期,压根没掰开揉碎明确告知这不是银行贷款,而是融资租赁。
张女士就是普通消费者,哪懂这里面的弯弯绕绕?
她看着合同写着按揭、分期,车辆证件也都是自己名字,理所当然以为就是普通车贷。
她稀里糊涂签了《售后回租赁合同》,约定分60个月还清,每月要还6000多租金,总租金接近37万。
安稳还了挺久,2026年4月份张女士手头拮据,实在周转不开,出现了逾期情况,一连四个月没按时还款。
她没想过赖账,主动联系过对接人员,想好好协商延期还款。
谁能料到,8月1号凌晨,人家趁夜深人静,直接安排第三方拖车,把停在自家门口的沃尔沃悄无声息拖走了。
第二天张女士一看车没了,当场慌了,以为车辆被盗赶紧报警。
结果警方一查,是某融资租赁公司拖走的,理由就是逾期欠租。
最让张女士憋屈的是,对方从没有提前通知、没有催告短信、没有解除合同流程,啥招呼不打,半夜直接拖车带走。
车里她的证件、银行卡、私人物品也全都被一并拉走,太让人气愤。
事后张女士找租赁公司协商,对方给出的方案特别苛刻,要么一次性结清所有尾款,要么补交欠款,还要额外承担停车费、调解费等杂七杂八费用。
张女士实在无法接受,欠钱归欠钱,就算逾期,也不能半夜偷偷收车啊?
面对纠纷,4S店给出理由,称合同是张女士本人签字,后续收车纠纷跟门店没关系,是车主和租赁公司的事。
可明眼人都看得出来,当初就是销售为了高通过率,故意模糊贷款和租赁的区别,误导消费者签约。
本案张女士已经逾期4个月,但租赁公司没有履行催告、通知解除合同的流程,直接凌晨拖走车辆,这就是双方争议的关键点。
张女士以为行驶证登记在自己名下,车就是自己的,但不等于车子法律上就是你的。
本案属于汽车售后回租,本质是车主把车卖给租赁公司,再租回来使用。
通过“占有改定”,车辆所有权已经归融资租赁公司,只是登记还在张女士名下,她只有使用权。
虽然法律赋予出租方在承租人逾期后收回车辆的权利,但不是想拖就拖。
《民法典》第752条 规定:承租人应当按照约定支付租金。承租人经催告后在合理期限内仍不支付租金的,出租人可以请求支付全部租金;也可以解除合同,收回租赁物。
法律要求必须先走催告,给承租人合理期限;只有催告之后仍然不付租金,出租方才可以选择解除合同,然后取回车辆。
另外要区分两件事:车主欠租金是违约,租赁公司拖车程序违法,这是两码事,不能互相抵消。
如果租赁公司没有走完法定程序就强行拖车,张女士可以起诉,主张对方侵害自己的占有使用权。
但她拖欠租金的债务,依旧需要依法处理。
最后想说,买车签合同一定要分清是银行贷款,还是售后回租融资租赁,二者权利义务差别巨大,切勿踩坑。
有人说,签字的时候难道看不见了?肯定是当时别的方案过不去,只能通过这种方案买车,现在又扯什么没看合同。
从法律层面,张女士自己没仔细读、误以为是普通车贷,属于缔约疏忽,不足以证明4S店有故意隐瞒,把租赁冒充按揭的欺诈主观故意。
另外,销售以分期、月供、通过率高,做口头描述、销售合同还写按揭付款,属于不充分告知,误导性营销,侵害张女士的知情权,4S有过错,但不等于欺诈。