万华化学豪掷百亿押注电池材料 手握盐矿资源谋全局
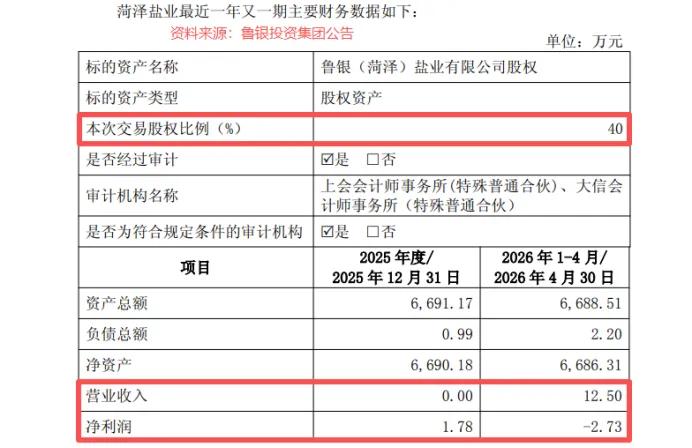
2026年9月初,万华化学旗下电池产业平台增资3.33亿元,取得菏泽盐业40%股权。这家企业近两年营收近乎为零,2026年前四个月仅营收12.5万元,还亏损2.73万元,账面净资产6690万元。表面看这笔投资难以理解,实则万华化学瞄准的不是公司营收,而是其名下的盐矿与盐穴资源。
菏泽盐业2023年成立,核心目标就是开展制盐业务,同步布局盐穴储气、储能项目。2024年公司拿下山东单县岩盐矿普查探矿权,这一资源成为万华化学产业布局的关键棋子。
岩盐资源具备双重价值,第一是配套电池材料上游原料。万华化学早已布局磷酸铁锂、钠电正极赛道,2026年上半年子公司万华电池科技营收96.06亿元,实现净利润2.19亿元,成功扭亏为盈。公司正在打通磷矿‑磷酸‑磷酸铁‑磷酸铁锂完整产业链,联合行业龙头锁定磷矿资源,规划碳酸锂项目保障锂源供给。
菏泽产出的工业盐,是磷酸铁锂生产的重要辅材。万华化学山东多地磷酸铁锂产能进入释放周期,海阳一期已经投产,海阳二期三期、莱州基地计划2026年末投产,全年预计新增82万吨磷酸铁锂产能。本地盐矿开采的工业盐可以直供周边电池材料园区,稳定供应链,大幅节约运输成本。
岩盐开采完毕后形成的地下盐穴,是稀缺的长时储能载体,可用于储气、储氢、压缩空气储能,完美匹配万华化学山东“风光储网产”一体化园区,补齐储能板块短板。拿下菏泽盐矿,一举实现电池原料保障与储能资源储备两大目标。
万华化学已经将电池材料升级为公司第二主业。2026年6月旗下两大电池材料平台完成超37亿元增资,合计注册资本达到89亿元。2026年公司整体资本开支计划273亿元,电池材料相关投资占比达到110.5亿元。
扩张背后,企业债务压力有所抬升。截至2026年上半年,公司短期借款同比大幅增长,带息负债接近1400亿元,货币资金加交易性金融资产合计464亿元,可动用流动性对债务覆盖有限。
支撑大规模投入的底气来自聚氨酯主业。MDI产品技术壁垒极高,全球仅五家企业占据近九成市场份额,行业竞争格局相对稳定。2026年二季度福建MDI技改落地,公司MDI总产能达到450万吨/年。2026上半年聚氨酯业务毛利率27.05%,营收占比不足40%,贡献公司60%主营利润。
依靠聚氨酯业务强劲的盈利能力,2026上半年万华化学实现营收1193亿元,归母净利润100.63亿元,经营现金流净额117.84亿元。主业持续造血,为电池材料新业务扩张提供资金支撑。
聚氨酯构筑安全护城河,电池材料打开成长空间,万华化学依靠传统主业托举新兴赛道,做到进可攻退可守。
受益股
万华化学,传统化工龙头,发力电池材料第二主业,布局盐矿盐穴资源,打通磷酸铁锂上下游产业链。
兴发集团,磷化工龙头,与万华化学合资锁定磷矿资源,受益磷酸铁锂上游原料需求扩张。
云天化,国内磷矿资源龙头,深度参与电池材料上游资源布局,磷酸铁锂产业链核心配套企业。
以上信息仅供参考,不构成投资建议。