净利润暴涨280% 中钨高新冰火两重天的半年报
8月末,中钨高新披露2026半年报。受一季度钨价大幅上行带动,公司营收163.8亿元,同比实现翻倍,归母净利润20.8亿元,同比大涨280%,盈利规模甚至超过去年全年。亮眼业绩背后,公司同步计提合计7.21亿元资产减值,其中存货减值达到7.01亿元。钨价过山车行情下,业绩大增与大额减值同时出现,周期属性成为钨企难以回避的现实难题。
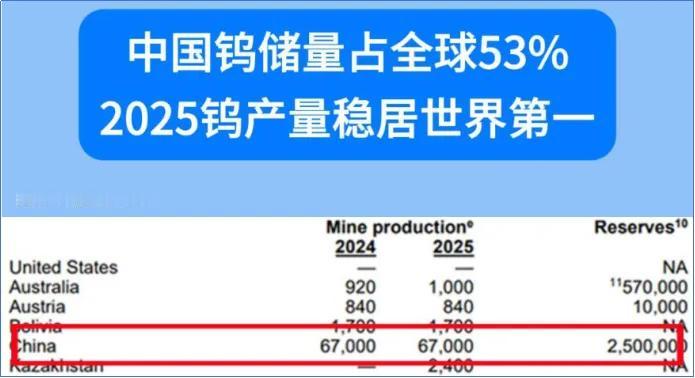
钨作为我国战略小金属,国内占据全球资源主导地位。USGS数据显示,2025年末全球钨储量470万吨,我国占比53.19%;全球钨产量8.5万吨,国内产量占比78.82%。钨凭借高硬度、高熔点特性,广泛应用于航空航天、新能源车、半导体、AI等赛道。2025年全球钨需求量超13万吨,需求缺口持续扩大。
国内钨矿可采年限逐步缩短,资源品位下滑,国家出台开采总量管控、出口限制政策。AI产业爆发带动PCB微钻、光伏钨丝、六氟化钨等新兴需求,2026年一季度钨价快速冲高。3月黑钨精矿价格一度突破100万元/吨,相较2025年均价涨幅高达380%,APT、钨粉价格同步翻倍,直接带动钨企业绩爆发。
随着价格冲高,国内冶炼厂集中出货回笼资金,叠加哈萨克斯坦巴库塔钨矿产能爬坡,2026上半年国内钨进口同比大增75.05%。多重因素下钨价快速回落,9月8日黑钨精矿价格跌至41.6万元/吨,相较3月高点近乎腰斩,这也是中钨高新大额计提存货减值的直接诱因。
中钨高新拥有完整钨全产业链,2024年收购柿竹园矿山,拿下全球大型单体钨矿资源。公司钨精矿、仲钨酸铵、硬质合金产量均位居全球第一。公司持续向高附加值深加工方向发力,旗下金洲精工研发出0.15mm、63倍超长径微钻,实现量产,适配AI算力PCB、半导体晶圆切割等高端场景。
2026上半年,公司硬质合金业务强势增长,产量同比提升超10%,其中切削刀具及工具毛利率高达39.62%,硬质合金板块营收56.05亿元,同比增幅超200%,占总营收比重达到34.63%,首次成为公司第一大业务板块。深加工业务占比提升,有助于对冲钨价周期波动风险。
不过企业依旧面临不小经营压力。上半年公司经营性现金流净流出12.55亿元,资金承压。截至6月末,短期借款41.25亿元,长期借款14.8亿元,较去年年末大幅增长,账面货币资金26亿元,难以完全覆盖带息负债。
虽然硬质合金深加工业务持续升级,产品结构得到优化,但目前公司还没有完全摆脱钨价周期的约束。未来能否依靠高端制造业务穿越行业周期,依旧需要持续观察。
受益股
中钨高新,钨全产业链龙头,手握柿竹园矿山资源,硬质合金、PCB微钻业务高速成长,受益AI算力带动钨制品需求。
厦门钨业,钨钼业务龙头,布局钨冶炼与硬质合金,深度受益钨行业景气周期。
章源钨业,钨制品企业,硬质合金产品产能释放,跟随钨价波动实现业绩弹性。
以上信息仅供参考,不构成投资建议。