兴业可能还是有着来自外资的持续抛压
本着持有就喜欢研究的原则,今天写一篇兴业的专题,针对北向资金,做一个专项研究,首先兴业目前呈现的特征就是抛压较重,上涨乏力,资金持续外流,首先主要原因只有一个,就是经营基本面弱化,投资收益收窄,失去了大资金亲睐,今天主要分析的就是前十大流通股东的香港中央结算,北向资金
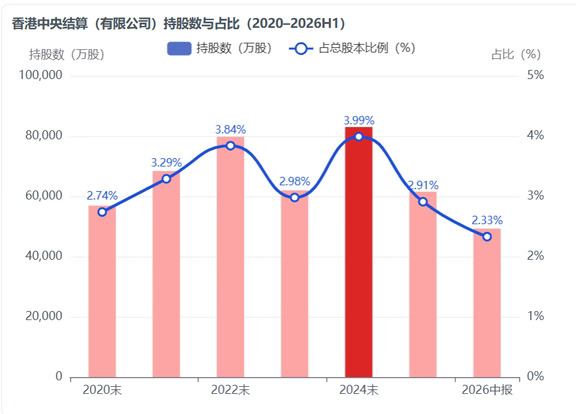
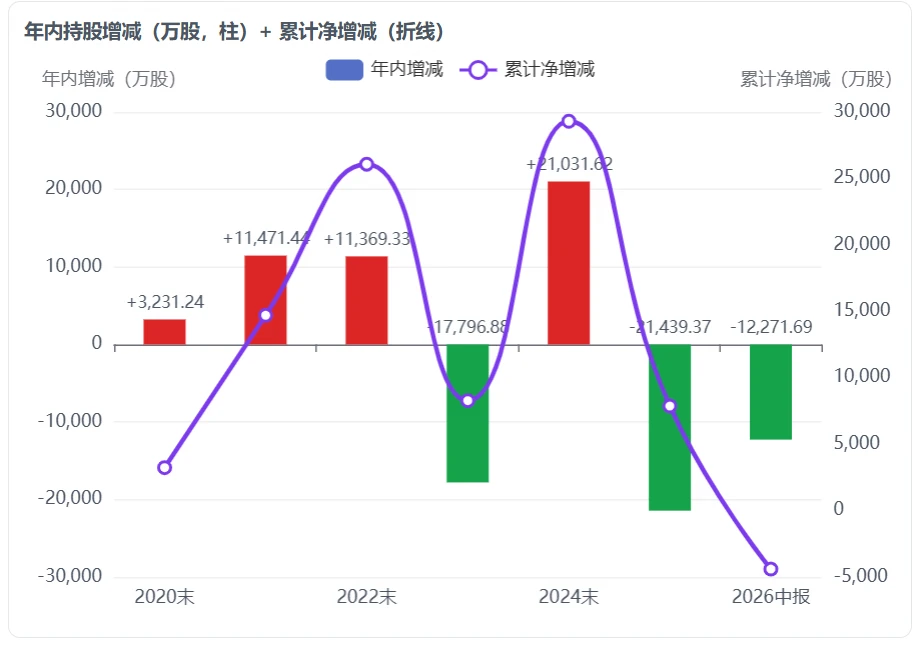
其近5年持股经历大概如下:5 年呈现典型的"M 形"——2021–2022 持续增持后 2023 回吐,2024 年外资借"低利率+高股息"逻辑大举回补,2024 年末创出 3.99% / 8.30 亿股的历史峰值; 此后 2025–2026H1 转为持续净流出,从峰值至 2026 中报累计减持 3.37 亿股、降幅约 40%,排名从前 4 滑至第 10
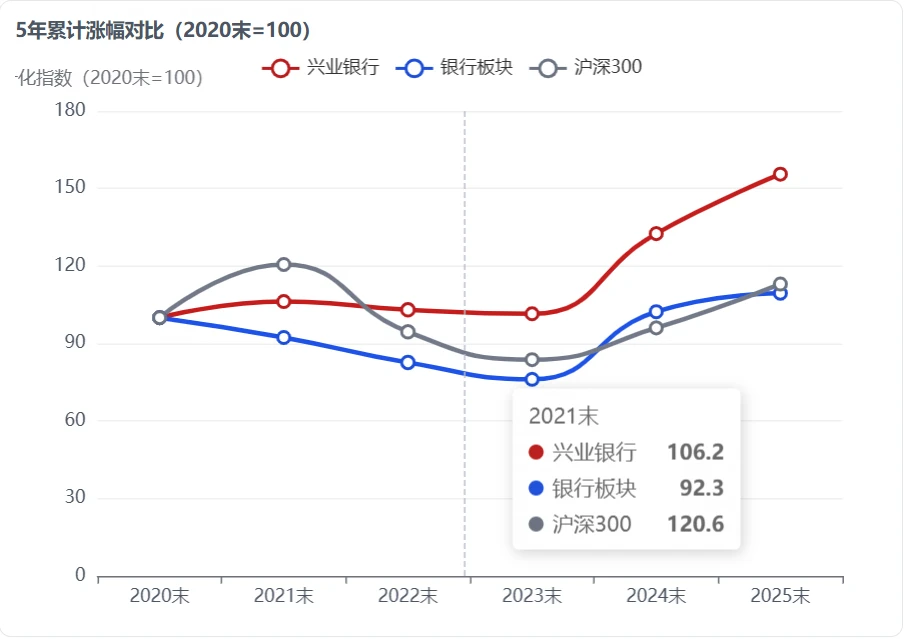
而兴业银行5 年累计涨幅 55.6%,显著跑赢银行板块(+9.5%)和沪深 300(+13.0%)——核心驱动是 2024–2025 年银行高股息行情。但2026 年开年至今已回撤 9.22%, 与外资减持的时间窗口高度重合,所以,兴业目前股价核心压制,北向资金的撤退,我觉得有很大关系
今年北向再减 1.23 亿股(2026H1),持仓已降至 2.33% 历史低位,在这个期间,国内险资的边际买盘也开始减弱,外资的持续抛压成了定价人,这就是是 2026 年股价承压的直接机制
但是目前 PB 0.46、PE(TTM) 5.09、股息率 5.87%,估值已回落至 2022 年水平,下跌空间是有限的,同时有两个核心点,一个是同期减持的证金已经清仓,那么没有资金共振减持,第二点,兴业管理层应该是想借财务洗澡,重新做业绩,催生可转债转股,所以兴业的上行周期,个人觉得仍然要聚焦明年;
以上基于个人+AI助手分析,我看数据也基本准确
#投资理财 #目标财富自由 #我的炒股日记 #宏观经济 #股市 人口负增长 #行情 #非上市公司 #财经