PCB龙头业绩全线回暖,板块为何迟迟走不出上涨行情?
PCB作为AI算力硬件的底层基石,承担高速光模块、服务器芯片之间全部的数据传输任务,是算力产业链不可缺少的关键环节。翻看最新中报,多家头部PCB企业盈利出现明显修复,但自7月初以来,绝大多数行业龙头股价持续走弱,业绩回暖与股价低迷形成强烈反差,背后的逻辑值得深究。
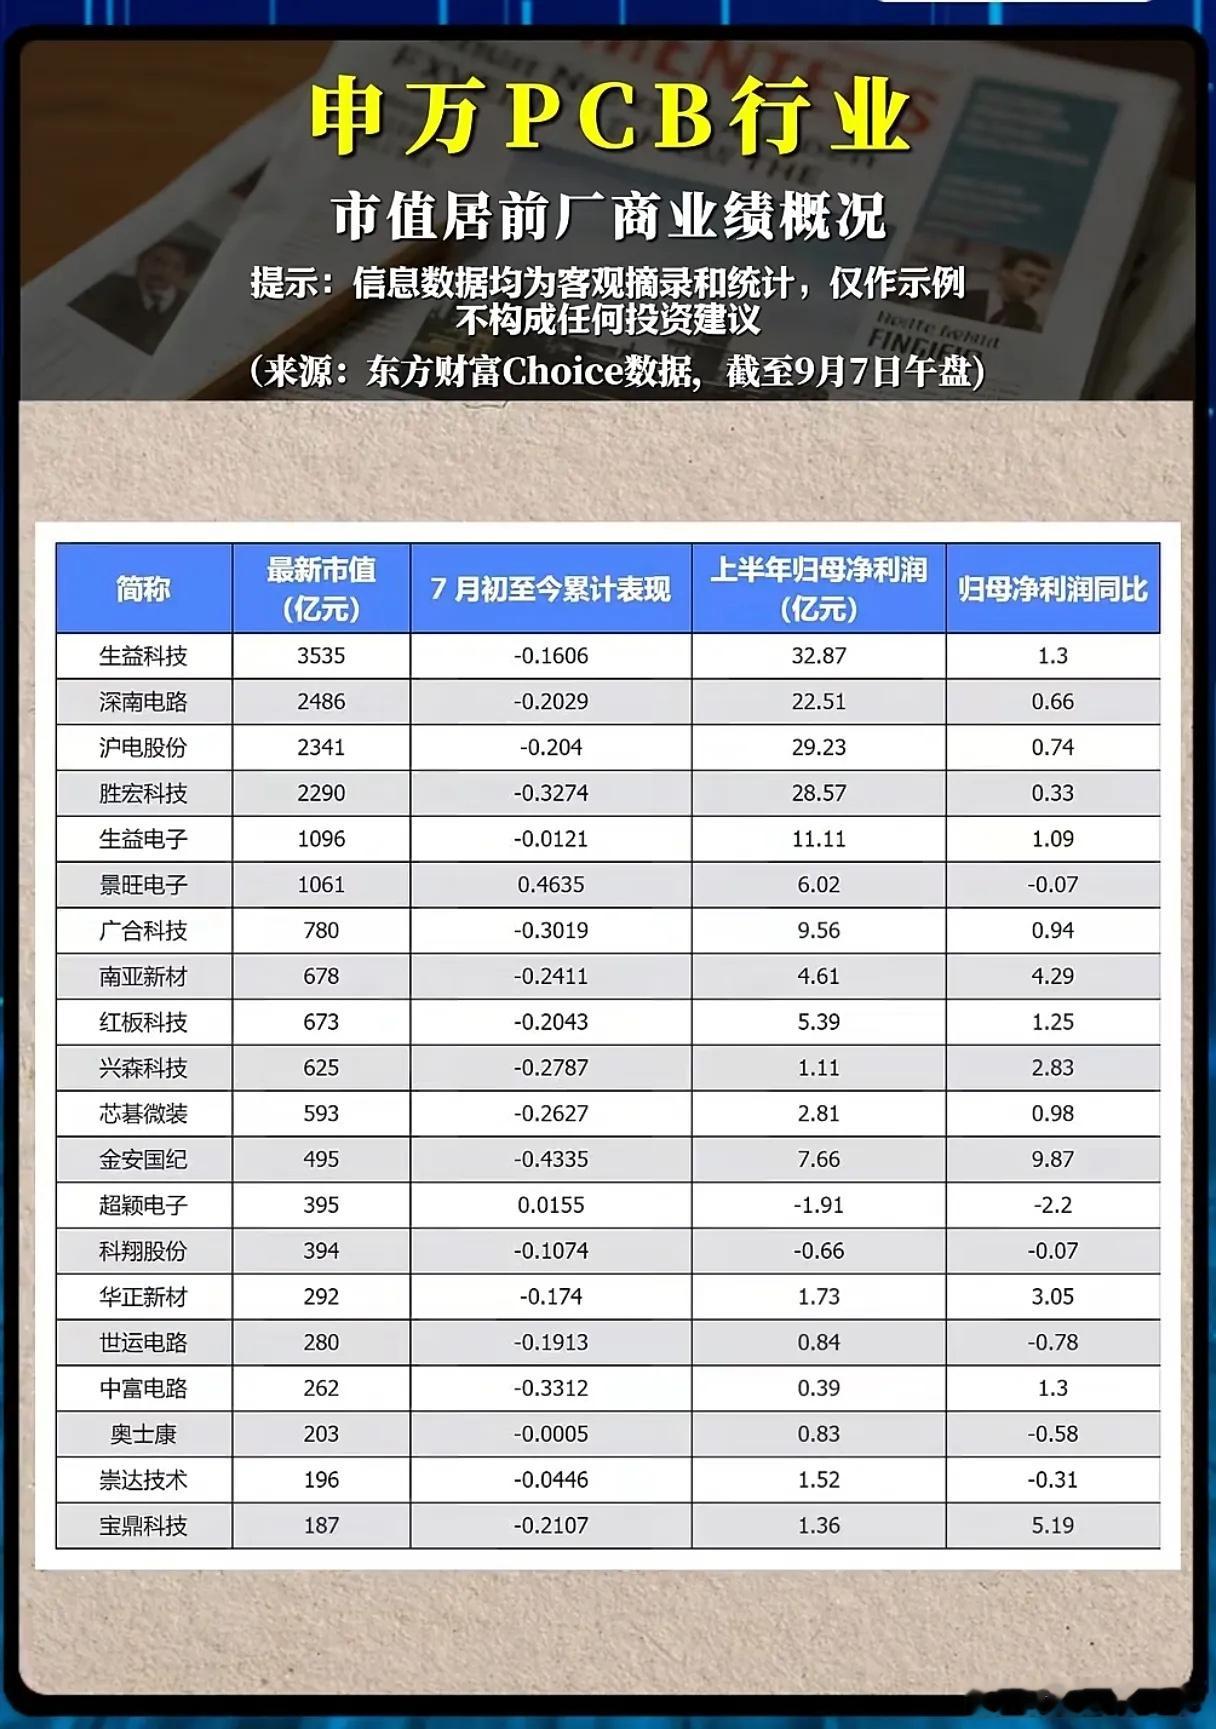
从行业市值梯队可以看到明显分化。千亿市值第一梯队,生益科技、深南电路、沪电股份、胜宏科技稳居行业头部,上半年归母净利润均保持可观盈利规模。其中生益科技上半年净利润达到32.87亿元,稳居行业龙头位置;沪电股份、胜宏科技紧随其后,是AI服务器PCB赛道的核心供货厂商,充分享受到海外算力大厂的订单红利。
细看利润增速,高弹性更多集中在中小市值标的。金安国纪净利润同比大涨9.87%,宝鼎科技增速5.19%,兴森科技、南亚新材、华正新材料盈利弹性表现更加亮眼。大市值龙头利润底盘稳固,但增速相对平缓;中小PCB企业具备更高业绩弹性,这也是板块内部行情割裂的根源。
一边是基本面改善,一边是股价持续承压。7月至今,板块内多数标的区间收益录得下跌,仅有景旺电子、超颖电子实现小幅上涨。财报盈利改善,股价却没有迎来像样反弹,核心原因在于前期AI算力行情已经提前透支部分估值。市场不再简单为PCB概念买单,资金开始更加挑剔,重点审视订单质量、产品附加值以及真实利润空间。普通低端PCB产品竞争激烈、价格内卷严重,只有高端高速、高频材料,才能够打开企业的利润天花板。
同时也要理性看待本轮业绩修复的成色。不少企业利润回升,一部分来自原材料成本回落带来的红利,并非完全由算力订单爆发拉动。PCB本身属于强周期行业,行业整体产能持续扩张,未来依旧存在价格战的隐忧。当前资金观望情绪浓厚,市场正在等待海外大厂新一轮资本开支指引,以此确认算力需求能够持续放量。
对于普通投资者,不能简单依靠盈利名单直接选股。PCB赛道未来很难出现普涨行情,将会是极致的结构性分化。手握高速算力板、高端材料壁垒,能够切入英伟达、AMD供应链的企业,才具备长期成长价值;产品附加值偏低的普通线路板企业,业绩弹性有限,很难走出独立行情。
算力大周期并未结束,PCB作为硬件底层赛道,长期成长逻辑没有被破坏。短期股价低迷,本质是市场对估值和业绩重新定价的博弈过程。在板块分化的环境下,选股不再单纯看市值大小,重点甄别企业能否拿到高端算力订单、守住更高的利润空间。
风险提示:本文仅基于公开财报数据客观解读行业现状,不构成任何个股投资建议,周期科技板块波动较大,投资需要保持谨慎。