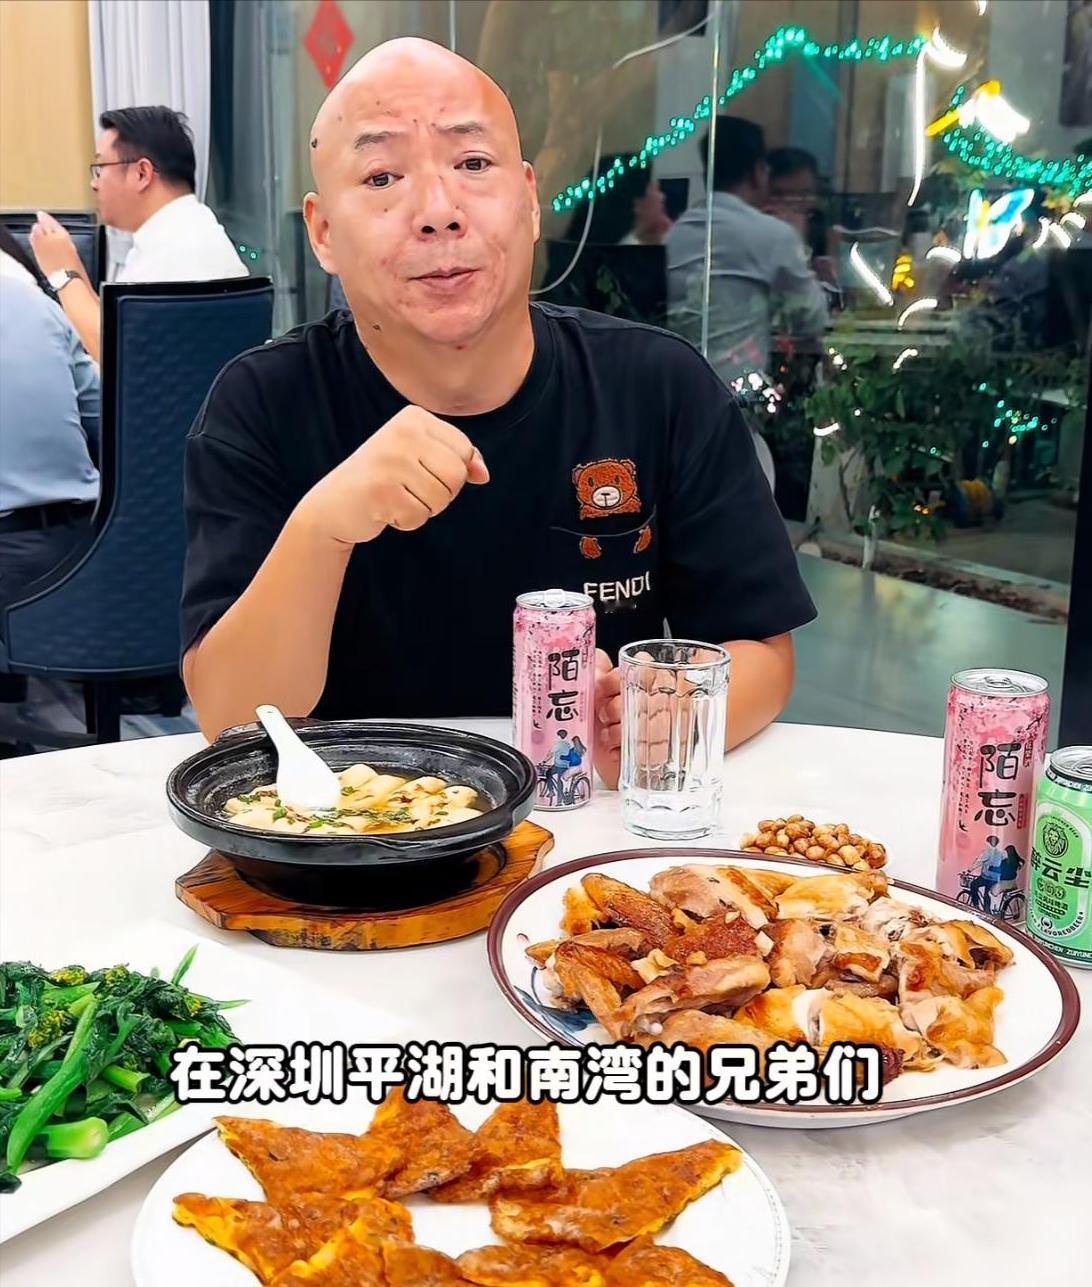
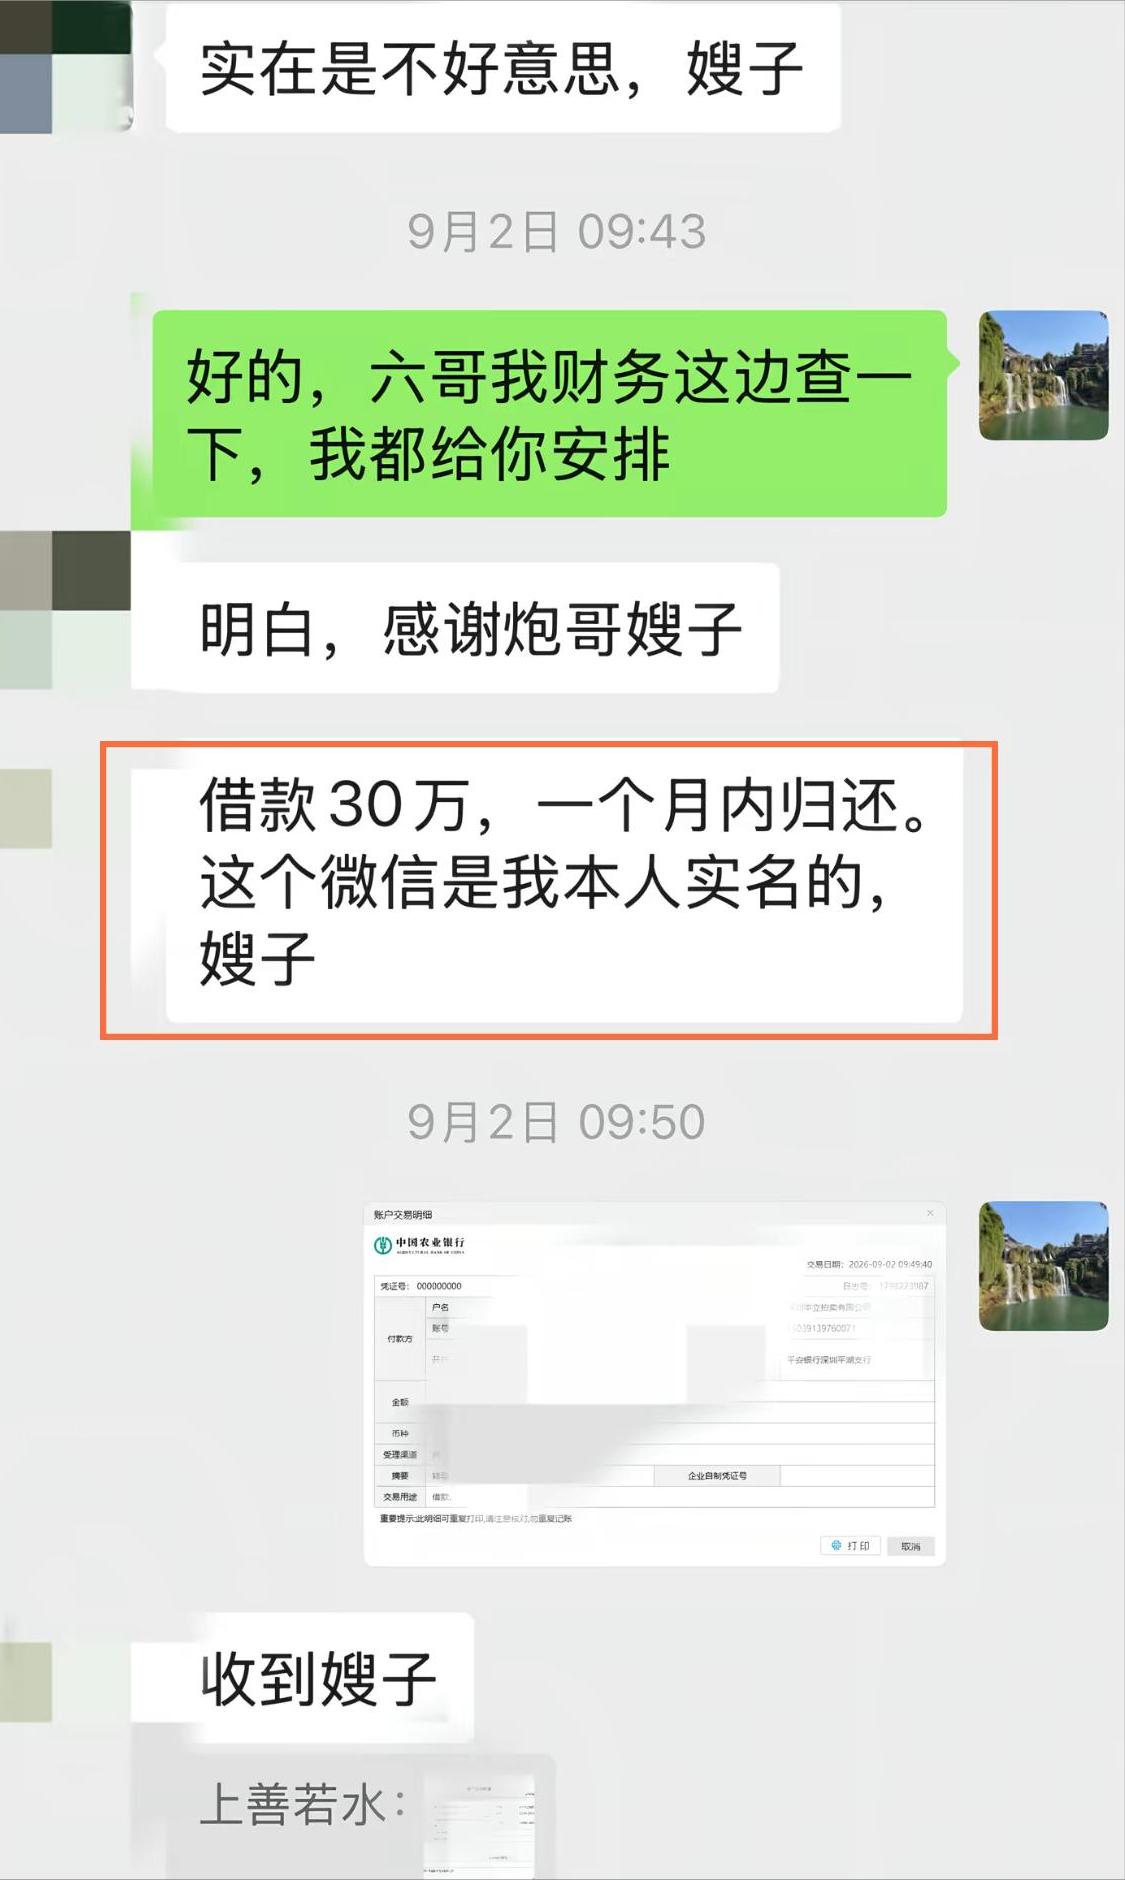
47岁网红“深圳六哥”去世,因创业负债累累轻生离世,好友曝离世细节,离世前5天还向好友张大炮借了30万。
9月9日晚,网络上就有传言说“深圳六哥”因为负债,扛不住压力,轻生离世。
不久之后,“深圳六哥”的朋友“小松哥”发视频确认了该消息。
这则消息最让人难受的,不只是一个网红突然离开,而是“离世前5天借了30万”这个细节。
如果好友披露属实,这笔钱说明他当时或许仍在想办法周转,并非早早放弃。可创业到了危急关头,30万元究竟是救命钱,还是把还款日往后推几天,完全取决于企业还有没有稳定订单、现金流和能够落地的还款方案。
很多生意最后垮掉,并不是账面上一夜亏空,而是现金流先断了。
货款收不回来,房租、工资、利息却一天不能停;银行贷款续不上,只能找朋友周转;一笔借款补前一笔窟窿,看上去每天都在解决问题,实际上债务雪球越滚越大。
创业故事里总是星辰大海,催款消息里却只有一句:今天几点到账?
更麻烦的是,不少小微创业者没有把企业风险和个人生活隔开。公司借款不够,就用个人信用贷款;企业没有抵押物,就拿房产担保;公司承担不了责任,创业者再签个人连带保证。项目一旦失败,倒下的不只是公司,还有家庭储蓄、个人信用和多年积累的人际关系。
网红身份又给这种压力加了一层滤镜。镜头前的人习惯展示能量、人脉和成功,越是被叫“哥”,越难承认自己已经撑不住。流量看起来热闹,却不等于利润;评论区一片“大哥威武”,也未必能替他付下一期账单。
我认为,这件事最值得反思的,绝不是简单感叹一句“创业风险太大”,更不是把轻生包装成所谓的悲壮结局。欠债需要面对,债权人的合法权益也必须保护,但一个人经营失败,不等于他整个人生已经失败。
债务是数字,可以核算、协商、重整和依法清偿;生命一旦结束,留下的却是家人的创伤、朋友的自责以及更加复杂的债务善后。
拿一条无法重来的生命,去给一张可以重新计算的账单画句号,这笔账无论怎么算都不划算。
深圳其实已经建立个人破产制度。符合居住、社保等法定条件,因生产经营或者生活消费失去清偿能力的个人,可以依法申请破产清算、重整或者和解。
这当然不是“欠钱不用还”,申请人要如实申报财产、接受审查和行为限制,恶意转移财产、虚构债务也不会得到保护。
但这套制度传递了一个很重要的信号:法律允许诚实而不幸的人有序退出,也允许一个创业失败者在承担责任之后重新开始。体面不是硬撑到最后一刻,真正的体面,是承认局面已经失控,然后把问题交给家人、律师、债权人和法院一起处理。
如果身边有人突然四处借钱、反复谈论绝望、交代物品或告别,朋友能做的也不能只是再转一笔钱。钱可以缓解眼前的催款,却未必能解除心理危机。
更有效的做法,是尽快联系其家人,陪他梳理债务和资产,咨询律师及心理专业人员,在危险阶段不要让他独处。
对于家属来说,也不必因为悲痛和舆论压力,匆忙向所有债权人作出偿还承诺。个人债务、夫妻共同债务、公司债务和担保责任需要分别核实。
按照民法典,继承人原则上只在所得遗产实际价值范围内清偿被继承人的合法债务,超出部分并不是天然由子女承担。
我更不赞成网友围着“30万元”猜测谁逼了他、谁没有救他。朋友肯在困难时借出这么大一笔钱,本身已经是一份情义。
没有完整合同、流水和司法材料,任何人都不该凭几段视频编出一场逼债大戏,更不该跑到家属和朋友账号下面追问离世细节。
这件事真正应该留下的提醒很简单:创业可以冒险,但必须给家庭留下安全垫;项目可以坚持,但不能把继续借钱当成唯一方案;人可以暂时丢掉面子,却不能因为一场生意输掉全部人生。
生意失败,只代表这次买卖没有做成,不代表这个人不值得继续活下去。债务再大,也应该先保住人,再慢慢算账。只要人还在,关店、卖资产、协商延期、重整甚至依法破产,都还有下一步。