燧原科技上市首日涨188%:腾讯给的底气能撑多久?
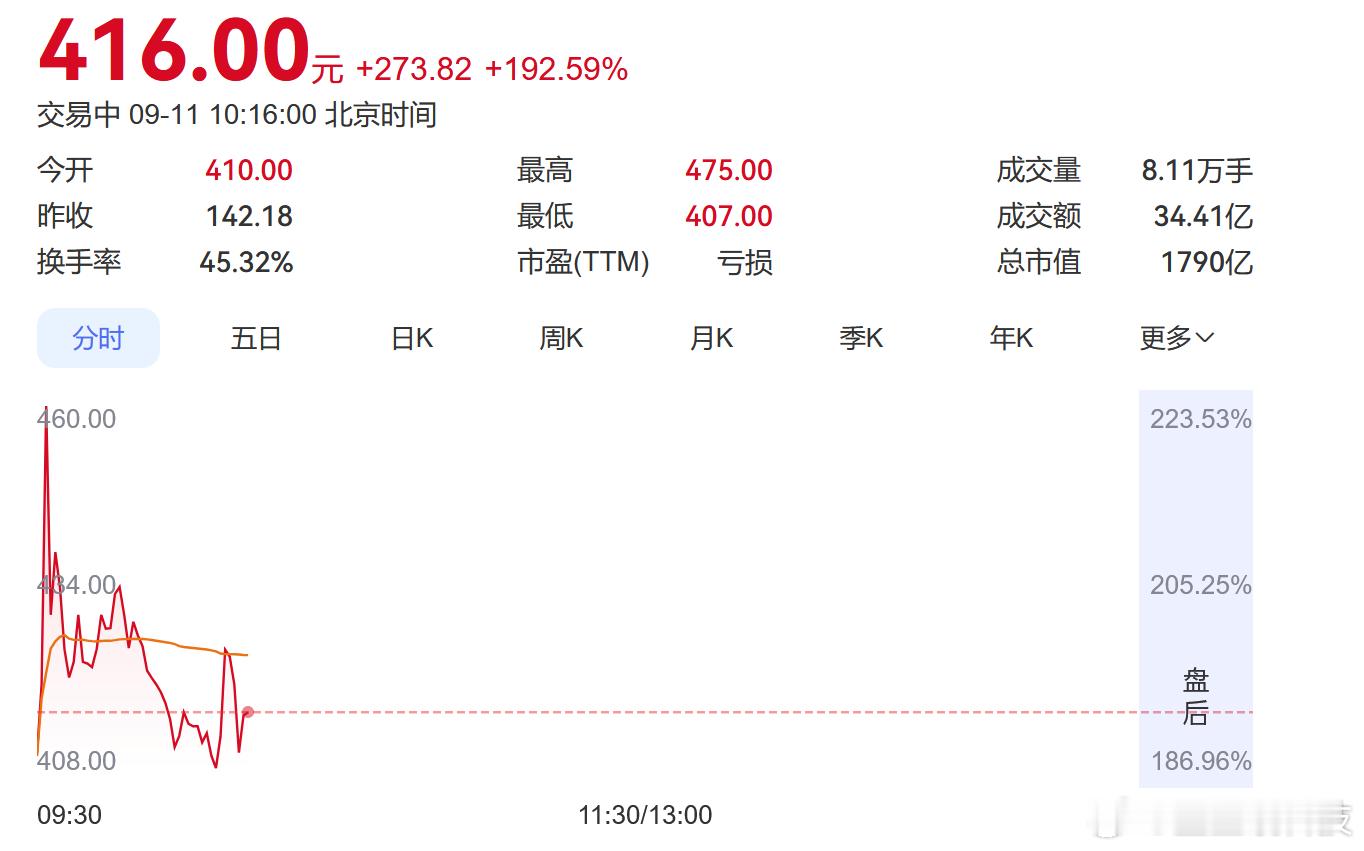
9月11日,燧原科技正式登陆科创板,发行价142.18元,开盘暴涨188.37%报410元,市值一度突破1700亿元。这家成立仅八年的国产AI芯片公司,带着612亿的发行估值敲钟,背后最醒目的名字只有一个——腾讯。
招股书数据白纸黑字:2025年燧原科技来自腾讯的直接销售及AVAP模式销售合计8.30亿元,占全年营收的83.79%。前五大客户收入占比更是高达96.89%,其中腾讯一家独大。这意味着,每十块钱收入里,有八块多是腾讯给的。
不只是客户,腾讯还是燧原科技第一大外部股东。IPO前腾讯系合计持股20.26%,从2018年Pre-A轮一路跟投到E轮,连投六轮,上市战配再掏2.48亿元增持,锁定期长达36个月。按发行价计算,腾讯持股市值约126亿元,是这场资本盛宴的最大赢家。
资本与业务的双重深度绑定,是燧原科技最核心的标签,也是最大的争议点。乐观者把腾讯看作最坚固的护城河——七年合作、从单一场景验证到规模化部署、订单签至2027年,对于一家AI芯片创业公司而言,腾讯相当于给钱又给订单的超级客户,帮助燧原跨过了从芯片做出来到芯片用起来的死亡谷。
但质疑者同样尖锐:一家八成收入依赖单一客户、至今还在亏损的AI芯片公司,1700亿的市值买的到底是技术还是关系?如果腾讯调整采购策略,或者燧原的产品迭代跟不上腾讯算力需求,收入基本盘会不会瞬间崩塌?
这个问题不能脱离行业语境来看。客户高度集中是国产AI芯片行业的普遍现状,并非燧原独有。寒武纪2025年前五大客户收入占比88.66%,摩尔线程去年上半年更是达到98.29%。AI芯片不是快消品,下游大客户数量有限,一张智算中心订单就能改变一家公司全年的收入结构。
真正的关键在于,腾讯这张背书能不能变现成更多大客户。燧原科技董事长赵立东在投资者交流会上给出的时间线是:第四代产品已通过多家头部客户硬件适配与模型匹配,2026年内完成小规模交付,2027年实现大批量落地。如果这条新增长曲线按期兑现,腾讯收入占比有望逐步稀释。
更深层的意义在于,燧原的上市是对DSA架构路线的一次资本市场定价。与沐曦、壁仞、摩尔线程走GPGPU路线不同,燧原主动选择了不兼容CUDA的DSA领域专用架构,把AI核心计算特性硬化到硬件中,在推理场景下效率更高、性价比更优。腾讯七年持续复购,相当于用真金白银为这条差异化路线投了信任票。
随着燧原敲钟,上海AI芯片四小龙——沐曦、壁仞、天数智芯、燧原——全部会师资本市场。国产GPU从稀缺故事变成了可以横向比较的成绩单:比收入规模,摩尔线程上半年已做到17.36亿元;比盈利能力,寒武纪半年赚23亿元;比增长速度,燧原前三季度预计增长326%至455%。
燧原的上市不是终点。612亿发行估值、首日1700亿市值,会重新校准整个国产GPU板块的价格体系。腾讯给的底气能撑多久,最终还是要靠产品说话——毕竟,客户可以是护城河,也可以是天花板。