一条朋友圈引爆的具身智能内战:梅卡曼德炮轰银河通用"攒局上市"
上市第十天,邵天兰选择了一种最不“企业家”的方式发声。9月9日至10日,梅卡曼德创始人兼CEO在朋友圈连续开炮,直指具身智能行业盛行“攒局型”创业——靠数采中心、租赁公司等关联交易制造虚假收入,靠“大新闻”炒作抬估值,成立两三年就要冲上市。他在评论区直接点名估值超200亿元的银河通用,反问“有没有哪位领导能站出来说支持这样的企业上市”。这条朋友圈像一颗石子扔进了本就躁动的具身智能赛道,一夜之间,行业从比拼谁融资多,变成了追问谁的收入是真的。
要听懂这场骂战,得先弄明白“数采中心”是什么。具身智能的核心逻辑是机器人需要数据喂养才能变聪明,数采中心就像给机器人开的驾校——企业把机器人摆进厂房练习动作,录制数据训练大模型。邵天兰指控的猫腻在于钱的流转:地方政府或国资平台投资建数采中心,向机器人公司采购设备形成收入,机器人公司再以数据采购的名义把钱“回流”。钱在关联方手里转一圈,账面收入就做出来了。这种收入靠政府补贴和国资订单撑着,一旦潮水退去,就很难持续。邵天兰甚至将这种模式明确定义为“攒局型创业”——没有PMF,只有大新闻炒作,靠国资绑架地方政府支持,成立两三年就要上市,最终坑的是广大投资者。
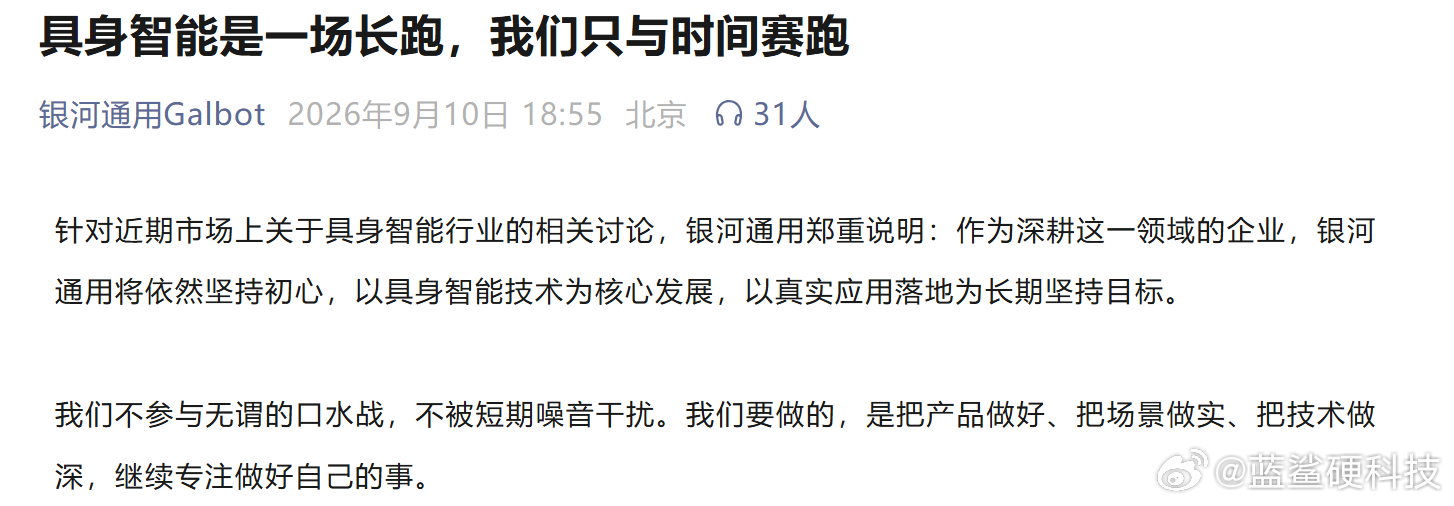
被点名的银河通用回应很快。9月10日傍晚,公司通过公众号发布声明《具身智能是一场长跑,我们只与时间赛跑》,全文不提“梅卡曼德”,也不列具体财务数据,只反复强调“真实研发、真实壁垒、真实应用落地”,称“不参与无谓的口水战”。这更像是语义对冲,没有正面回应“数采中心收入”和“关联交易”的核心指控。据21世纪经济报道援引业内人士消息,银河通用还是梅卡曼德的客户——上游卖零件的和下游装整机的,本该是供需合作关系,却因为一条朋友圈站到了对立面。
邵天兰敢开炮,是因为梅卡曼德的收入结构确实有差异化。招股书显示,公司2025年营收3.89亿元,毛利率64.6%,客户覆盖宁德时代、比亚迪、美的、富士康、宝马、丰田等超百家世界500强企业,海外收入占比过半。梅卡曼德做的是“眼脑手”标准化组件,不造整机,卖给工业客户和集成商,收入穿透性更强。但发布时点也耐人寻味。梅卡曼德9月1日刚在港交所挂牌,发行价101.7港元,上市首日即破发,最低跌至75.4港元,9月10日收盘报89.45港元,仍在发行价下方。邵天兰此时给行业划线,既有技术理念之争,也有市值管理的考量——把自己和“攒局型”企业划清界限,有助于提振投资者信心。
骂战背后,是具身智能赛道愈演愈烈的“冰火两重天”。一级市场热得发烫:今年上半年国内具身智能赛道融资额达935亿元,约为去年同期的5倍,估值超200亿元的独角兽有8家。二级市场却冷得刺骨:宇树科技上市首日摸到1100元,不到一个月腰斩到500元以下,市值蒸发超2400亿元;优必选较年内高点腰斩;梅卡曼德上市即破发。两边温差越大,质疑声就越响。朱啸虎说“现在是个人形机器人就会翻跟头,但商业化在哪里”,邵天兰说“成立两三年就要上市是在坑投资者”,本质上是同一个问题:具身智能的商业化到底跑通了没有?从数据看答案还很模糊。宇树科技去年前三季度人形机器人收入中73.6%来自科研教育领域,真正的行业应用仅占9%。而港交所门口排队的机器人企业已经超过46家。
邵天兰用AI“四小龙”的前车之鉴作比——商汤五年亏损超356亿元,旷视撤回IPO,云从至今仍亏——提醒行业不要重蹈覆辙。具身智能是不是下一个AI“四小龙”?现在下结论还太早,但有一点可以确定:当一级市场的估值逻辑开始接受二级市场检验时,真实的收入、真实的客户、真实的毛利,才是最硬的底气。那些靠数采中心“做”出来的收入,潮水退去的时候,谁在裸泳,一目了然。