年赚310亿的美的,凭啥被营收17亿的宇树抢了风头?资本到底在赌什么?
老铁们,今天咱们来聊个反常识的现象。
摆在台面上的一组数据,绝对让你惊掉下巴:
2025年,美的机器人与自动化业务收入高达310.11亿元;而风头正盛的宇树科技,全年营收才17亿元左右。
前者足足是后者的18倍!
再看资本市场,那就更魔幻了。宇树上市首日,股价一度冲上1100元,盘中市值直逼4449亿。而美的集团,2025年营收4585亿、净利润439.5亿,整体市值当时也不过六千多亿。
这就不禁让人想问:明明美的的机器人业务更能赚钱、客户更多、商业模式更成熟,为啥在资本眼里,反而没有宇树“性感”?
今天,咱们就扒一扒这背后的底层逻辑。
一、 美的的“老黄牛”与宇树的“赛博梦”
咱们先说说美的。很多人对美的的印象,还停留在空调、冰箱和电饭煲上。但人家早在2016年就悄悄干了件大事——收购德国工业机器人巨头库卡,后来还完成了全面私有化。
现在美的的机器人业务,客户全是一汽、宁德时代这些大厂。这类机器人不吸睛,但每天都在生产线上实打实地搬运、焊接、装配。
它解决的是个非常具体的问题:怎么用机器替代重复、危险的苦活累活。它卖的,是“今天能创造多少利润”。
那宇树呢?2025年营收虽然只有17亿,但它的增速非常恐怖——人形机器人收入从2023年不到300万,暴涨到2025年的8.68亿,全年出货量超过5500台。
宇树卖的,是“未来可能成为多大的入口”。
二、 资本买的不是现在,是“期权”
很多人看不透,资本真正兴奋的,根本就不是那17亿元,而是它背后那张还没开奖的彩票:人形机器人,会不会成为下一代AI终端?
这就好比手机让互联网走进了每个人的口袋,而人形机器人,可能让AI真正走进物理世界。
现在的大模型再牛,也只能被困在屏幕里写代码、做图。只有当AI有了身体,能感知空间、理解环境,才可能去工厂搬砖、去商场服务,甚至进家做饭、照顾老人。
一旦这个设想实现,未来的机器人公司卖的绝不仅仅是一台机器,而是操作系统、模型服务、技能订阅、开发者平台这一整套生态。
这,就是资本最爱的“期权定价”逻辑。
三、 泼盆冷水:跳舞打拳,不代表能干活
但咱们必须警惕一点:资本市场最擅长做的,就是先把十年后的故事,一口气写进今天的股价里。
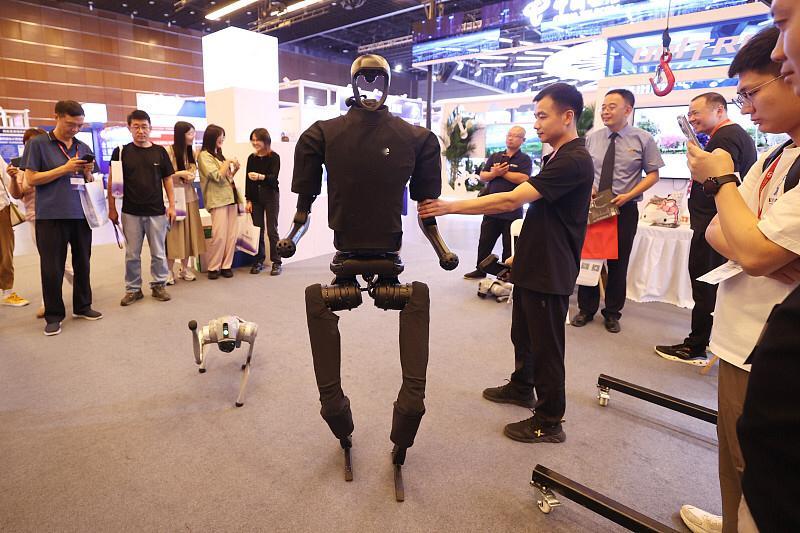
今天的人形机器人能跳舞、能打拳、能后空翻,围观的人里三层外三层。但这不代表它已经能够稳定干活了。
表演,是在相对确定的环境里做好一个动作;而真实世界,充满了从未见过的物品、不断变化的光线、临时出现的障碍,还有人类随口下达的模糊指令。
桌上的杯子挪个位置、衣服换种材质,甚至抓取时差了几厘米,都可能导致任务直接失败。
就像王兴兴说的,如果机器人能在80%的陌生场景中,通过语言指令完成80%的任务,才算跨越了通用能力的临界点。
显然,现在的产业距离真正的“通用机器人”,还有很长一段路要走。
四、 工业与人形,从来不是谁淘汰谁
而且大家得明白一个常识:人形,未必适用于所有场景。
在高度标准化的工厂里,一条机械臂可能比两条腿的人形机器人更便宜、更稳定、更安全。只有在环境本来就是为人设计、任务又频繁变化的地方,人形结构的通用性才可能真正体现。
所以,别听风就是雨。工业机器人和具身智能,未来更可能出现的路径是:
工业机器人继续吃确定性较高的自动化需求(当老黄牛);人形机器人从科研教育、巡检展示和部分非标工厂任务开始,慢慢去寻找真正高频、刚需、能够规模复制的场景(当破局者)。
五、 写给所有投资者的真心话
这样再看美的和宇树,事情就清楚了。
美的手里握着的是已经兑现的机器人生意,但它被藏在一个庞大的集团里,不够聚焦;宇树手里握着的是尚未完全兑现的未来,却恰好站在了市场最愿意为想象力付费的赛道。宇树抢走的,不一定是美的在机器人产业里的位置,而是“未来属于谁”的叙事权。
但作为普通投资者,最需要警惕的恰恰是这一点:
好公司、好产业和好价格,从来不是同一件事!
一家公司的未来空间很大,不代表任何价格都值得追高;另一家公司看起来不够性感,也不代表它创造的价值更低。
工业机器人卖的是确定性,人形机器人卖的是可能性。确定性通常不会让人一夜暴富,可能性却最容易让人忘记风险。
在狂热的市场里,保持一份清醒,看懂故事背后的商业本质,才能笑到最后。