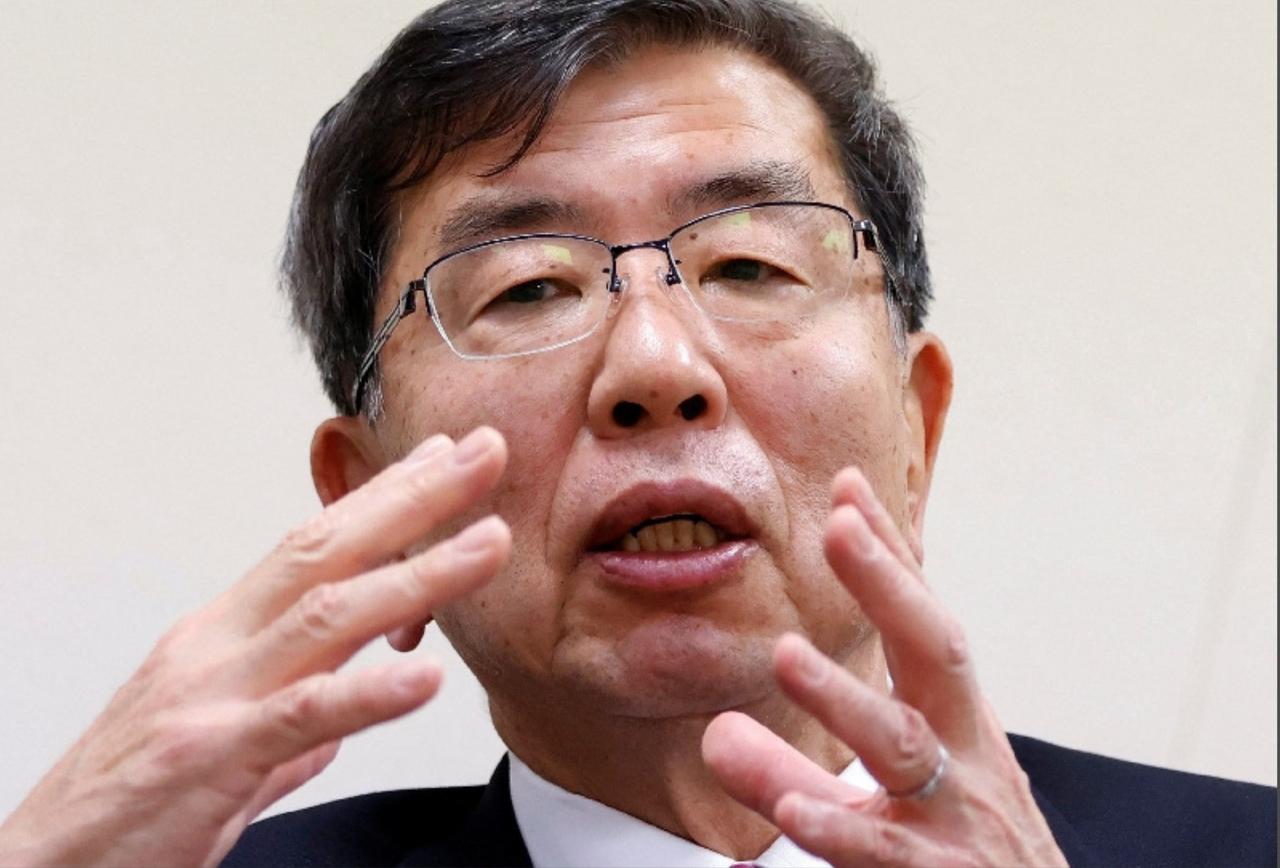
【认为美国担忧日元走弱削弱日本经济,日本前财务官中尾预估日银终端利率或达2.25%。】9月11日,综合路透社东京等多家外媒报道——前日本财务官、国际经济战略中心理事长中尾武彦接受路透社采访时表示:美国担忧日元过度贬值会削弱日本经济实力。由于日本国债利率上行有可能传导推高美债收益率,美国已明确认为日本央行加息节奏过于迟缓。中尾认为,为纠正日元贬值,日本央行有可能在接下来的每次议息政策会议上持续加息,直至当前为负的实际利率转为正值;中尾还强调单次加息幅度也不必非要局限于0.25%。中尾甚至预测:本轮日本央行加息的终端利率(利率最终高点)有可能升至2.25%左右。“这本质是要求日本放弃宽松刺激政策”,针对美国财长贝森特持续就日本财政、货币政策对外表态,中尾称:“我并不清楚贝森特财长向片山皐月等日本内阁大臣具体提出了哪些诉求,但美国不希望重要盟友日本因为日元过度贬值等问题损耗本国国力。日本利率上行,存在向外传导、推高美债利率的风险。美国希望降低金融市场波动,因此明确觉得日本央行加息动作太慢。
针对贝森特提出的“当下应当推行高利率经济学”这一说法,中尾解读称:“我认为这就是在要求日本结束量化宽松刺激政策。美方说得如此直白实属罕见,以往美方措辞大多是‘相信日本会推行合理政策’。”中尾认为美方对日本货币和财政政策强硬表态的背景:一是伊朗冲突等地缘局势加剧不确定性;二是人工智能相关投资带来庞大资金需求,给全球市场带来压力。有意思的是,中尾认为“美国的这套主张,符合经济学的基础逻辑。”日本7月剔除生鲜食品的核心CPI同比上涨1.8%。日本总务省测算,汽油补贴等政策压低通胀约0.23个百分点,如果剔除该政策影响,实际通胀依然超过央行设定的通胀目标2%。中尾表示:“如果日本央行要实现2%的通胀预期目标,想要把实际利率转为正,就需要从当前1.0%的政策利率稳步往上调,利率升到2.25%左右是完全合理的。效仿美联储的做法,日本央行在每一次政策决议会议上都启动加息也是可以考虑的路径。另外,单次加息幅度,没必要死守0.25%这一档。”针对7月末日美联合汇率干预行动,中尾解读为“美方释放的明确信号:美国同样对日元过度贬值感到担忧。并非某一方出面恳求对方出手,更像是日美两国财政部达成共识,基于共同判断展开的合作。”
点评几句:中尾武彦为前财务官,属于日本财政界高层,发言代表一部分精英的政策倾向,不等于日本央行一定会执行,日银实际政策还要看后续物价、就业、海外局势的变化。若市场接受“终端利率2.25%、加快加息”的预期,会利好日元,压制美元兑日元,不过,日本利率上行预期,会冲击日本股市成长板块,同时全球债券市场会警惕日债收益率的外溢。但如果后续日本经济数据走弱,日银依旧选择谨慎慢加息,日元会再度承压走弱。这篇采访本质暴露了日美货币政策博弈,美国公开倒逼日本退出超宽松,而日本要在外部压力、通胀现实、本国债务经济风险三者之间艰难权衡。简言之:美国施压的逻辑表面看是担忧日元过度贬值损害日本盟友的经济基本面,实则深层现实顾虑是如果日本长期维持低利率,日元持续贬值,一旦后续日本被动大幅加息,日本国债收益率飙升,会向外溢出,扰动美债与全球资本市场,加剧市场震荡。过去日本长期宽松,大量日资买入美债;一旦日本利率走高,日资回流本土,会减少美债买盘,抬升美国融资成本,这是美国非常现实的顾虑。7月的CPI为1.8%更像是内部通胀的“假象”,因为其被汽油补贴人为压低,剥离政策干预后通胀已经突破2%,这也是支持日本央行加快加息的现实依据。中尾武彦给出的终端利率2.25%,远高于市场部分保守预期,同时提出可以不局限0.25%小步加息,甚至每次会议都加息,属于偏鹰派的观点。