甲骨文最新财报拆解:AI 狂欢背后的结构性转变
今天,我想以市场观察者的视角,带大家一起拆解甲骨文(Oracle)最新一季的业绩报告,看看在这场人工智能的狂欢中,究竟发生了什么结构性的变化。
云基础设施的爆发式增长
财报显示,公司总营收达到 193 亿美元,同比增长 30%。其中最引人注目的是云基础设施(OCI/IaaS)板块,贡献营收 74 亿美元,增幅高达 121%。这不仅让它占据了总收入的 38%,更意味着业务重心已经彻底转移。
传统业务的收缩与"输血"
传统软件支持与授权业务分别录得 1% 和 15% 的同比下滑,合计 56 亿美元。这反映出客户正在加速把业务从本地部署迁往云端,旧有的高毛利模式,正在为新业务的扩张提供现金流缓冲。
利润结构的变化
尽管整体毛利率达到 60%(同比提升 7 个百分点),净利润 48 亿美元(净利率 25%),但高达 77 亿美元的营业成本,加上研发与销售费用,正在悄悄重塑公司的利润结构。
履约义务的指数级膨胀
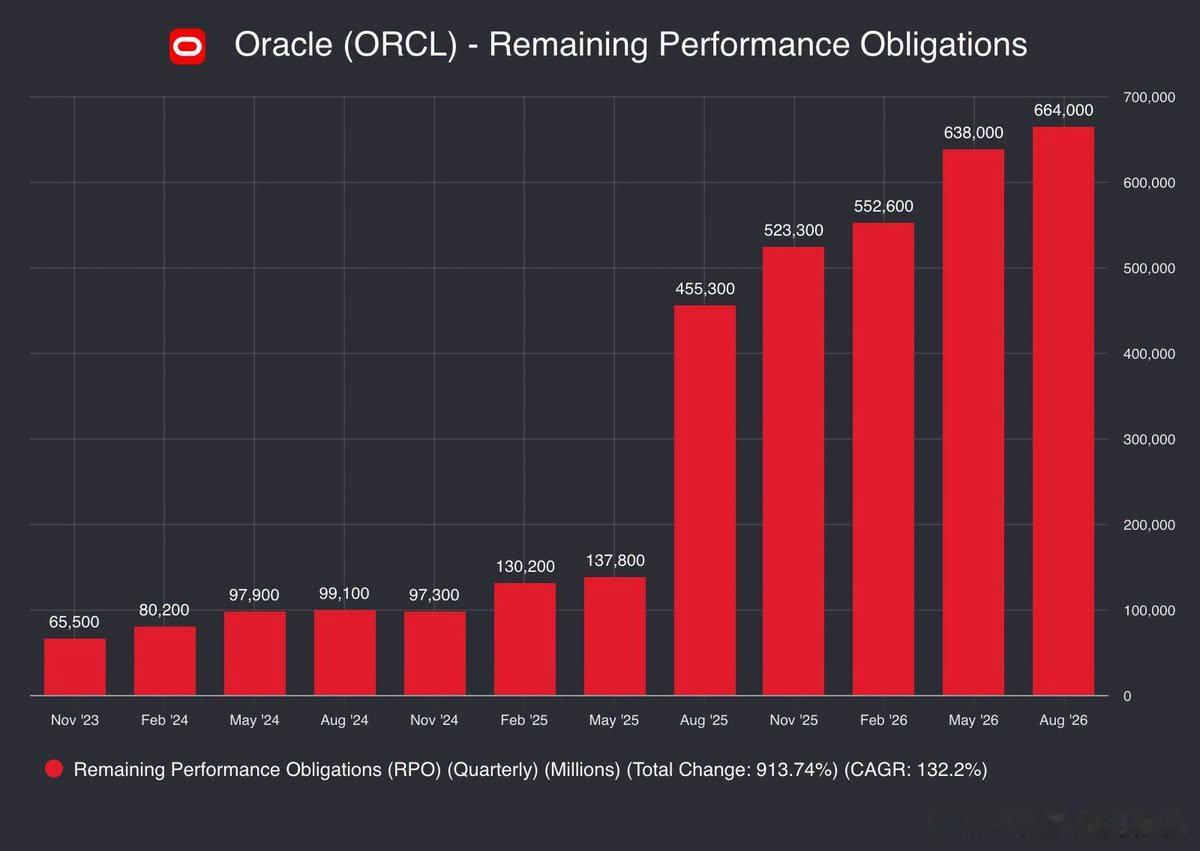
剩余履约义务(RPO)从 2023 年 11 月的 655 亿美元,一路飙升到 2026 年 8 月的 6,640 亿美元,累计变动率高达 913.74%。仅单季就新增了超过 3,000 亿美元的 AI 云合同,RPO 同比暴增 46%。这说明算力需求并不是虚无缥缈的口号,而是已经转化为实实在在的商业契约。
被增长掩盖的资本黑洞
这份成绩单确实展现了甲骨文在 AI 时代的爆发力与抢占地盘的能力。但当我们剥开增长的外衣、穿透那些令人振奋的百分比,就会发现这台增长机器的运转并非没有代价。
被忽略的盲点在于:超高速的营收增长,正在掩盖一个深不见底的资本黑洞。 市场看到了企业转型成功的"安全信号",却没有意识到,维持这种增长所需的代价,恰恰是深层结构脆弱的根源。
现金流的残酷真相: 尽管经营性现金流创下 231 亿美元的纪录,但为了支撑庞大的 AI 数据中心建设,资本开支高达 285 亿美元,占总收入的 147%。也就是说,公司每赚 1 美元收入,就要花掉 1.47 美元去建物理设施,最终导致自由现金流出现 -54 亿美元的赤字。
融资逻辑的悄然转变: 管理层曾强调客户预付款足以覆盖建设支出,但公司在单季度内就通过市价发行(ATM)计划增发了 200 亿美元普通股,股本同比增长 3.1%。这种股权稀释打破了过去依赖回购的金融化路径,说明现实中烧钱的速度远超预期。
利润率的隐性拖累: IaaS 业务的稳态毛利率(约 30%-40%)结构性低于传统软件业务。当这块低毛利业务的占比从 22% 飙升至 38%,即便总收入大幅增长,每一美元增量收入带来的利润贡献实际上是在缩水的。
从"轻资产"到"重资产"的行业转向
这种用巨额资本换取增长空间的做法,让我开始思考科技行业的本质演变。过去,传统软件公司的护城河在于边际成本递减:开发一套软件,复制给一万个客户的成本几乎为零。
而如今,AI 基础设施却变成了一片重资产的泥沼。每一个新增的模型训练需求,都需要实实在在的 GPU、冷却系统和电力资源来支撑。数字世界的无限可能,最终受制于物理世界的产能瓶颈与资本约束。
如果这种高资本密度的模式成为行业常态,市场的资源配置机制将发生根本性转变。科技巨头为了在算力军备竞赛中保住地位,不得不持续向市场汲取流动性。这不仅改变了企业自身的财务健康度,更可能对整个市场生态产生挤出效应。
结语
当一家拥有四十年历史的科技巨头,其剩余履约义务以近乎疯狂的倍数膨胀时,我们看到的是人类对算力无止境的渴望。
但与此同时,当基础设施的实体扩张速度与资本消耗,开始超过利润的自然转化率,我们或许需要静下心来重新审视眼前的景象:这场由硅芯片、数据中心与巨额资本共同构筑的世纪繁荣,究竟是通往未来的坚实桥梁,还是一场深不见底的资源消耗战?