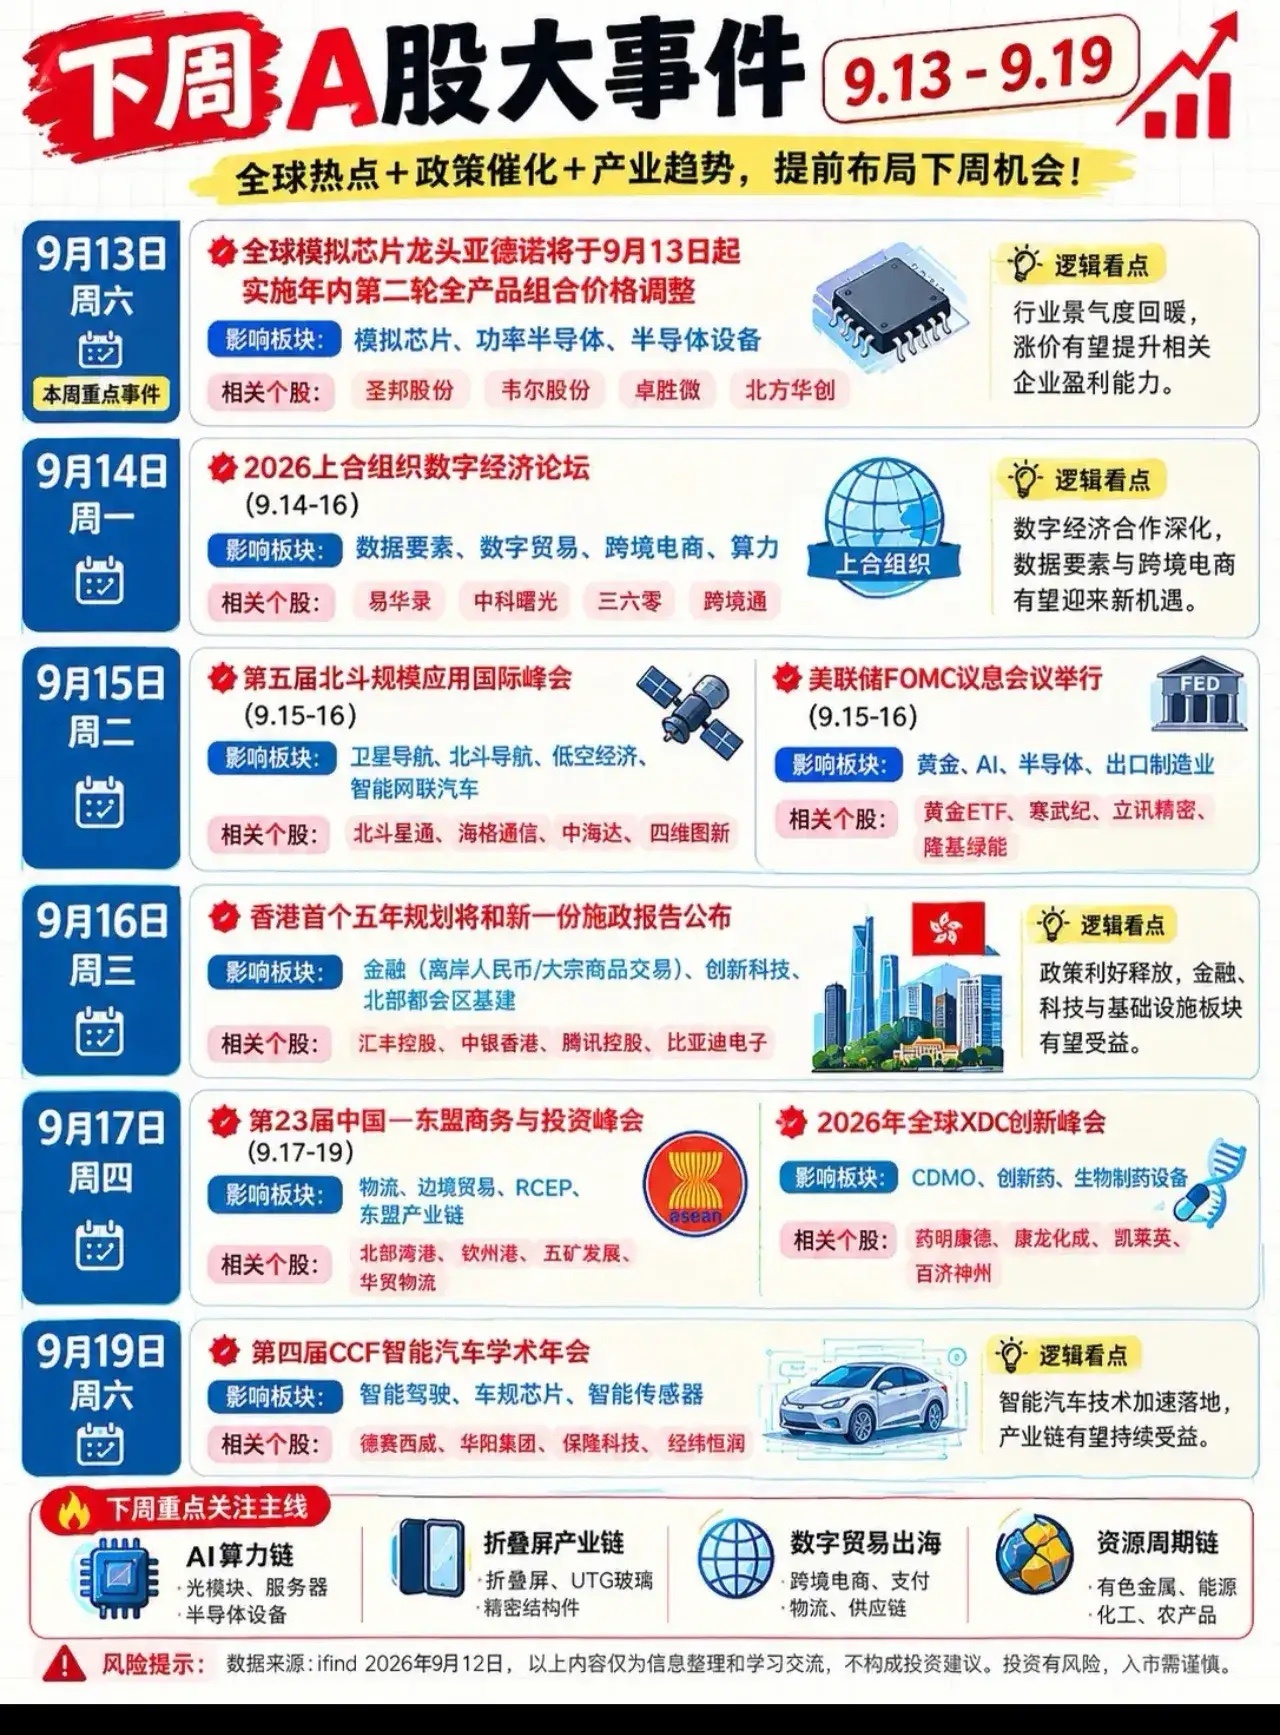
这个周末,股民的“信息差”争夺战已经提前打响。
当多数人还在纠结周五大盘的震荡时,一份“下周A股大事件”前瞻图已在投研圈悄然流传。从9月13日到19日,七大核心事件密集排布,全球模拟芯片龙头年内第二轮涨价、美联储议息会议、香港首份五年规划落地、上合数字经济论坛……每一个都足以搅动市场神经。
真正的信息差,不在于知道事件发生,而在于看透事件背后的资金逻辑和受益链条。
9月13日(周六):芯片涨价,谁在“闷声发财”?
事件:全球模拟芯片龙头亚德诺(ADI)正式实施年内第二轮全产品组合价格调整,部分产品涨幅高达30%。
信息差:这不是一次孤立的涨价。德州仪器今年已进行第三轮涨价,意法半导体、卓胜微、美满电子、微芯、高通等均在近期密集调价。驱动因素除了成本,更关键的是AI算力对成熟制程产能的“虹吸效应”——晶圆厂产能被优先分配给AI服务器和车规产品,模拟芯片供给被动收缩,行业进入“量价齐升”周期。
受益链条:圣邦股份、韦尔股份、卓胜微、北方华创。核心看点是国产替代加速——国际大厂涨价,下游客户转向国内供应商的意愿显著增强。
9月14日(周一):上合数字经济,算力“西进”的隐秘主线
事件:2026上合组织数字经济论坛在乌鲁木齐开幕(9.14-16),部长级闭门会将形成《上合组织数字经济领域重点合作事项清单》。
信息差:市场目光集中在“数据要素”和“跨境支付”,但真正的信息差在于“算力西进”。新疆已建成智算规模近3万P,立昂技术接入“东数西算”并建成乌鲁木齐算力中心,华孚时尚在阿克苏建设万卡智算中心,中科曙光参与哈密算力集群建设。论坛设计了“绿色算力和特色产业”考察路线,算力基建订单的想象空间远超市场认知。
受益链条:中科曙光、易华录、三六零、跨境通。关注论坛期间是否有实质性签约公告。
9月15-16日(周二至周三):美联储“鹰”声与香港“五年规划”的碰撞
事件一:美联储FOMC议息会议(9.15-16)。目前市场预期加息概率接近60%。
信息差:这次会议的关键不是加不加息,而是它将决定未来两个月美债、美元、黄金及原油的走向。瑞银明确指出,金价已充分定价美联储:若加息,金价短暂下挫但跌幅可控;若按兵不动,涨幅更大。黄金股(黄金ETF、寒武纪、立讯精密)的博弈窗口已经打开。
事件二:香港首个五年规划及施政报告公布(9.16)。摩根大通预计,北部都会区将加速农地收回,拥有大量农地储备的恒基地产、新鸿基地产可能受益。
信息差:市场关注地产股,但瑞银偏好的是持有净现金且可能进行企业行动的股份——九仓、信置、长实。此外,施政报告可能上调豪宅印花税,将6.5%税率的门槛从1亿港元下调至5000万港元,对豪宅市场气氛影响有限。
9月17日(周四):东盟与XDC,两条暗线浮出水面
事件:第23届中国—东盟商务与投资峰会(9.17-19)+ 2026年全球XDC创新峰会。
信息差:东盟峰会的看点不在“物流”和“边境贸易”的老生常谈,而在于RCEP框架下产业链的实质性转移。北部湾港、钦州港、五矿发展、华贸物流是直接受益者。而XDC峰会(CDMO/创新药/生物制药设备)则可能成为医药板块情绪修复的催化剂,药明康德、康龙化成、凯莱英、百济神州值得关注。
下周核心主线:四条逻辑的交叉验证
综合图片信息,下周重点关注四条主线:AI算力链(光模块、服务器、半导体设备)、折叠屏产业链(UTG玻璃、精密结构件)、数字贸易出海(跨境电商、支付、物流供应链)、资源周期链(有色金属、能源、化工、农产品)。
信息差的核心结论:下周是典型的“事件密集周”,但消息只是潜在催化,板块能否走强,核心还是看资金的承接力度。模拟芯片涨价的产业逻辑最硬,上合算力西进的政策预期最强,美联储与香港规划则构成宏观情绪的双重变奏。
⚠️ 风险提示:以上内容仅为信息整理和学习交流,不构成投资建议。投资有风险,入市需谨慎。