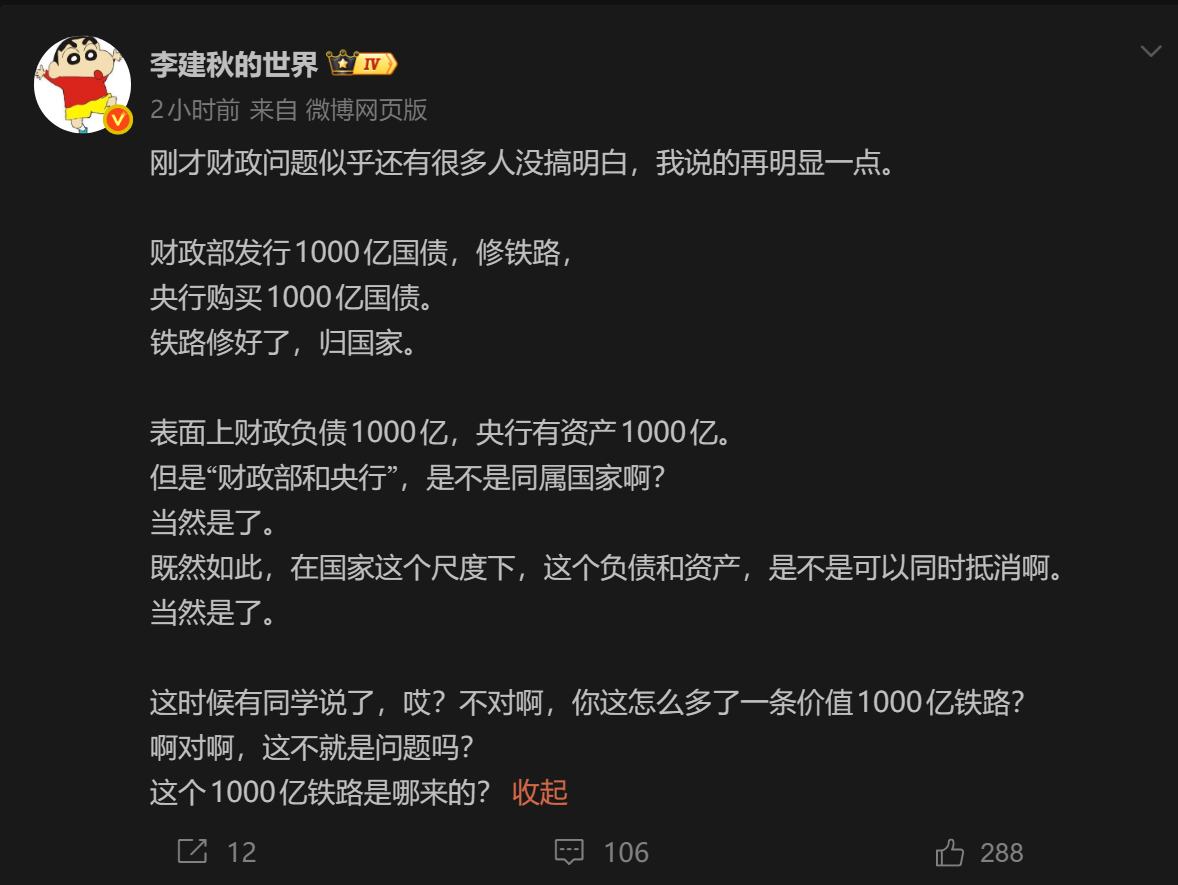
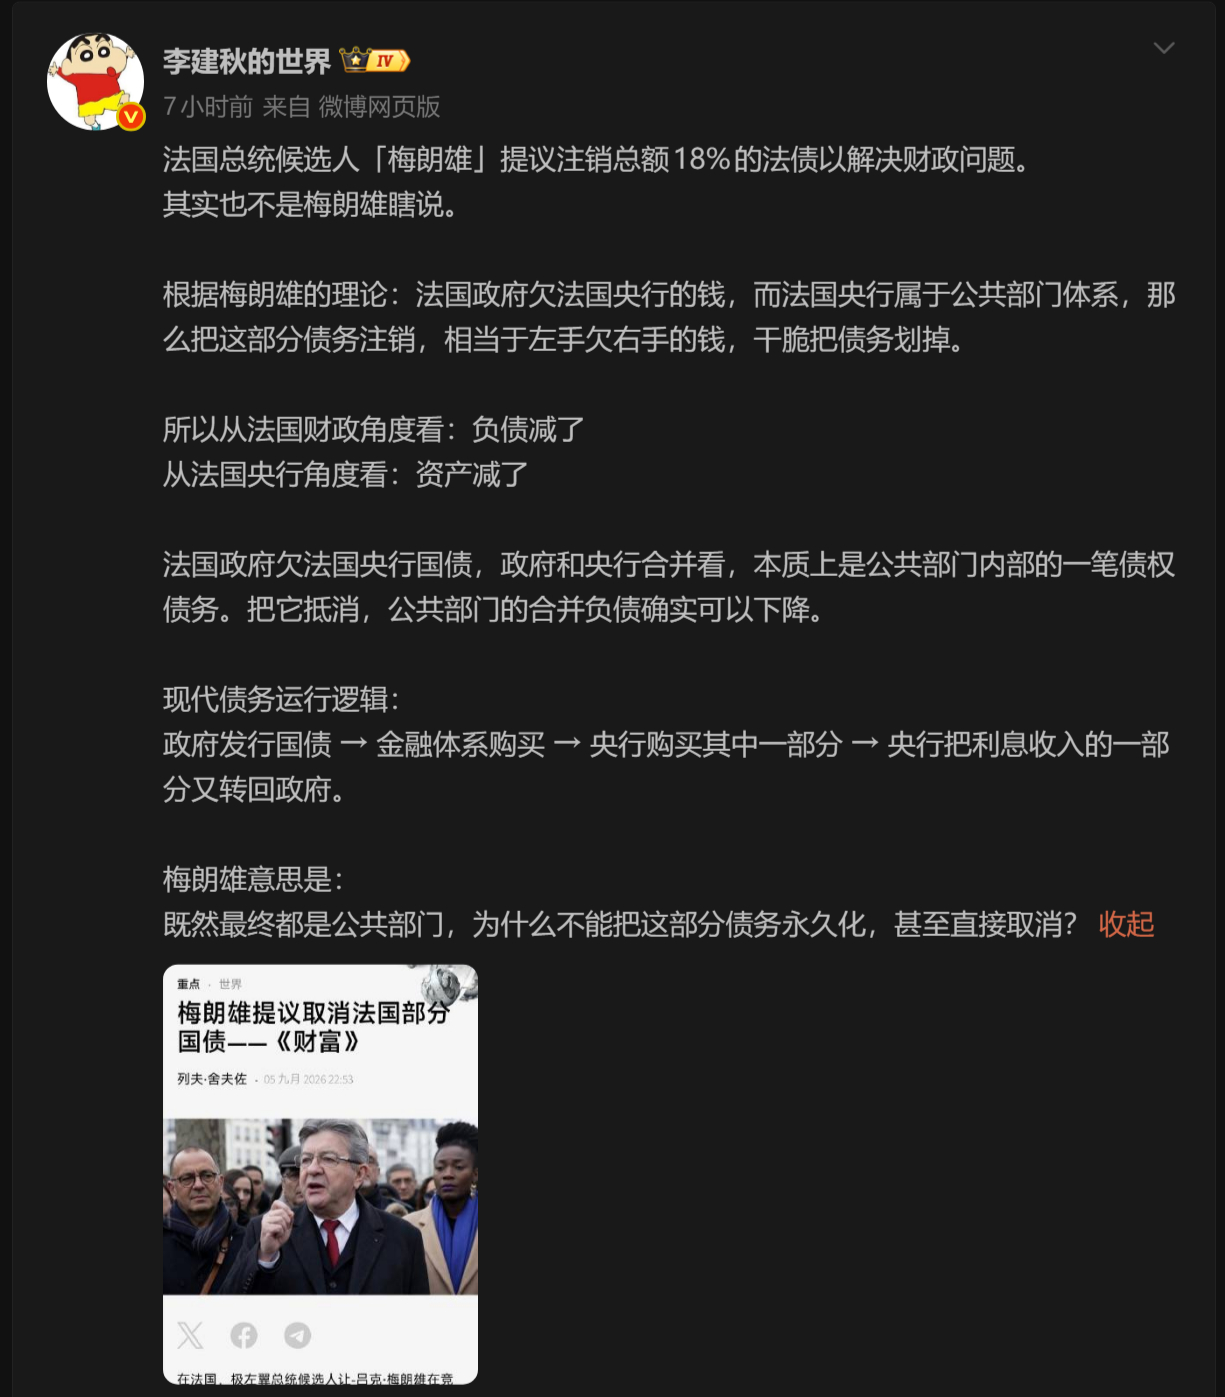
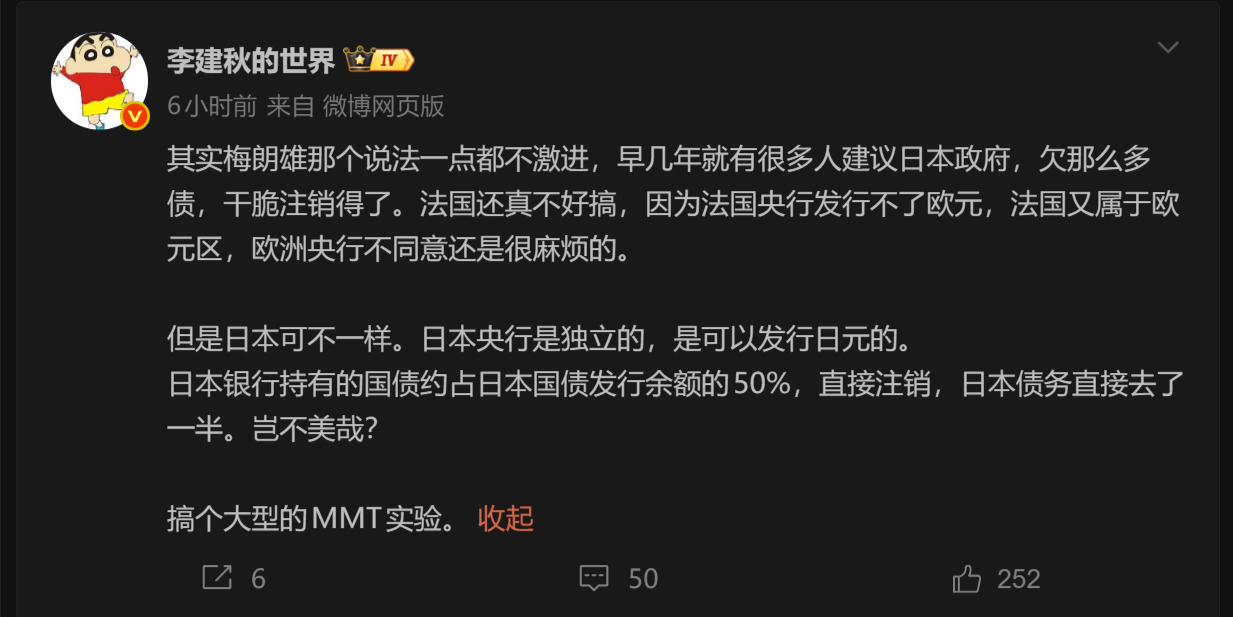
🔻梅朗雄提议注销或永久免息法兰西银行/欧元体系持有的那约 18% 法债。他的原话是“扔进火里”,或“放进冰箱”(冻结、变成零息永续)。核心是法国财政部与央行合并报表、在会计上抵消部分债务,用来压低债务率、腾出开支空间。🔻这不仅是一个统计幻觉,更是一个经济学上的等价交换:法国国家账上的债少一截,法国央行账上同时出现一个对等的窟窿。🔻实际上,针对央行持仓,理论只存在两种操作:“债消钱也消”和“债消钱不消”。🔻如果选择“债消钱也消”,资产端注销国债,负债端就必须同步抽走当年创造的准备金,否则央行资产负债表无法平账。这意味着市场中流通的基础货币被直接蒸发,引发一场人为制造的剧烈通缩和信用坍缩。与此同时,私人部门(银行、养老金、海外投资者)手中的国债虽然在账面上还在,但市场会立刻意识到国家信用已经动摇,国债价格瞬间暴跌,所谓“安全资产”变成烫手山芋。因此,“债消钱也消”表面上是央行独自承担损失,实质上是全社会共同承受货币紧缩与资产贬值的双重打击。🔻如果选择“债消钱不消”,等于把可逆的公开市场操作改成一次性的债务货币化——资产端凭空少了国债,负债端的基础货币却依然留在市场里,资产负债表只能靠减记资本金或财政注资来硬平。法国政府并没变富,只是少了一件将来回收流动性的工具,并告诉所有人:财政短缺时可以再来一次。这就是将政府债务直接转化为永久性的货币超发。🔻梅朗雄还有第三种话术:不划掉本金,改成零息永续/永远持有到期。会计上债还在,现金流接近注销。法律上若由政治命令免除利息、禁止再出售,仍接近货币融资,只是比“当场烧掉”好看一点。🔻所以,没有第四种不包含代价的无痛中间态。🔻更致命的是,在欧元区框架下,法国央行并无独立发行欧元的权力,它手里的国债对应的是整个欧元体系的流动性。单方面注销这笔资产,等于让欧洲央行系统凭空承受损失,这必然引发欧元区内部的主权信用撕裂。🔻而且,现代货币的购买力锚很大程度上建立在‘国债有息、国家有信’的预期上。一旦开了‘财政缺钱就注销央行债务’的先例,法国国债的违约风险就会瞬间飙升,市场会立刻抛售法债、做空欧元,导致融资成本暴涨或汇率崩溃。🔻因此,这笔账既不能凭空消失,也不会因为合并报表就变轻,它最终要么变成隐形的通胀税,要么变成公开的违约,在欧元区的现实约束下,还会演变成一场不可控的主权信用危机。🔻如果说到日本的问题,由于日本央行转向加息后,持有的国债估值大幅缩水,所以日本央行去年还录得了几千亿美元的未实现亏损,已经创下了历史最高纪录,但日银按持有到期记账,这笔浮亏不自动计入损益,同期 ETF 还有更大一笔未实现盈利。如果此时强制“注销”这部分国债,意味着按账面核销整块国债资产,窟窿远大于浮亏本身。在通胀升温、加息周期与资产负债表大幅浮亏的三重现实约束下,这种操作会被市场解读为彻底的财政主导,直接引爆日元贬值和通胀失控,摧毁日元的信用根基。🔻日本央行要能学早学了,根本不存在什么“完美的大型MMT实验。”🔻如果梅郎雄只有这点招数,说明他既不懂会计,又不懂金融,更不懂宏观经济。这么多年没选上也正常了。海外新鲜事热点现场