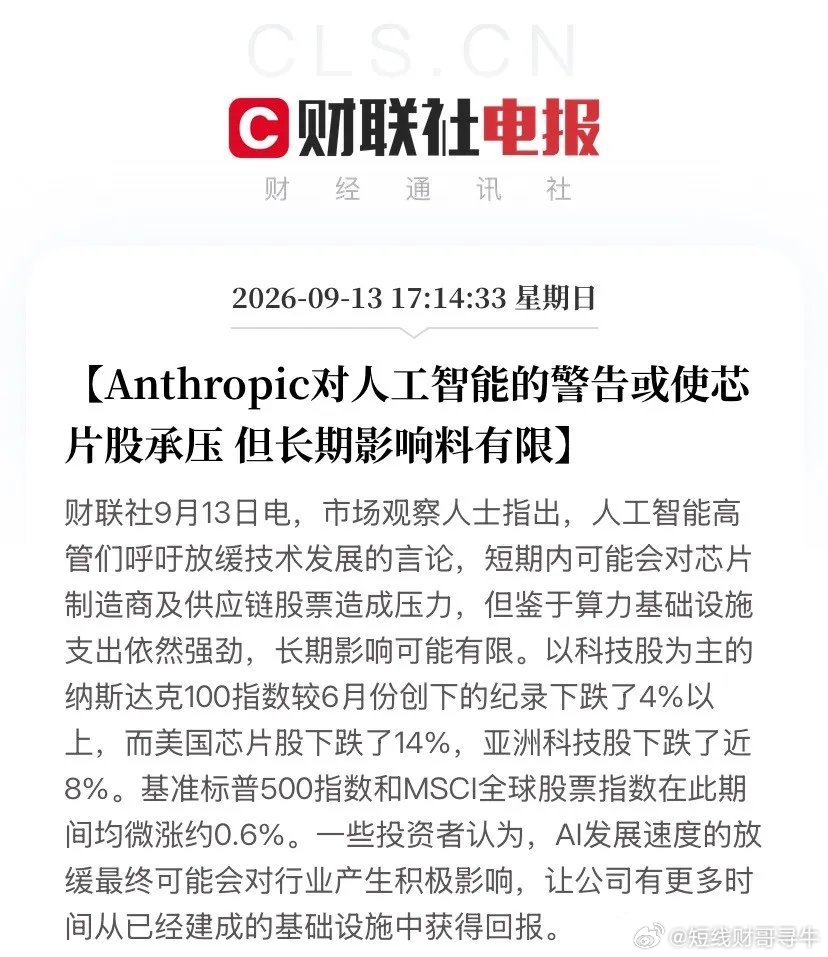
AI三巨头罕见联手“踩刹车”!模型迭代放缓,但算力基建主线从未降温周末AI圈出现标志性事件!Anthropic CEO发布长篇行业思考,明确提出:当前AI技术迭代速度过快,安全防护体系跟不上技术发展节奏,行业需要适度放缓前沿模型迭代节奏。尤为罕见的是,OpenAI奥特曼、xAI马斯克两大行业巨头,罕见放下行业竞争分歧,公开一致认同该观点。AI三大顶流掌门人首次达成共识,集体为高速狂奔的AI大模型行业降温。消息发酵后,全球科技市场快速做出反应,但多数人只看懂了表面情绪,却没有读懂背后真实的产业节奏与资金逻辑。一、短期市场调整:并非资金离场,只是风格切换自6月高点至今,全球科技板块明显分化:纳斯达克100指数累计回撤超4%,美股芯片板块大跌14%,亚洲科技股同步回调近8%。但同期标普500、MSCI全球指数逆势微涨0.6%。核心结论十分清晰:市场整体资金并未出逃,仅是从高估值AI芯片赛道撤离,切换至低估值蓝筹、资源、防御板块。本轮科技调整,不是产业逻辑崩塌,只是阶段性的资金风格再平衡。二、核心关键:模型迭代减速,算力基建从未停步市场最大误区:将“放缓大模型训练”等同于“AI行业见顶”。事实上,巨头喊话放缓的,仅仅是前沿大模型的训练迭代速度,而非算力基础设施建设。全球算力扩容的资本开支、项目落地节奏,丝毫没有放缓。三组硬核数据,印证基建高增逻辑不变:1、微软长期扩容计划落地:规划2032年将全球数据中心容量提升至38吉瓦,对比当前12吉瓦的存量,整体扩容超三倍,算力基建投入周期超长。2、甲骨文资本开支爆发:最新单季度资本支出高达285亿美元,同比去年85亿增幅超200%,全年预计投入700亿,海外算力扩产力度空前。3、国内政策重磅托底:2026中国算力大会明确,中国银行将在“十五五”期间,为算力产业链提供不低于3000亿元综合金融支持,重点落地100个以上大型智算中心项目。所有基建资金、项目均已落地推进,不会因行业短期舆论风向改变节奏。三、产业逻辑迭代:训练降温,推理算力迎来爆发当前AI行业正在完成一次关键结构切换:上半场拼模型训练,下半场拼场景推理。AI巨头主动减速,本质是行业成熟的表现:过往行业一味堆参数、堆算力训练大模型,迭代内卷严重,但落地应用、商业变现严重滞后,造成大量算力资源闲置。放缓模型迭代速度,能让行业沉淀下来,盘活存量算力、打磨落地场景、验证商业模式,反而利于AI行业长期健康发展。而真正支撑后市的核心增量,来自推理算力的指数级爆发。中国电信研究院权威报告指出:2026年国内Token消耗量将达10亿亿级别,2030年突破3500亿亿,未来2-3年算力需求年均增速接近10倍;2029年推理算力占比将升至80%,成为算力消耗绝对主力。AI智能体、日常交互、办公生产、工业赋能等常态化应用,持续催生海量推理需求,这是不可逆转的产业刚需。四、A股四大核心交易方向梳理1、高位芯片短期规避受全球科技股调整情绪传导,前期涨幅过高的AI芯片、高端光模块、半导体题材,短期仍有震荡消化估值的压力,切忌盲目追高。2、算力基建回调即是机会IDC、AI服务器、液冷温控、算力电力配套等基建赛道,依托海内外百亿、千亿级资本开支支撑,基本面逻辑坚实。短期情绪回调后,具备明确修复空间。3、AI应用端迎来黄金窗口期模型迭代放缓、算力成本持续下行,大幅降低AI商业化落地门槛。AI办公、AI医疗、AI教育、工业AI等应用赛道,将迎来产品打磨、商业模式验证的最佳周期,中长期成长确定性大幅提升。4、防御与资源板块持续承接资金全球资金从高位科技出逃后,持续流入低估值高股息、资源、公用事业、银行等防御赛道,该风格切换趋势短期仍将延续。总结本轮AI巨头集体降温,不是AI行业的终结,而是行业从野蛮生长迈向高质量落地的拐点。纯粹堆参数、堆硬件的算力炒作时代逐步落幕,重应用、重落地、重业绩兑现的AI新时代正式开启。算力基建的长期油门从未松开,只是行情主线完成切换:硬件炒作退潮,应用红利将至。未来AI行情的核心红利,不再属于单纯的芯片算力标的,而是属于真正能落地、能变现、有场景的AI应用资产。⚠️风险提示:本文仅为公开资讯产业解读与盘面逻辑分析,不构成任何投资建议。