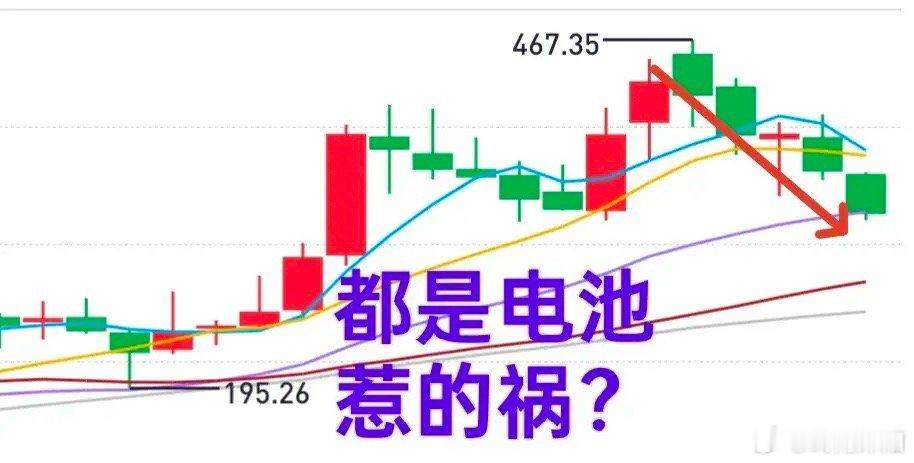
新能源格局生变!宁王市值缩水5000亿,行业内卷加剧
近期新能源赛道上演“六大派围攻光明顶”的行业变局,动力电池龙头宁德时代遭遇多重冲击,行业龙头地位迎来前所未有的挑战。
此前五月,宁德时代市值一度站上2万亿高位,而在上周市值回落至1.5万亿区间,短短数月时间,5000亿市值大幅蒸发。作为创业板核心权重股,宁王的持续调整,也是近期创业板整体表现疲软的核心诱因之一。
从最新中期业绩数据来看,宁王综合盈利能力呈现两极分化态势。公司整体毛利率不足24%,在行业内并无明显优势,但凭借极致的内部成本管控与精细化运营,净利润率接近17%,内控管理能力稳居行业顶尖水平。
此前业内流传的“车企为宁王打工”的说法,本质是新能源汽车行业白热化竞争下的行业缩影。当下整车企业为突破发展桎梏,开始主动分流供应链订单,纷纷加大与二线动力电池企业的合作力度,以此摆脱对宁王的单一依赖。
不少人疑惑,二线电池厂商为何能快速抢占市场份额?核心优势集中在价格更低、性价比更高,但性价比优势的背后,是产品品质与安全性能的差距,二线电池在稳定性、使用寿命、综合性能上,暂时难以赶超头部龙头。
这一点也得到市场案例印证,今年上半年吉利汽车就因配套二线电池厂商的电芯缺陷,启动大规模车辆召回。该批次电芯存在生产一致性不足的问题,车辆长期使用后会出现电池内阻异常攀升的情况,不仅会造成充电速度变慢、电量显示不准、动力输出衰减等问题,极端工况下还会引发电池热失控,存在起火安全隐患。
车企大规模导入二线电池供应链,并非单纯追逐低价,背后有着清晰的战略考量。一方面能够有效压缩整车生产成本,提升产品市场竞争力;另一方面可以优化供应链结构,降低对头部电池企业的依赖,同时为自主布局电池核心技术、完善产业链布局铺路,是车企应对行业内卷的生存策略。
当下国内新能源汽车市场早已告别高速增长时代,行业增速大幅降温。数据显示,2025年上半年国内新能源车销量为693.7万辆,今年上半年销量增至744.6万辆,增量仅50.9万辆。对比往年40%的超高增速,如今行业增速已回落至个位数,国内市场彻底进入存量内卷阶段。
目前行业增长基本依靠出海业务支撑,国内赛道竞争空前惨烈。行业内卷之下,各大造车新势力盈利压力陡增,赛力斯、理想、小鹏、蔚来等主流车企均陷入亏损困境。随着行业淘汰赛持续加剧,未来还会有大批实力薄弱的车企被市场淘汰,新能源行业即将迎来新一轮格局重塑。