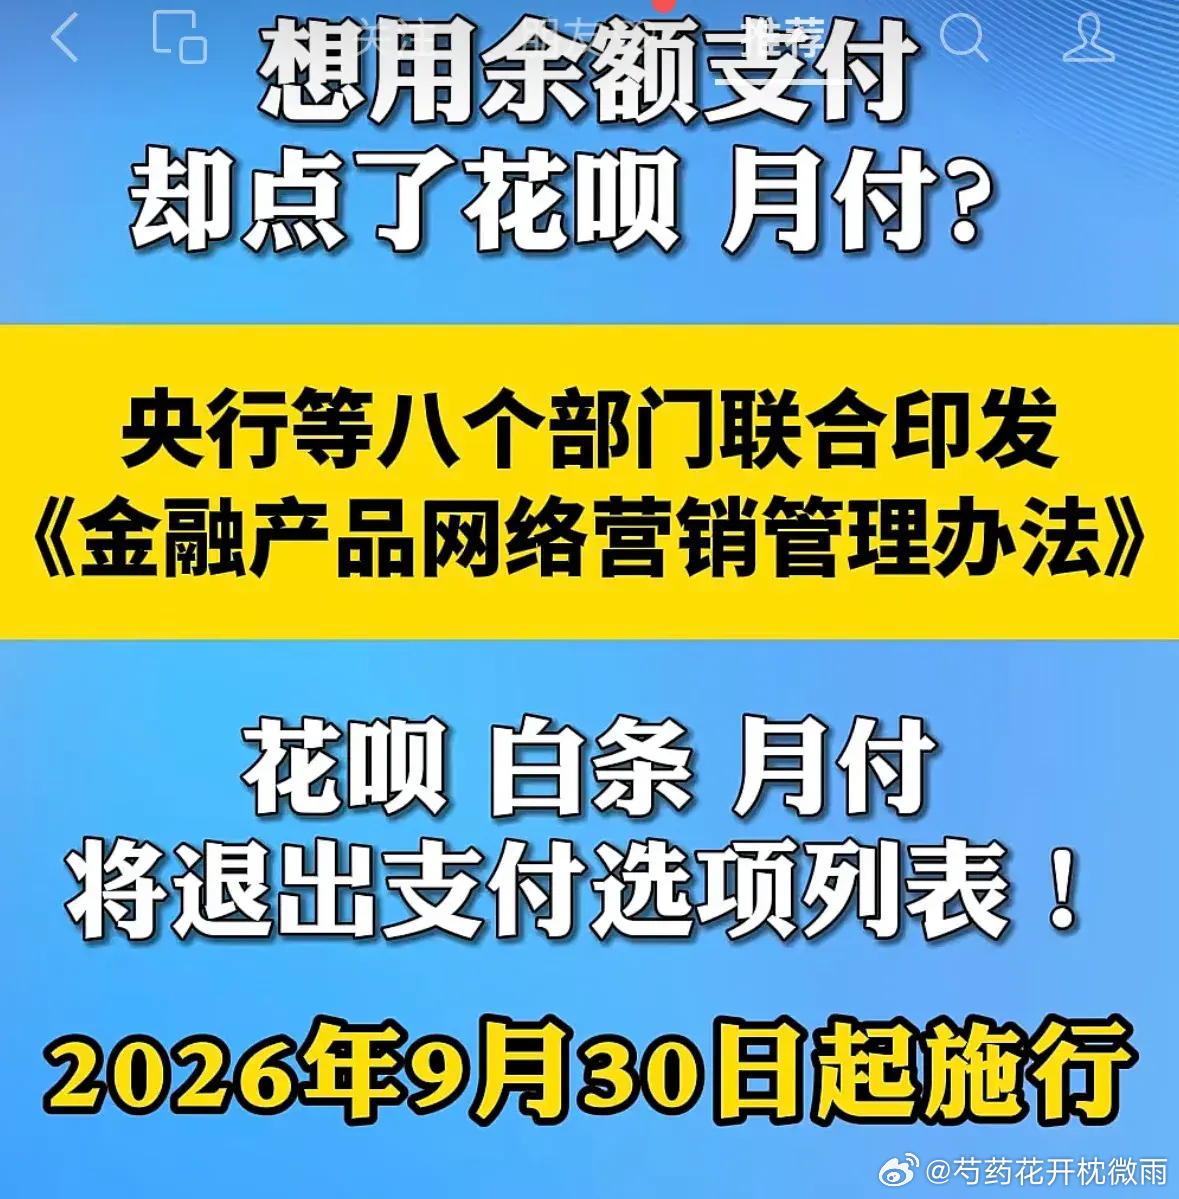
9月30日正式落地!花呗白条各大月付集体退场支付时代彻底大变天
很多人已经发现:最近网购付款页面变了。曾经置顶、默认优先、无处不在的花呗、京东白条、抖音月付、美团月付,正在快速消失、隐藏、下线调整。这不是平台系统升级,也不是临时功能维护。2026年9月30日,全国正式强制执行新规,意味着:陪伴国人十几年的“先消费、后付款”隐形信贷时代,彻底宣告终结。一、八部门重磅出手:一条红线,终结所有支付捆绑今年4月24日,央行、金融监管总局等八部门联合印发《金融产品网络营销管理办法》,将于9月30日全面落地执行。新规划出一条金融整治史上最明确的硬红线:非银行支付机构,严禁将贷款类金融产品,列入日常支付工具选项!简单翻译:花呗、白条、各类月付,本质都是消费贷款产品,不是支付方式。过去多年,平台把信贷和余额、银行卡并列展示,甚至默认首选、补贴诱导、弹窗推送,让用户付款时分不清是花自己的钱,还是借平台的钱。这种“支付+信贷捆绑”的套路,被官方定性为:隐形营销、诱导借贷、过度金融化,即日起全面叫停、彻底剥离。二、不是关闭,是“彻底退场”:付款页面再也看不到借贷很多人误解:花呗、白条是不是要倒闭、关停?真实答案:产品不消失,但彻底退出支付场景。未来变化非常明确:1. 所有电商、外卖、消费付款页面,不再展示花呗、白条、月付选项2. 不再默认勾选、不再补贴优惠、不再弹窗诱导超前消费3. 信贷产品和普通支付彻底物理隔离,一刀切开也就是说:你想借钱分期,需要主动单独进入金融页面开通、申请、确认。日常付款,再也不会被动、无意识、随手借贷。平台靠“付款瞬间放贷”赚利息、赚分期手续费的暴利时代,正式结束。三、为什么一定要全面整治?无数年轻人被套路反噬官方重拳整治,绝非小题大做,而是因为这套模式已经引发严重的社会问题。过去十几年,各大平台把借贷包装成“便捷支付”:零门槛、秒开通、额度自动涨、分期看似超低息。导致三大乱象彻底失控:1. 模糊借贷本质,全民超前消费泛滥很多学生、职场新人,把花呗月付当“自己的钱”,月月透支、以贷养贷,直到账单堆积、逾期爆雷。2. 套娃式营销,诱导过度负债平台通过立减、红包、免息、积分等套路,刻意引导用户分期,赚取高额隐性手续费。3. 低龄群体金融风险极高大量未成年人、无收入群体被动开通信贷,负债率、逾期率连年走高,衍生大量家庭矛盾和社会纠纷。官方定调:互联网平台过度金融化,必须降温、纠偏、回归本源。支付归支付,借贷归借贷,消费不能带着杠杆,生活不能绑定负债。四、对普通人、用户的真实影响(句句实在)1. 彻底杜绝“无意识借钱”以后付款只能用余额、银行卡、零钱。再也不会不知不觉背上网贷负债,从根源杜绝超前消费。2. 负债压力大幅降低强制隔离信贷场景,相当于帮所有人强制理性消费。杜绝冲动分期、无脑透支,大幅降低年轻人负债率。3. 真正区分“刚需支付”和“金融借贷”有真实资金周转需求的人,依然可以主动使用信贷产品;普通日常消费,彻底告别借贷绑架。五、行业大洗牌:平台暴利时代终结此前,花呗、白条、各类月付,是互联网巨头最赚钱的现金牛业务。低风险、高复购、高频次、海量用户,躺着赚利息和分期服务费。新规落地后:支付流量无法再导流金融产品,平台信贷收入将断崖式下滑。互联网野蛮生长的消费金融时代落幕,行业正式进入强监管、低杠杆、去套路的合规时代。六、结语:一次保护普通人的重大金融降温这次花呗、白条、月付集体“退场”,看似是功能消失,实则是国家对普通人的一场保护。金融本该服务刚需周转,不该渗透三餐、购物、奶茶、外卖的每一笔日常消费。让消费回归理性,让支付回归纯粹,让年轻人远离负债陷阱。9月30日,这场迟到多年的金融纠偏,终于正式落地。