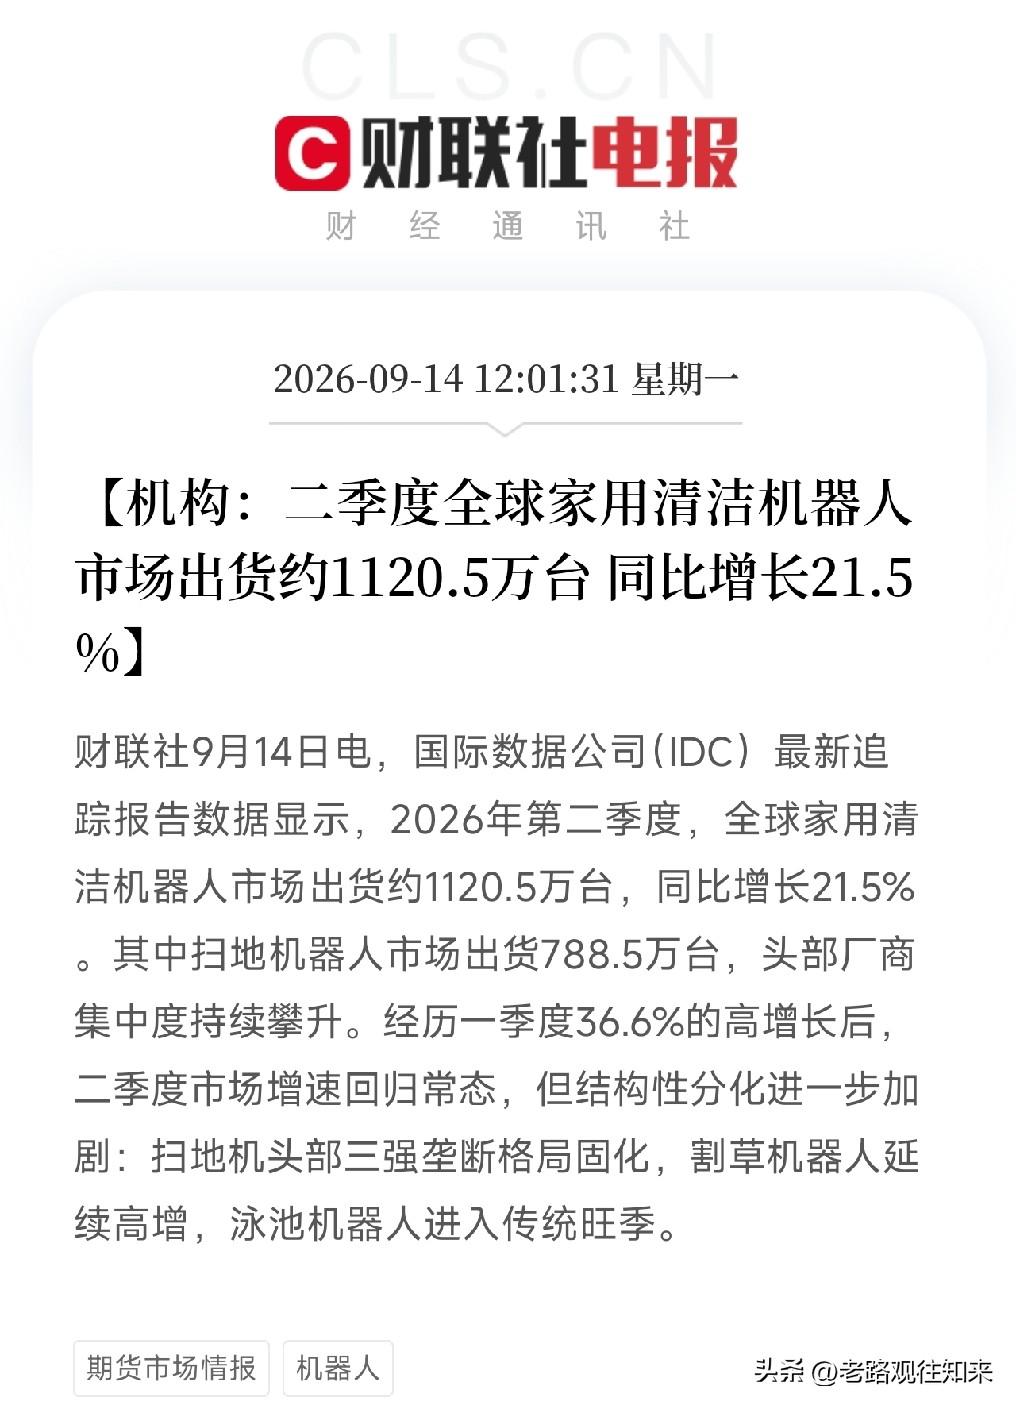
中午刷到这条数据,如果你看懂了,会发现一个非常清晰的信号:家用清洁机器人,正在从可选消费变成必选消费
IDC最新报告,2026年二季度,全球家用清洁机器人出货约1120.5万台,同比增长21.5%。
一季度增速是36.6%,二季度回到21.5%,增速降了,但绝对量还在涨。
这不是衰退,是回归常态。
一季度可能有新品发布和促销的脉冲,二季度才是真实需求的体现。
1120万台是什么概念?
平均每天卖出12万台,每小时5000台。
这不是小众极客玩具,这是大众消费品。
更关键的是结构性分化。
扫地机器人出货788.5万台,占了大头。
头部三强垄断格局固化。
这意味着什么?
意味着扫地机已经过了百团大战的阶段,进入了寡头收割期。
小品牌打不动了,供应链成本、渠道能力、品牌认知,全方面被碾压。
龙头企业的利润率,会随着竞争格局改善而提升。
割草机器人延续高增。
这是被很多人忽略的赛道。
欧美独栋住宅多,草坪维护是刚需。
传统割草机噪音大、污染重、费人力。
割草机器人渗透率还很低,增长空间巨大。
九号公司在这个赛道里卡位很早,欧洲市场增速非常猛。
泳池机器人进入传统旺季。
北半球夏天,泳池清洁需求集中释放。
这个赛道更小众,但单价高、毛利厚。
国内做泳池机器人的公司不多,先发优势明显。
把这三条线串起来看,家用清洁机器人的逻辑非常清晰:
扫地机是基本盘,割草机是增量盘,泳池机是利润盘。
对A股来说,这条消息的传导非常直接。
第一,扫地机龙头。
石头科技、科沃斯,两家占据全球大部分份额。
头部集中度提升,利润率会改善。
但要注意,石头和科沃斯在海外市场的竞争也在加剧,关税和汇率是变量。
第二,割草机器人产业链。
九号公司是核心标的,欧洲市场增速快,毛利率高。
上游的激光雷达、电机、传感器、电池,也会跟着受益。
尤其是做户外导航和定位的公司,割草机器人的技术要求比扫地机更高。
第三,泳池机器人。
国内做泳池机器人的上市公司不多,但相关的水泵、电机、过滤系统供应商,会受益于旺季出货。
第四,核心零部件。
激光雷达、dToF传感器、无刷电机、锂电池、AI芯片。
扫地机、割草机、泳池机,都离不开这些。
头部供应商的订单能见度,会随着出货量增长而拉长。
但必须冷静。
21.5%的增速,已经比一季度的36.6%明显放缓。
行业从爆发期进入稳定增长期,估值逻辑要从成长股向消费股切换。
高估值不一定撑得住,要看利润能不能兑现。
而且海外市场占大头,关税、汇率、地缘政治,都是变量。
真正能走出来的,是有品牌、有渠道、有成本优势的龙头。
蹭概念的,风一停就摔。
中午的消息,已经把家用清洁机器人的格局摊开了。
扫地机在收割,割草机在爆发,泳池机在旺季。
你手里的机器人票,是在这三条线上,还是在讲一个没人买单的故事?
答案,决定你能不能吃到这轮清洁机器人普及的红利。
机器人销量 智能家务机器人