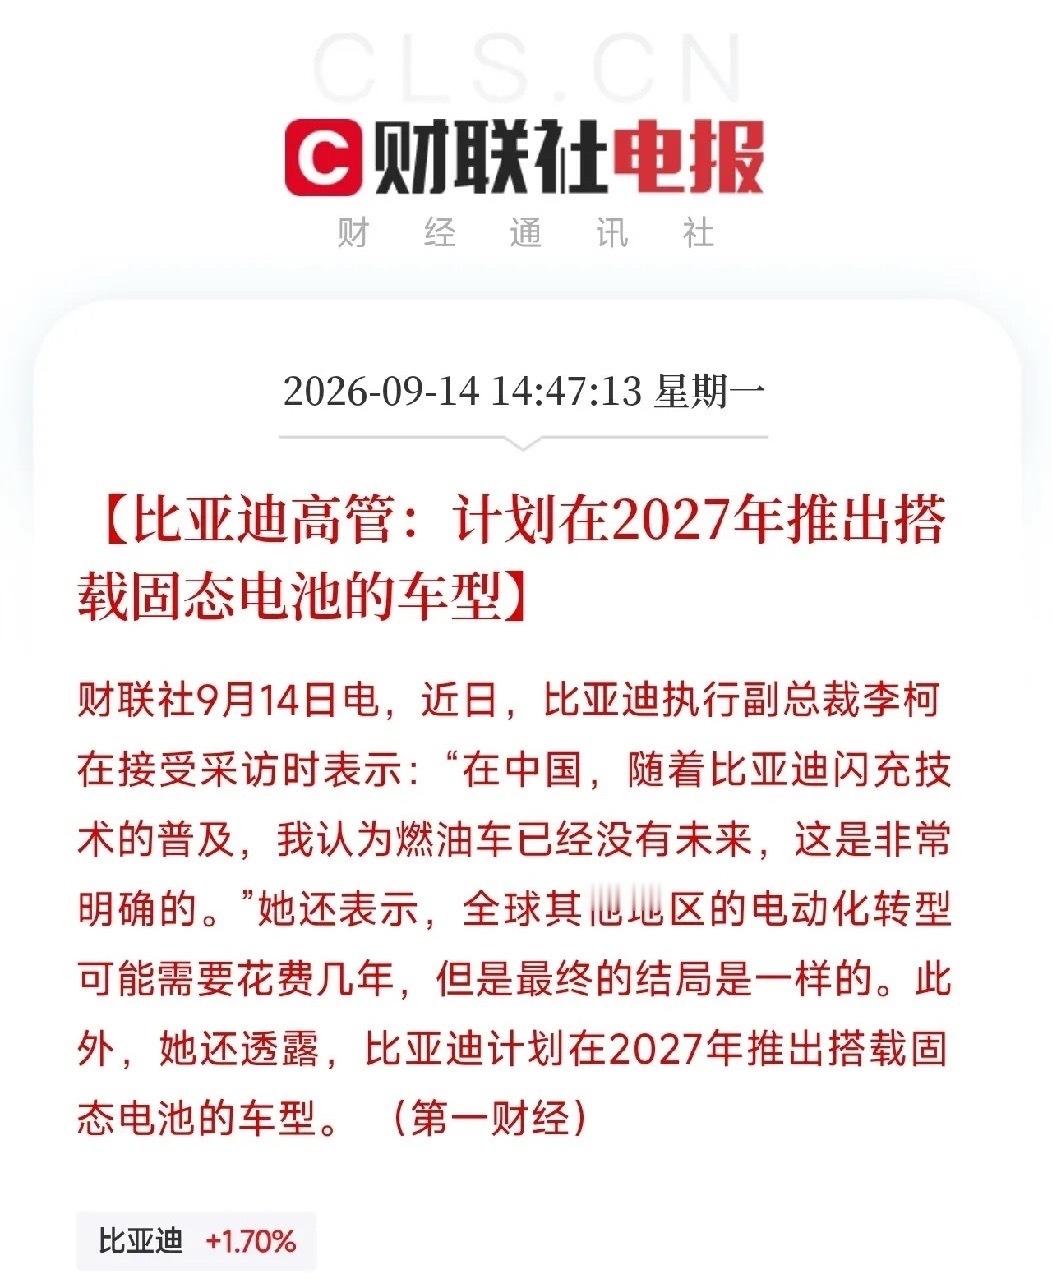
下午2点多,比亚迪释放了两 个重磅消息
第一个:随着比亚迪闪充技术普及,燃油车已经没有未来,这是非常明确的。第二个:比亚迪计划在2027年推出搭载固态电池的车型。
第一句话,是比亚迪一贯的立场,但从执行副总裁嘴里说出来,分量不一样。这不是喊口号,是在给整个行业下判断。第二句话,才是真正的重磅。固态电池,被公认为动力电池的终极形态,比亚迪直接把量产时间表拍在了2027年。
先看固态电池为什么重要。现在电动车用的液态锂电池,能量密度已经逼近物理极限,而且电解液易燃,热失控风险始终存在。固态电池用固态电解质替代电解液,能量密度可以翻倍,安全性大幅提升,充电速度更快,寿命更长。谁先量产固态电池,谁就拿到了下一代电动车的定义权。
比亚迪敢说2027年,底气在哪?第一,它是全球少有同时掌握电池、电机、电控、芯片全栈技术的车企,垂直整合能力无人能敌。第二,它的刀片电池已经证明了磷酸铁锂路线的成本和安全优势,固态电池研发有深厚积累。第三,它的销量规模全球第一,有足够的现金流支撑前沿技术研发。2027年这个时间点,比丰田、日产等日系车企公布的固态电池量产计划还要靠前。
对A股来说,这条消息的传导非常直接。
第一,固态电池产业链迎来催化。固态电解质、高镍正极、硅碳负极、锂金属负极、干法电极设备,这些环节的公司会获得资金关注。赣锋锂业、当升科技、容百科技、上海洗霸、三祥新材、东方锆业等,在固态电池材料上有布局。
第二,传统锂电材料承压。固态电池一旦量产,电解液和隔膜的需求会被大幅削弱。做电解液的天赐材料、新宙邦,做隔膜的恩捷股份、星源材质,长期逻辑会受到影响。但注意,固态电池量产是渐进过程,液态电池在未来五年仍是主流,短期业绩不会立刻崩。
第三,锂矿需求结构变化。固态电池可以用锂金属负极,单位锂用量可能增加,但总体需求取决于电动车销量。锂矿公司的逻辑,还是看供需缺口,不是看技术路线。
第四,比亚迪供应链受益。固态电池车型推出,会带动一批核心供应商。从电解质到设备到整车,比亚迪产业链上的公司会获得增量订单。
但必须冷静。2027年推出固态电池车型,大概率是小批量、高端车型先行。初期成本较高,不可能大规模普及。全固态电池的界面阻抗、循环寿命、量产良率,都是世界级难题。比亚迪的时间表可能会有变化,丰田就多次推迟过固态电池量产计划。而且半固态电池可能是过渡方案,真正的全固态还需要更长时间。
真正该盯的,是比亚迪固态电池的技术路线、合作供应商、以及2027年首款车型的定价和销量。那才是比K线更硬的东西。
下午的消息,已经把下一代电池竞赛的开始了。燃油车没有未来,固态电池是终局。你手里的票,是在固态电池产业链上,还是在被替代的旧技术里?答案,决定你能不能吃到这轮电池技术的红利。