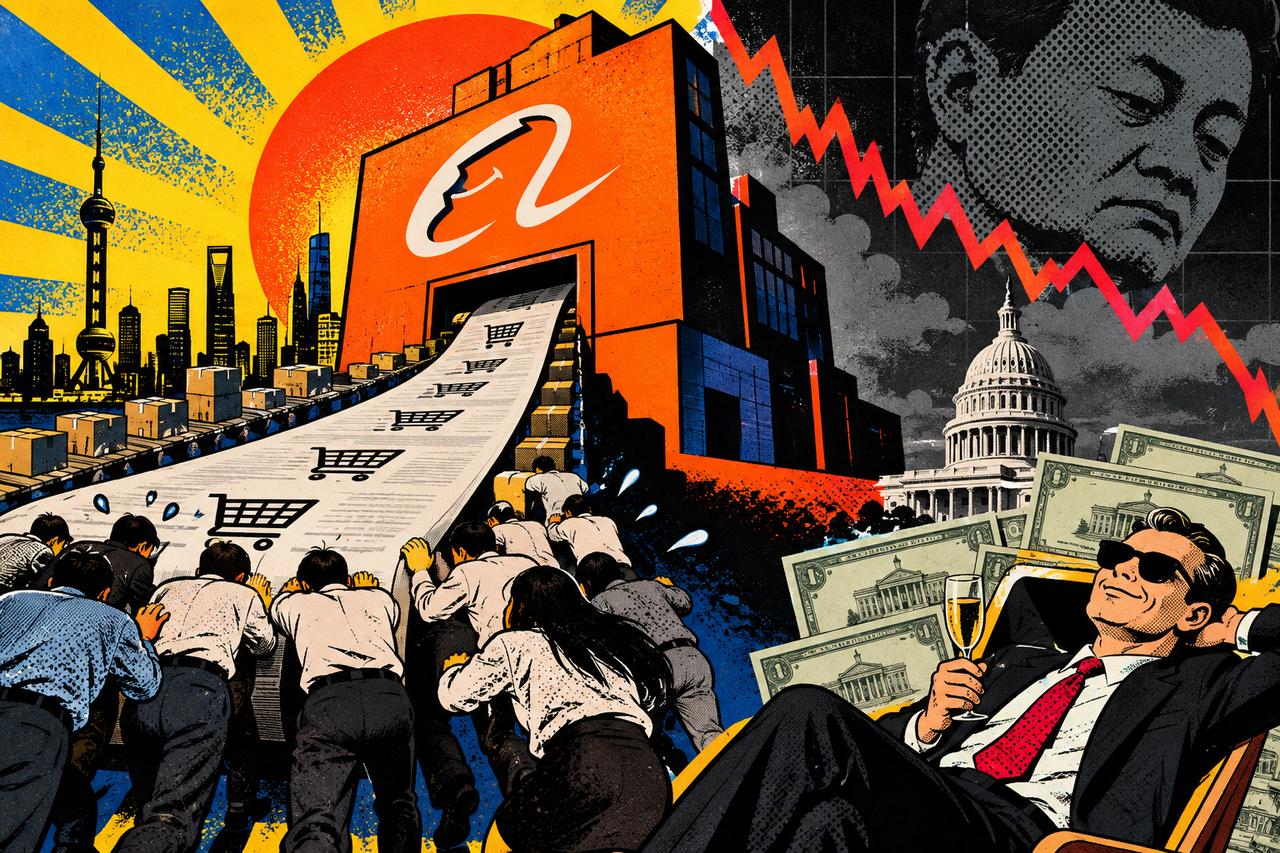
十年大厂梦,归来不如买美债。
阿里用近万亿的营收增长和拼尽全力的竞争,给全球二级市场投资者演了一出最残忍的黑色幽默:忙活整整十年,股价年化涨幅只有3%左右,连无风险收益都没跑赢。
回看2014年,那是阿里风光无限、赴美上市的巅峰时刻。
那一年,阿里营收525.04亿,利润230亿,每股利润1.61美元。当时资本市场给出的市盈率是整整64倍,年底股价捧到了103美元的高位。在所有人眼里,这哪里是一家电商公司,这分明是一台源源不断印刷钞票的超级发动机。
时间弹指一挥间,到了2025年。从账面上看,阿里依然是一个令人窒息的商业巨鳄:营收飙升到了9963亿,逼近万亿大关;利润达到1294亿,每股利润提高到了7.36美元。
但这组表面光鲜的数据背后,藏着两套极其扎心的算术题。
第一重扎心:干得比牛累,利润比纸薄。
这十年里,阿里的营收年化增长率高达34.2%,这放在全球大企业里都是极其恐怖的膨胀速度。
然而,利润年化增长却只有18.9%。
利润增速远远跑输营收增速,无情地暴露了一个现实:
随着电商战场彻底沦为拼价格、拼补贴、拼流量的修罗场,曾经躺赚的营业利润率正在被疯狂侵蚀。以前是靠基础设施收过路费,现在是亲自下场肉搏,卖得越来越多,赚得却越来越辛苦。
第二重扎心:业绩疯狂跑,估值疯狂倒。
这十年,阿里的每股收益(EPS)其实涨了4.57倍,年化增长约16.4%,客观地说这个业绩表现并不算差。
但致命的是市盈率(PE)的崩塌——从2014年极度乐观的64倍,一路杀到了2025年的20倍。估值直接惨遭三分之二的重创,杀估值的利刃,硬生生把业绩增长的红利砍得所剩无几。
最终落地到股价上,就成了最荒诞的一幕:2014年底股价103美元,2025年底股价146美元。
整整十年的时间,无数顶尖精英加班加点,打赢了无数场电商保卫战,把营收扩大了近20倍,结果给股东带来的股价年化上涨只有3%左右。这个回报率,甚至不如过去几年闭着眼睛买美债。阿里打工人和高管们卷死同行,最后仿佛是在给买无风险债券的隔壁老王打工。
这就是中国互联网黄金十年的另一面:企业在尽头狂奔,同行在死命内卷,用户在开心薅羊毛,唯独坚守十年的老股东们,在风中看懂了什么叫增长的诅咒。
当市盈率从梦幻降落到现实,当星辰大海的叙事变成极致的性价比消耗战,大厂的体量再大,也终究敌不过时代估值逻辑的沧海桑田。
商业世界最残酷的事实莫过于此:你以为自己买的是乘风破浪的印钞机,结果它只是带着你,在原地打了一场极其昂贵而又内卷的保龄球。