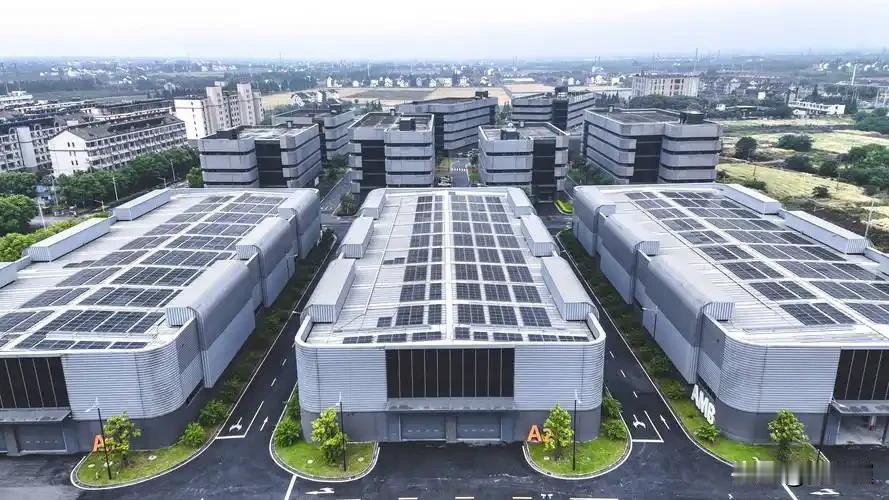
订单绕了一圈又回来了!东南亚分散布局遇困,跨国企业重新看懂中国制造网络的硬实力
前几年,“中国+1”的供应链策略风靡全球。不少跨国企业出于规避地缘风险、寻求更低人工的考量,纷纷把一部分产能向外迁移到越南、泰国、印尼等东南亚国家。
当时很多市场观点认为,大量制造业会持续从中国外流,东南亚将逐步承接产能,取代国内的制造地位。可经过两三年落地运行之后,现实却出现了意料之外的反转。
不少企业在东南亚完成厂房建设之后,接连遭遇供应链断层、电力供应不稳的麻烦。算完一本完整的经营账才恍然大悟:单纯的人工低廉,并没有带来整体成本下降,隐性开销反而持续往上抬,一部分订单,悄然重新流回国内制造商手里 。
很多人对海外建厂的想象很简单:租一块地,招一批工资更低的工人,成本自然就降下来。真正落地才发现,制造业远不是这么一回事。
首当其冲的痛点就是产业链配套短板。
东南亚当地的上下游产业并不完整。很多基础零部件、模具、专用设备本地根本无法自产。哪怕是一颗普通螺丝、一个塑胶模具,也依旧要从国内跨境进口过来。
工厂看似设在越南,生产所需要的一大半物料,还得跨海运过来。跨境物流、报关、仓储,每一环都在叠加额外成本。一旦海运延误,整条生产线只能原地停工等待物料,交期完全不受自己掌控。
第二道绕不开的难关,就是基础设施短板,最突出的就是电力。
到了用电旺季,越南、泰国多地经常出现限电、临时停电。流水线刚刚启动就遭遇断电,机器被迫停机,工人原地待工。电费本身加上停机损失,进一步推高单件产品的生产成本。
电力不稳这件事,不只是短暂停工那么简单。频繁断电也会损伤精密设备,产品的良品率随之出现波动。对于赶交期的外贸订单来说,每一次停电,都意味着违约的风险在增加。
人工也并非想象当中的持续红利。
初期当地薪资确实更低,但熟练技术工人储备不足。想要快速培养一大批懂工艺的一线技工,需要漫长时间。人员流动性高,培训完没多久工人就离职,企业要反复投入人力培训成本。
几重隐性成本叠加之后,原本看上去很香的东南亚建厂,综合总成本优势被大幅稀释。有不少外贸老板复盘,把物流、零部件进口、停电停工损耗全部算进去,在东南亚生产的整体开销,甚至已经高于国内工厂。
但这并不等于东南亚制造业已经失去价值。对于部分工艺简单、零部件全部可以本地配齐的初级产品,东南亚依旧有它的生存空间。真正发生改变的,是跨国企业的决策逻辑:过去只盯着工人工资,现在开始重新评估完整产业网络的价值。
中国制造业最大的优势,恰恰就是这套完整的产业集群网络。
一座工厂周边几十公里范围之内,就可以找齐全部零部件供应商、模具厂、表面处理加工厂。早上提出修改方案,下午就可以拿到调整后的样品,供应链反应极快。电网稳定,物流路网四通八达,港口、高速、高铁形成完整的配套体系。订单紧急加单、临时改规格,国内的产业集群都可以快速响应。
这种从上游原材料到下游成品的整套协同能力,不是新建几座厂房,短时间就能够复制出来的。
当然我们也要保持一份清醒。
订单局部回流,不等于全球产业转移就此停止。“中国+1”的布局思路依旧存在,很多外资依旧会保留东南亚作为备用生产基地。这一轮回流,更多是市场用账本投票:企业终于看清,制造业比拼的不只是工资,而是整套供应链的综合实力。
对于国内制造行业来说,这既是机遇也是提醒。不能躺在现有产业链优势上,依旧要向着高端化、智能化继续升级,巩固产业集群,持续提升自身的竞争力。
世界用真实的订单证明:一张庞大成熟的生产网络,才是中国制造最坚硬的护城河。
互动话题:你觉得未来东南亚制造业还会继续抢占订单吗?欢迎评论区一起聊聊。
(全文综合路透社、环球时报公开行业报道,仅为产业分析,不构成投资建议。)