从“地量”到“反转”,市场还在等待什么?
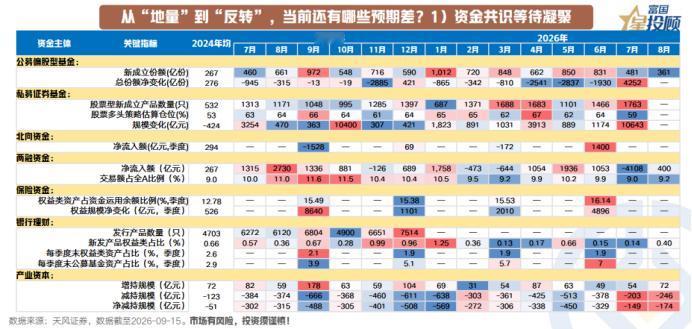
其一是资金共识尚未凝聚,当前各类资金主体呈现“不温不火”的状态。从资金来源看,公募与私募基金同步迎来年内份额增长高峰,显示上半年偏强市场背景下的增量资金热度。杠杆资金是增量资金回落的核心,7月两融资金净流出超4000亿元,8月仍未见明显修复。长期资金方面,保险资金权益类资产占资金运用比例升至16.14%,耐心资本的增配方向明确。
产业资本方面,净减持较前期持续收窄。从市场背景来看,资金短期缺乏共识成因包括三点:一是充满不确定性的宏观环境叠加产业叙事的空窗期,风险偏好收缩;二是前期大幅回撤带来的“疤痕效应”,使资金难以再集中到单一方向;三是增量资金的结构性分化,各类资金未能形成合力。
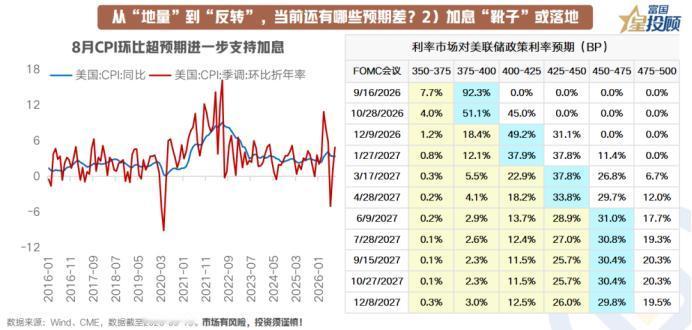
其二是加息的“靴子”或即将落地。美国8月CPI同比升至3.4%,前值3.3%,核心CPI同比2.4%,前值2.5%,但CPI环比超预期上行,数据整体偏强。利率期货市场显示,市场对9月议息会议加息定价概率高达92.3%。同时,市场关注的焦点正从“9月是否加息”转向“未来加息路径如何”。8月通胀数据剔除通讯、酒店等高波动、一次性因素后,通胀回落的趋势依然成立,但地缘与油价成为最大不确定性。向后看,海外不确定性何时回落,是推动资金共识凝聚、市场由缩量走向反转的重要催化之一。
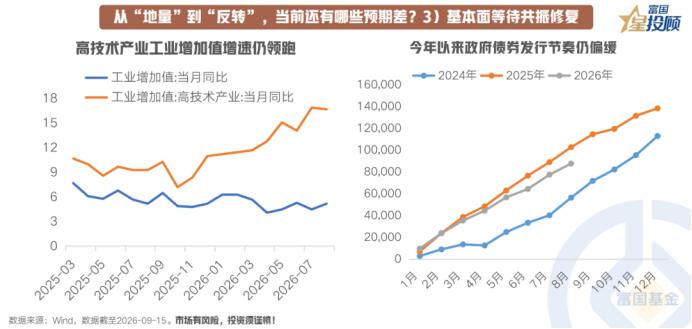
其三是基本面等待共振修复。虽然市场板块表现分化较上半年已有所收敛,但经济基本面仍呈现结构分化特征。从生产端看,2026年8月工业增加值当月同比5.2%,总量增长相对平稳;结构上,高技术产业工业增加值同比16.7%,明显领跑整体,AI相关产业链仍是增长的核心引擎。从政策端看,今年以来政府债券发行节奏仍偏缓,前8个月累计发行约8.77万亿元,这表明财政发力仍有后手,后续专项债、政策性金融工具等增量工具的空间尚未充分释放。随着海外不确定性的未来预期收敛,基本面的修复或更能影响市场反转的持续性。
(市场有风险,投资需谨慎)