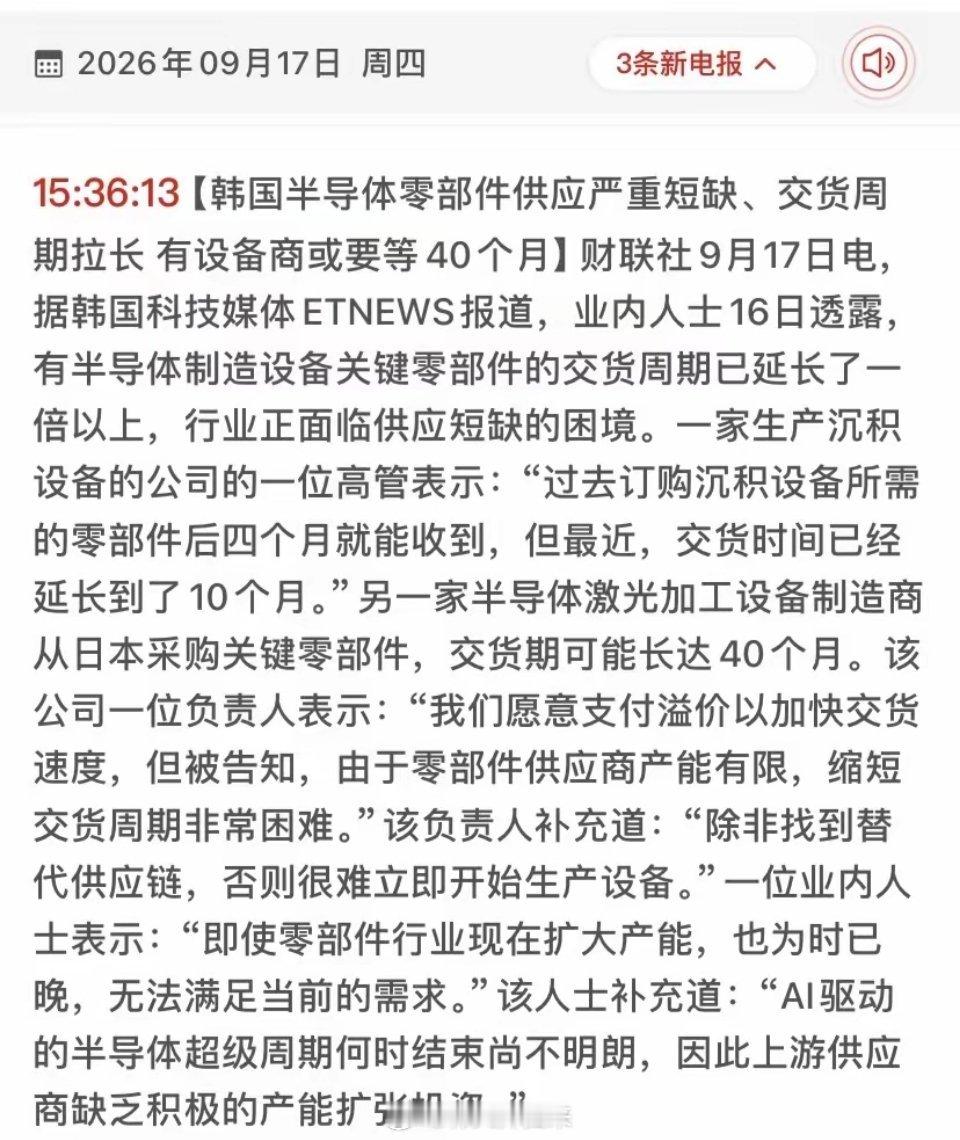
🚨大摩突发研报!零部件交期长达40个月,半导体设备迎最强风口?各位股友,今天(9月17日)半导体设备赛道迎来重磅逻辑催化,供需严重失衡!🔥核心事件拆解:1️⃣ 大摩研报定调:中国先进封装2029年达千亿。核心结论:设备商优于封测厂!因为封测厂利润看“产能利用”,而设备商收入看“产能在建”,确定性更强。2️⃣ 海外供应链告急:韩国半导体零部件严重短缺!沉积设备交期由4个月拉长至10个月,激光加工设备核心零部件最长要等40个月!即便加钱溢价也无法缩短。📊半导体设备板块走势推演:1. 国产替代逻辑全面强化:海外零部件产能受限且缺乏扩产意愿,国内晶圆厂为确保供应链安全,将被迫加速导入国产设备与核心零部件。国产化率极低的“卡脖子”环节迎来历史性机遇。2. 设备端逻辑强于封测:在AI驱动的半导体超级周期下,设备商直接受益于晶圆厂资本开支(扩产)。极高的订单能见度,让先进封装设备、沉积设备、激光加工设备等核心环节的业绩确定性优于下游封测。3. 情绪催化:“交期40个月”的极端数据极具冲击力,极易点燃资金对半导体设备及零部件国产替代的炒作情绪。💡应对策略:紧盯先进封装设备及核心零部件国产化龙头。但宏观流动性收紧下,需警惕大盘系统性拖累,避免盲目追高。⚠️ 免责声明:本分析基于公开资料整理,绝对不构成任何投资建议! 股市有风险,投资需谨慎。