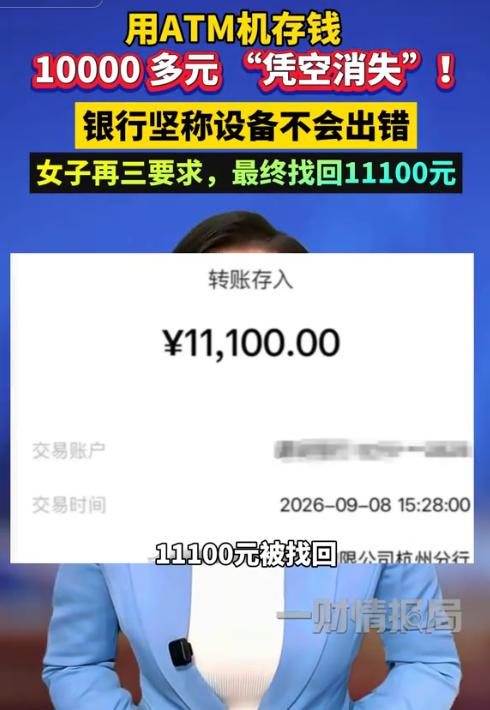
浙江杭州,一名女子图省事,直接在ATM机办理现金存款。她存入约3万元现金,可账户只显示到账18300元,女子当场懵了,怀疑钱被ATM机吞走,立刻联系银行工作人员,银行起初坚称设备不会出错,经女子反复要求才安排清机,随后向她转回11100元,但这笔钱和她清点的总额依旧存在差额,女子希望银行再次复核,银行却只告知补款金额无误,没有解释核算过程,也没有说明ATM吞钱的详细缘由。女子无法接受,选择将这件事曝光给媒体。
邹女士清点好近三万元现金,打算存入银行作为家里的装修尾款,她选择自助ATM机办理存款,按照操作提示分批把钞票放进存款口。
操作途中,一小叠纸币因为褶皱无法识别,被机器直接吐出,邹女士取出这部分现金之后继续完成存款操作。
没过多久,手机收到入账短信,显示账户存入13200元,她当场核对手里剩下的现金,加上短信入账金额,明显和自己带去的总钱款相差一万多元。
邹女士立刻折返柜台,向工作人员说明ATM吞钱的情况,可柜台工作人员直接告知,ATM设备有完整台账、清分记录和冠字号码留存,机器不可能出现差错,把问题的可能性全部归到储户清点失误上。
邹女士没有就此放弃,留在大堂反复核算每一批放入机器的钞票数量,持续和工作人员沟通,银行最终才安排运维人员打开钞箱,调取交易日志,逐一核对冠字号码。
核查之后发现,一部分纸币卡在分钞皮带和验钞头的缝隙之间,既没有进入钞箱,也没有从出钞口退回,系统没有识别这笔资金入账,相当于被机器卡在机身内部,这部分钱款共计11100元。
银行后续完成补账,把这笔资金退回邹女士账户,但全程没有针对流程漏洞给出正式说明,也没有给出对应的致歉。
后续邹女士核对全部资金,依旧觉得总额存在出入,银行坚持退款金额无误,却没有向她完整展示核算过程,这件事最后被邹女士曝光给媒体。
这件事在网络传播之后,不少网友简单归结为机器偶然故障,提醒大家存钱注意钞票品相。
但很少有人关注到,ATM卡钞这类故障,一直存在着权责和举证上的灰色地带。
自助设备的监控、钞箱流水、冠字号码系统全部由银行掌握,普通储户没有权限调取后台数据。
一旦发生资金差额,储户很难独立拿出完整证据证明自己存入的金额,这就是自助存款场景长期存在的举证不对等问题。
国内银行业处理ATM长短款,通行的内部惯例是,银行需要在清机核对实物之后,确认账实不符再完成资金退回,整个核查周期短则数小时,长则需要一到两个工作日。
储户在等待期间,资金去向不明,心理压力会持续增加。
从法律层面来看,ATM卡钞滞留储户资金,属于不当得利,银行有返还资金的义务,同时金融机构也要承担设备运维、风险告知的责任。
金融服务的根基,是储户的信任,信任一旦受损,不是简单退款就能修复。
自助金融服务的完善,不能只盯着设备的技术升级,更要补齐面对储户诉求时的服务与举证机制。
当越来越多普通人使用ATM自助办理存款业务,储户面对资金异常求助却不被信任的情况,难道还要不断重复发生吗?
官方信源
法治日报,2026-09-16——“ATM存款卡钞致资金差额,储户与银行举证地位不对等引讨论” 中国消费者报,2026-09-16——“ATM吞钱并非个例,银行应优化自助业务差错处理流程”
评论列表