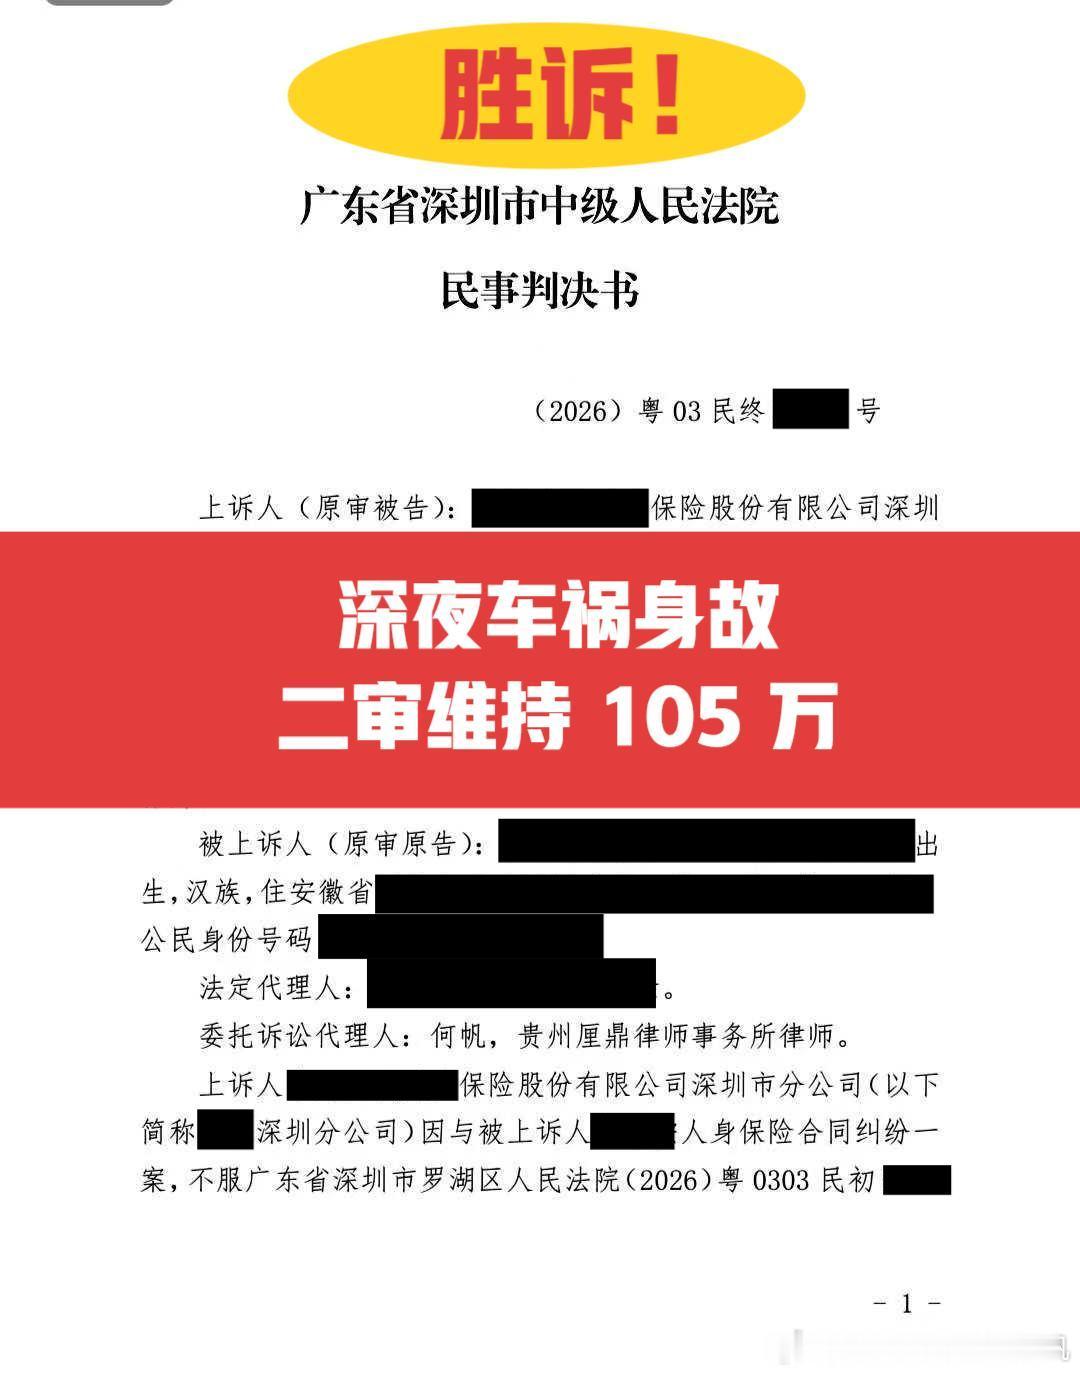
一场深夜车祸,让张某某不幸身亡;家属申请理赔 105 万元意外身故保险金,保险公司却以 "疑为自杀、不属意外伤害" 为由拒赔,败诉后还坚持上诉,一路打到深圳市中级人民法院。
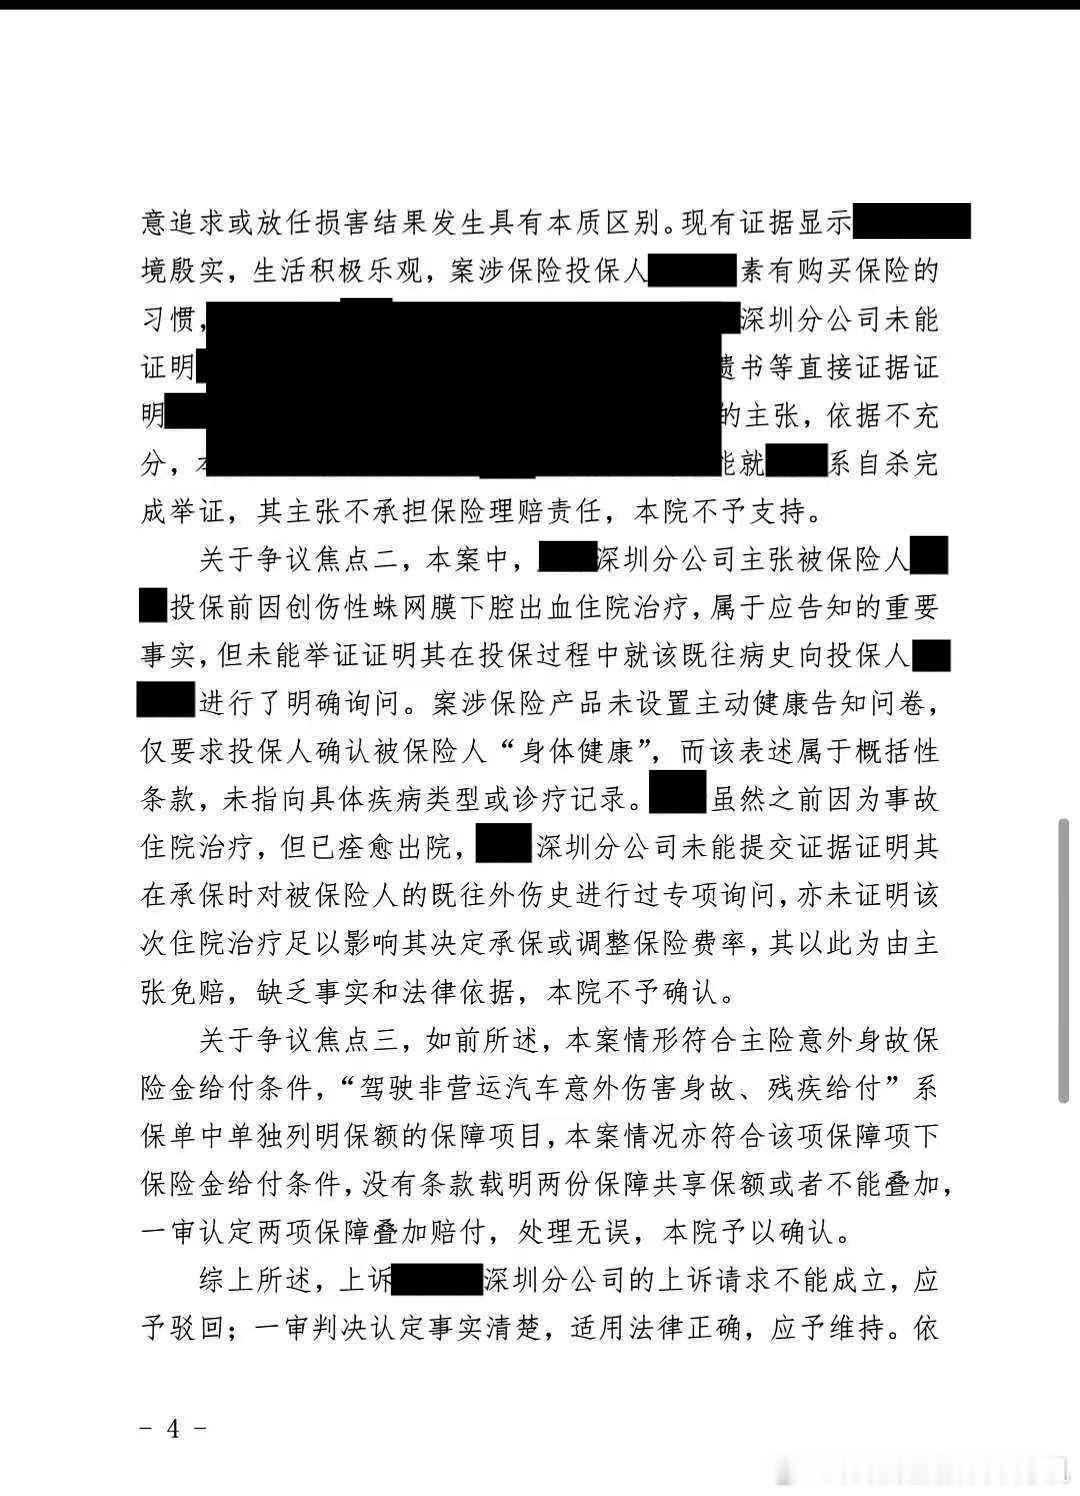
张某某的妻子为其投保人身保险,主险意外身故保险金 75 万元,附加 "驾驶非营运汽车意外伤害身故" 保障 30 万元。某日深夜,张某某驾驶借来的车辆出行,与前方车辆发生交通事故,经抢救无效死亡。司法鉴定意见书载明,其系因交通事故导致重度颅脑损伤伴胸部损伤死亡;道路交通事故认定书同时载明,事发路段路面潮湿、夜间视线一般,对方车辆反光标识不符合国家标准。保险公司拒赔后,其女儿作为受益人委托何帆律师提起诉讼,一审判决全额赔付 105 万元;保险公司不服上诉,请求改判分文不赔。
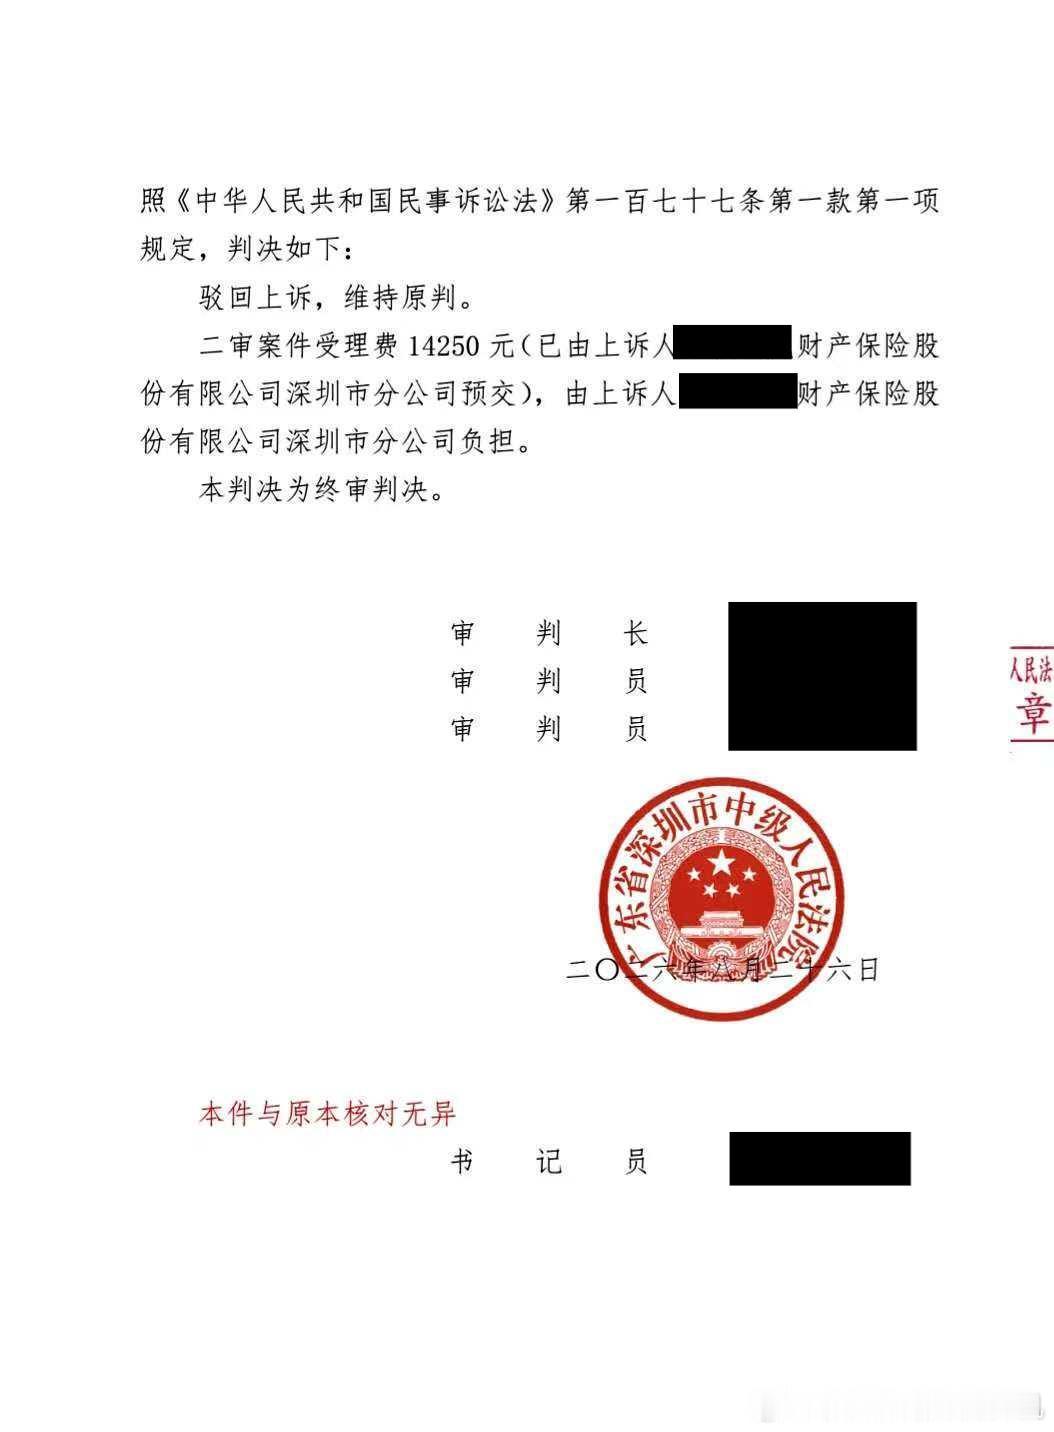
何帆律师围绕三个核心全面反击:其一,依保险法司法解释三第二十一条,保险人以自杀为由拒赔的,应承担举证责任。交通事故认定书及司法鉴定意见书已明确死亡系交通事故所致,符合意外伤害 "外来、突发、非疾病" 要件;张某某驾驶不熟悉的车辆、深夜反应速度下降、对方车辆反光标识不合规,超速未制动完全可能是操作不当,保险公司无遗书、无生活变故等直接证据,仅凭驾驶行为推定自杀,依据不充分。其二,案涉产品仅作 "身体健康" 概括性告知,未就既往病史进行明确专项询问,不构成未如实告知。其三,两项保障系独立保险责任,条款未载明共享保额,依法应叠加赔付。最终,二审判决驳回上诉、维持原判,保险公司全额支付保险金 105 万元,二审受理费 14250 元亦由其负担。
本案打破了 "开车出事就是自杀嫌疑、保险公司想拒就能拒" 的错误认知,为同类意外险 "非本意" 要件争议与概括性健康告知效力的处理提供了重要实务参考。 保险维权理赔攻略保司套路超级流浪猫(动画电影)保险理赔成功案例