天孚通信这80亿不扩产去买理财,不是管理层怂,是他们比市场提前闻到了产能过剩的味了。天孚通信26年上半年营收28.28个亿,净利润12个亿,经营现金流就超过10个亿。利润比营收增速快了一倍多,这说明天孚通信赚的是效率的钱,不是规模扩张的钱。但天孚通信有个更扎眼的是,公司账上趴的钱多到能掏出80亿去做现金管理,买的是保本高流动性的理财产品,而且12个月内可以循环滚动使用。与此同时,天孚通信6月底在投资者交流里说的是:预计未来几年将持续增加资本性开支。嘴上说着要扩产,手上就把钱锁进理财。所以很明显了,天孚通信对于扩产这件事的优先级,在管理层心里已经排到了别亏钱就行的后面去了。
但是一个3100个亿市值的CPO龙头,怎么突然变得这么保守了呢?我认为其实它一点都不保守,天孚通信也是第一个算清楚账的。25年CPO行情引爆了全行业扩产潮,全球产能增长80%,到26年初产能已经能满足1500万只以上需求,但全年1.6T光模块总需求只有1100万只,CPO占比还不到一半。供过于求之下,1.6T CPO价格较25年中已经跌了20%。也就是说,产能已经多出来了,价格已经在往下走了哦。
其他龙头现在在干什么啊,中际旭创26年8月在电话会上明确表态,今年整体来说扩产力度都比较大,下半年的资本支出也会比较高,而且中际旭创7月刚在香港发了70亿美元做扩产备料,很多客户已经把订单给到了27年。
新易盛也差不多,在6月的机构调研中说:资本开支方面也在迅速增长。还通过签订锁定协议、预付货款等方式提前备货,保障27年甚至28年的物料供应。光迅科技更猛,35亿定增落地,实际募了超过了34个亿了,新建约500万只高速模块产能。华工科技一季度经营现金流直接干到负11.27亿,同比下滑229%,全砸在了扩产和备料上去啊。
就在所有人都在往里冲的时候,天孚通信竟然选择买理财。还有一个更关键的信号。天孚通信的FAU和ELS产品虽然稳定量产交付,但管理层在同一场交流里判断:预计未来将有其他供应商进入FAU、ELS等产品领域。翻译过来就是,天孚通信连自家产品的竞争壁垒都在松动。
而天孚通信这80亿去做理财,按目前保本的理财大概2%到2.5%的年化收益,一年躺赚1.6亿到2亿。天孚上半年净利润才12个亿出头,这相当于躺赚了大约两个月的利润。既不影响正常经营,也不用担心扩产踩空。账上多趴一天,就多一天不亏,买理财,是天孚通信对行业周期最诚实的一次表态了。
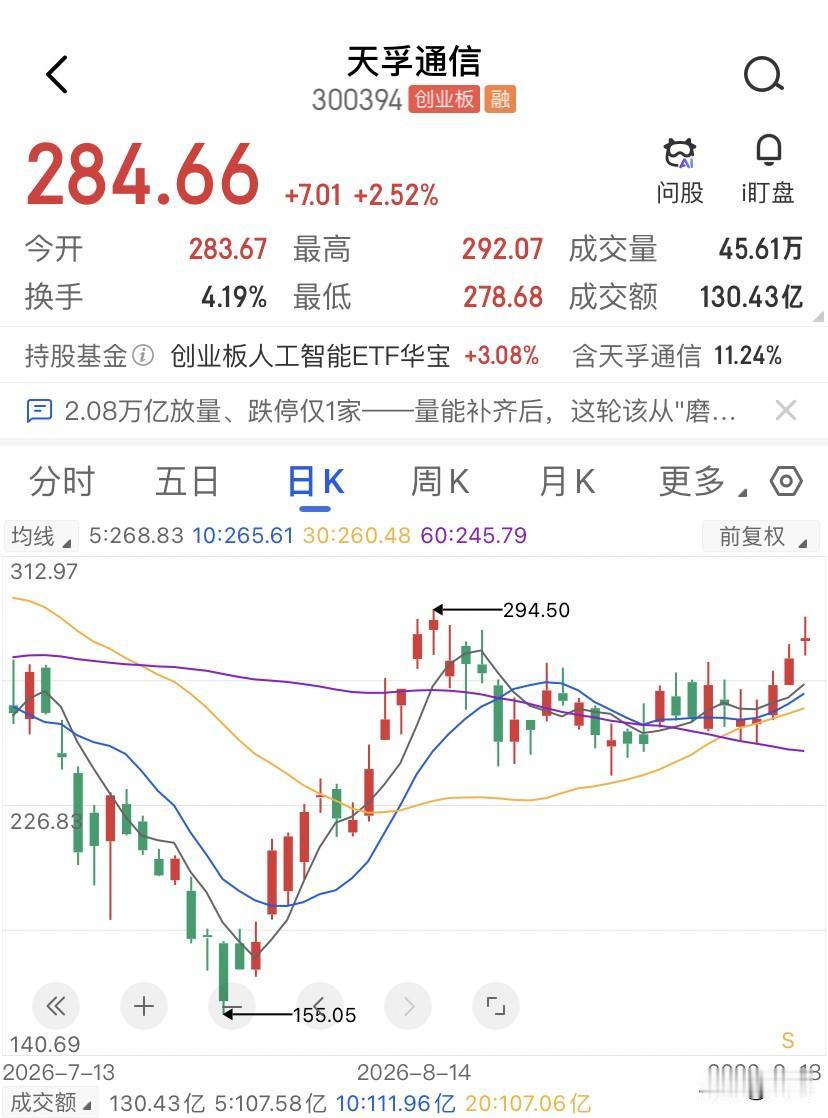
截至9月18日收盘,天孚股价284.66块,年内涨幅已经接近翻倍了,近六个月16家机构给出的26年平均目标价是325.32块,最高402.43块,预测的净利润均值在31.74个亿。但天孚通信上半年实际做了超过12个亿,全年要做到31.74亿,下半年得干出将近20亿啊,比上半年要增长65%以上。这个数字得打个问号。
技术面上,天孚通信当前265到270块是短期强支撑区域,上方280到285块有获利盘兑现压力,296到300块是前期成交密集区,296.57附近有一道压力线。如果量能跟不上,冲不破296块这个位置,大概率要回踩265块附近。真正的中期分水岭在248块附近。说到底,下半年最该盯的不是股价K线,而是天孚通信的现金流,如果经营现金流继续保持两位数增长,说明少花钱的策略是对的,如果哪天突然宣布大手笔扩产了,那才是真该紧张的时候,毕竟连卖铲子的人都开始存钱了,淘金热还剩多少肉呢。